【2026年最新】配偶者控除とは?103万・150万の壁と損しない働き方
パートやアルバイトで働く配偶者がいる世帯にとって、毎年の手取り額を大きく左右する税制が「配偶者控除」です。制度改正やいわゆる「年収の壁」をめぐる議論が続く中、何万円までなら税金が安くなるのか、どこを超えると手取りが減るのか迷う人は少なくありません。
家計の防衛とキャリア形成の両立が求められる2026年、制度の仕組みを正確に把握しておくことは不可欠です。本稿では、配偶者控除の基本要件から配偶者特別控除との違い、損をしないための年収ラインまで、現場の視点から整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者控除は年収103万円以下が対象であり、納税者本人の所得税・住民税負担を最大38万円軽減する制度。
- 要点2:年収103万円を超えても150万円までは「配偶者特別控除」により満額の控除が受けられ、201.6万円未満まで段階的に適用される。
- 要点3:手取りが減る「働き損」の本質は税金ではなく社会保険料(106万・130万円の壁)にあるため、世帯全体での試算が鍵を握る。
【基礎知識】配偶者控除とは?仕組みと適用条件をわかりやすく解説
配偶者控除とは、収入が一定以下の配偶者を養っている納税者(主に世帯主)の税負担を軽減するための所得控除制度です。適用を受けることで、納税者の課税対象となる所得から一定額が差し引かれ、所得税および住民税が安くなります。
適用を受けるための主な条件は以下の通りです。
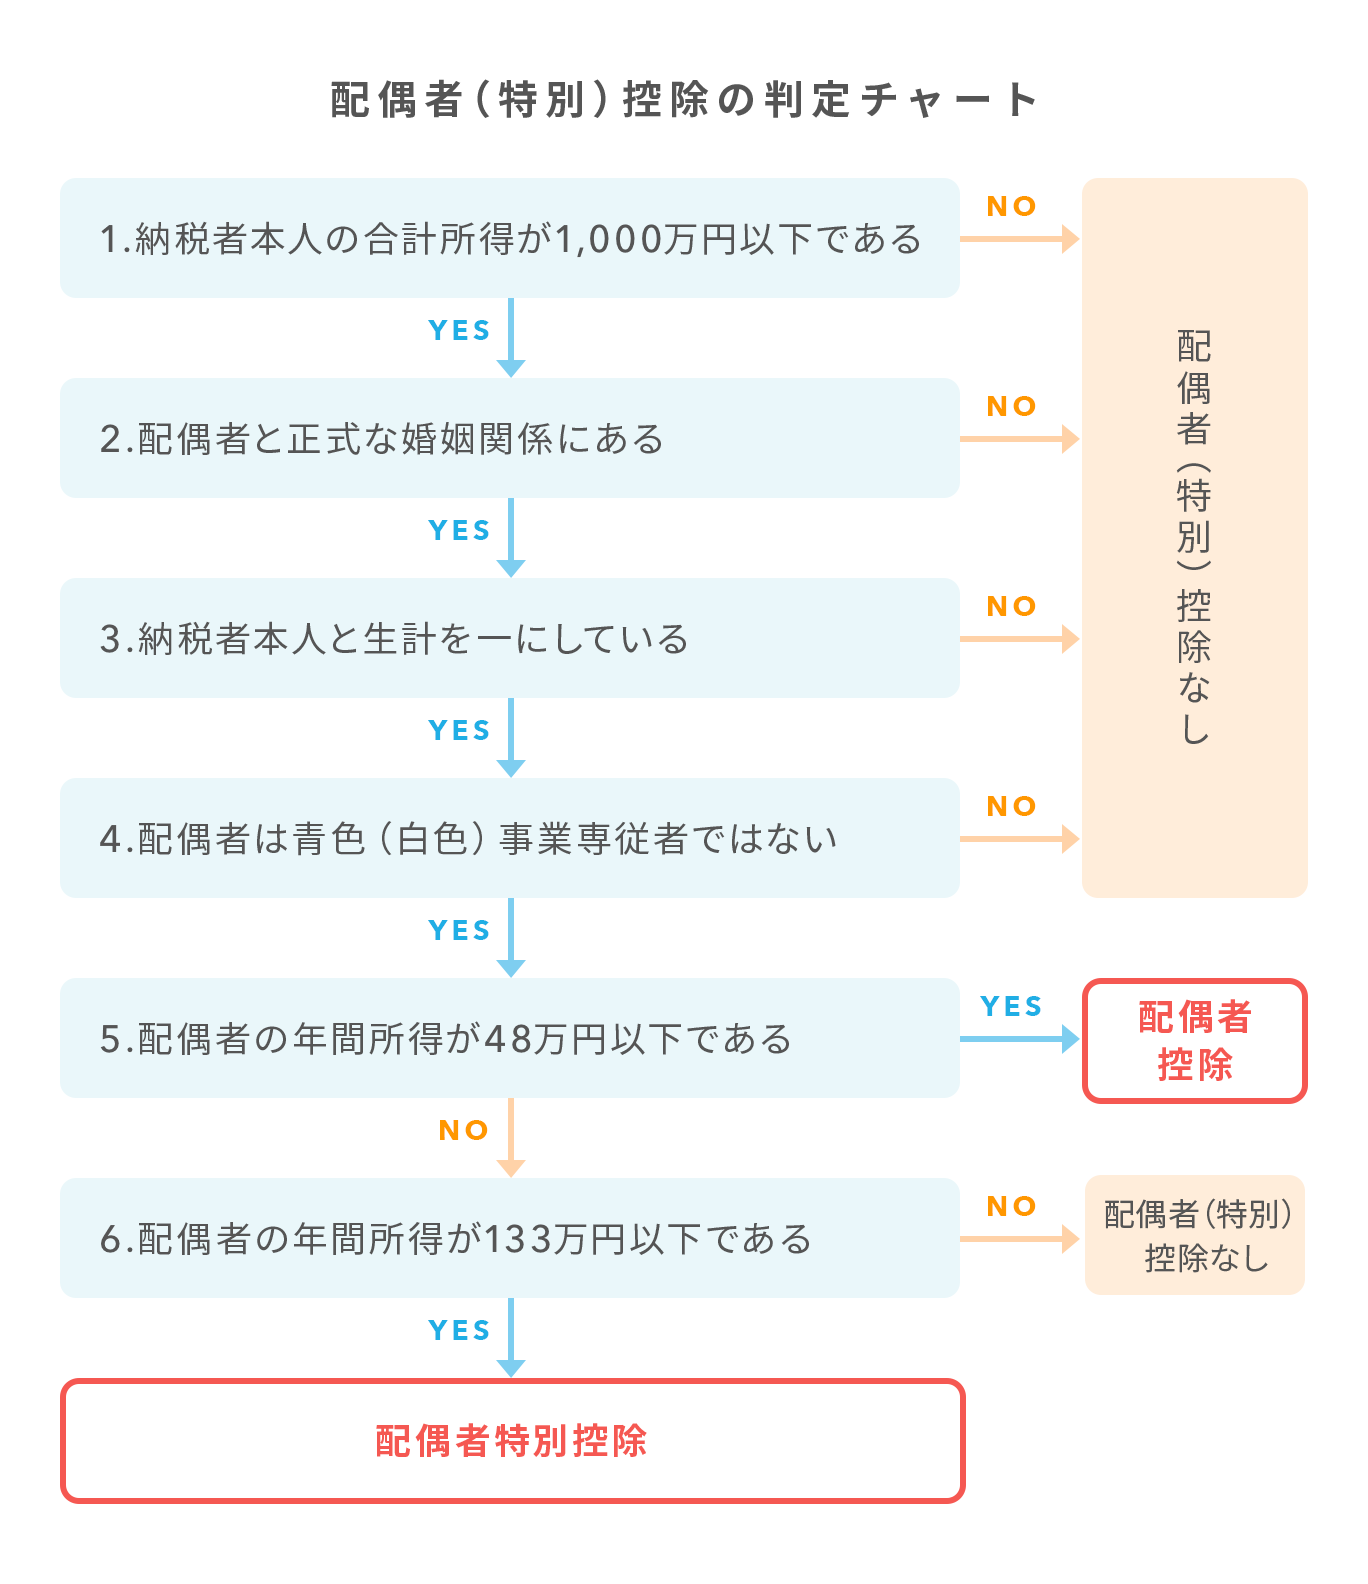
第一に、民法上の配偶者(婚姻届を提出している法律上の夫または妻)である必要があります。内縁関係や事実婚は対象外です。第二に、配偶者の年間の合計所得金額が48万円以下(給与収入のみの場合は年収103万円以下)であること。第三に、納税者本人の合計所得金額が1,000万円以下(給与収入のみの場合は年収1,195万円以下)でなければなりません。
なお、混同されやすい制度に「扶養控除」がありますが、扶養控除は16歳以上の子どもや親などの親族を対象としたものであり、配偶者には適用されません。配偶者には専用の枠組みとして配偶者控除が用意されています。
配偶者特別控除との決定的な違い|年収150万円・201万円の壁の仕組み
配偶者の年収が103万円を超えた場合、配偶者控除の対象からは外れますが、即座に税優遇がゼロになるわけではありません。急激な税負担増を避けるクッション役として機能するのが「配偶者特別控除」です。
両者の決定的な違いは、配偶者の「年収上限」と「控除額の変動」にあります。配偶者特別控除では、配偶者の給与年収が150万円以下(合計所得金額95万円以下)であれば、配偶者控除と同額である最大38万円の控除が受けられます。
年収が150万円を超えると控除額は段階的に縮小し、年収201万6,000円未満まで控除が適用されます。納税者本人の所得水準によっても控除額は3段階(900万円以下、900万超〜950万円以下、950万超〜1,000万円以下)で変動するため、自身の所得区分を事前に確認しておく必要があります。
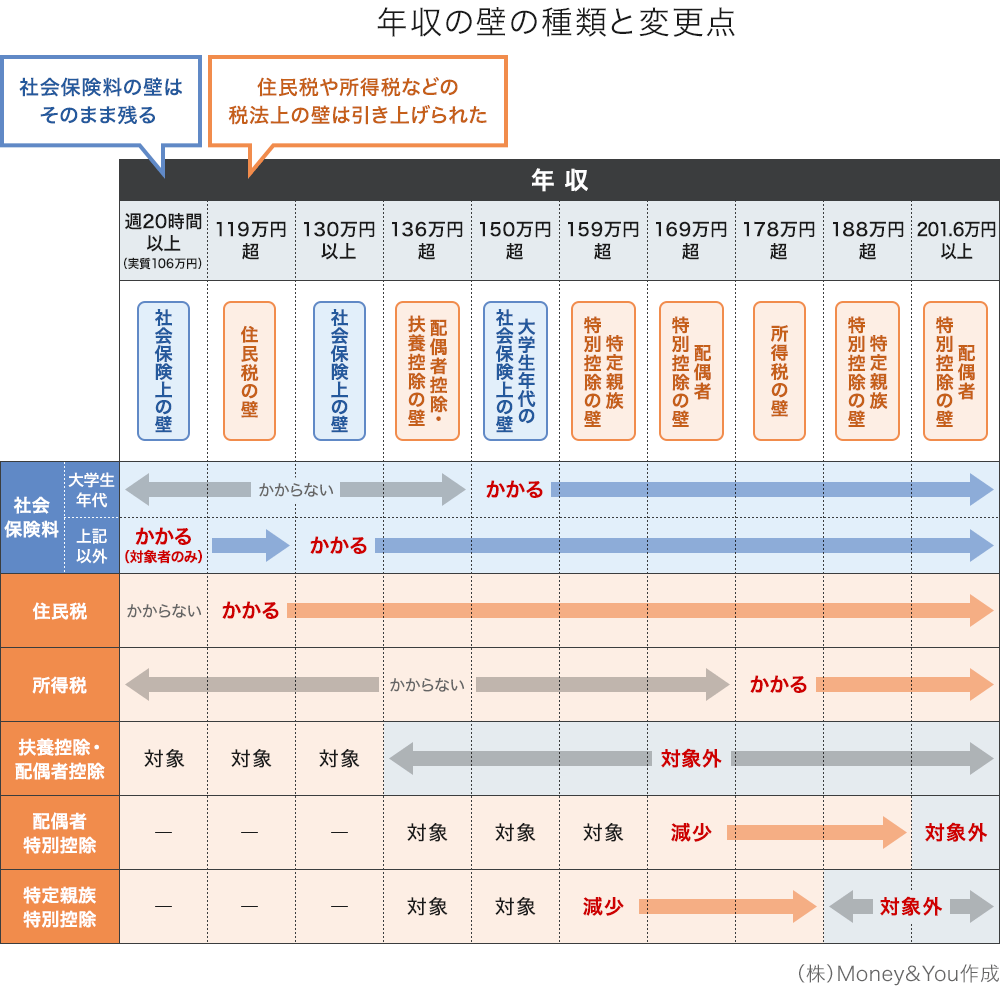
「年収103万円の壁」の正体|住民税と社会保険(106万・130万)の複合要因
巷で頻繁に語られる「年収の壁」には、税金の壁と社会保険の壁が入り混じっています。これを混同することが、制度理解を難しくしている主因です。
103万円の壁は、給与所得控除55万円と基礎控除48万円を合算した数値であり、配偶者本人に所得税が発生する境界線です。ただし、住民税に関しては自治体ごとの基準により年収約100万円から課税されるケースが多く、103万円以下であっても数千円程度の住民税が発生することがあります。
一方で、より家計への影響が大きいのが「社会保険の壁」です。勤務先の企業規模(従業員数51人以上など)や週所定労働時間(週20時間以上)の条件を満たすと年収約106万円から、それ以外のパート勤務でも年収130万円から配偶者本人が健康保険や厚生年金に加入する義務が生じます。
パートの「働き損」はなぜ起きる?共働き家庭の手取りシミュレーション
「働けば働くほど手取りが減る」と語られる働き損の正体は、税制ではなく社会保険料の自己負担にあります。
税金面だけで見れば、配偶者特別控除が緩やかに減額される設計になっているため、年収が増えた以上に税金が高くなって手取りが逆転することはありません。しかし、年収106万円や130万円を超えて社会保険の扶養から外れると、給与の約14〜15%が保険料として天引きされます。
例えば、年収129万円で社会保険の扶養内に収まっている人と、年収135万円で自身で社会保険に加入した人を比較すると、後者の方が年間の手取りが十数万円低くなる現象が起こります。この落ち込みをカバーして手取りをプラスに転換させるには、おおむね年収155万〜160万円以上までしっかり稼ぎ切る覚悟が求められます。
短時間勤務で家計補助を最優先にするなら扶養内に抑え、キャリアアップや将来の厚生年金受給額アップを見据えるなら壁を大きく超えて働くという、家庭ごとの明確な戦略が必要です。
【年末調整】配偶者控除申告書の正しい書き方と申請手続き
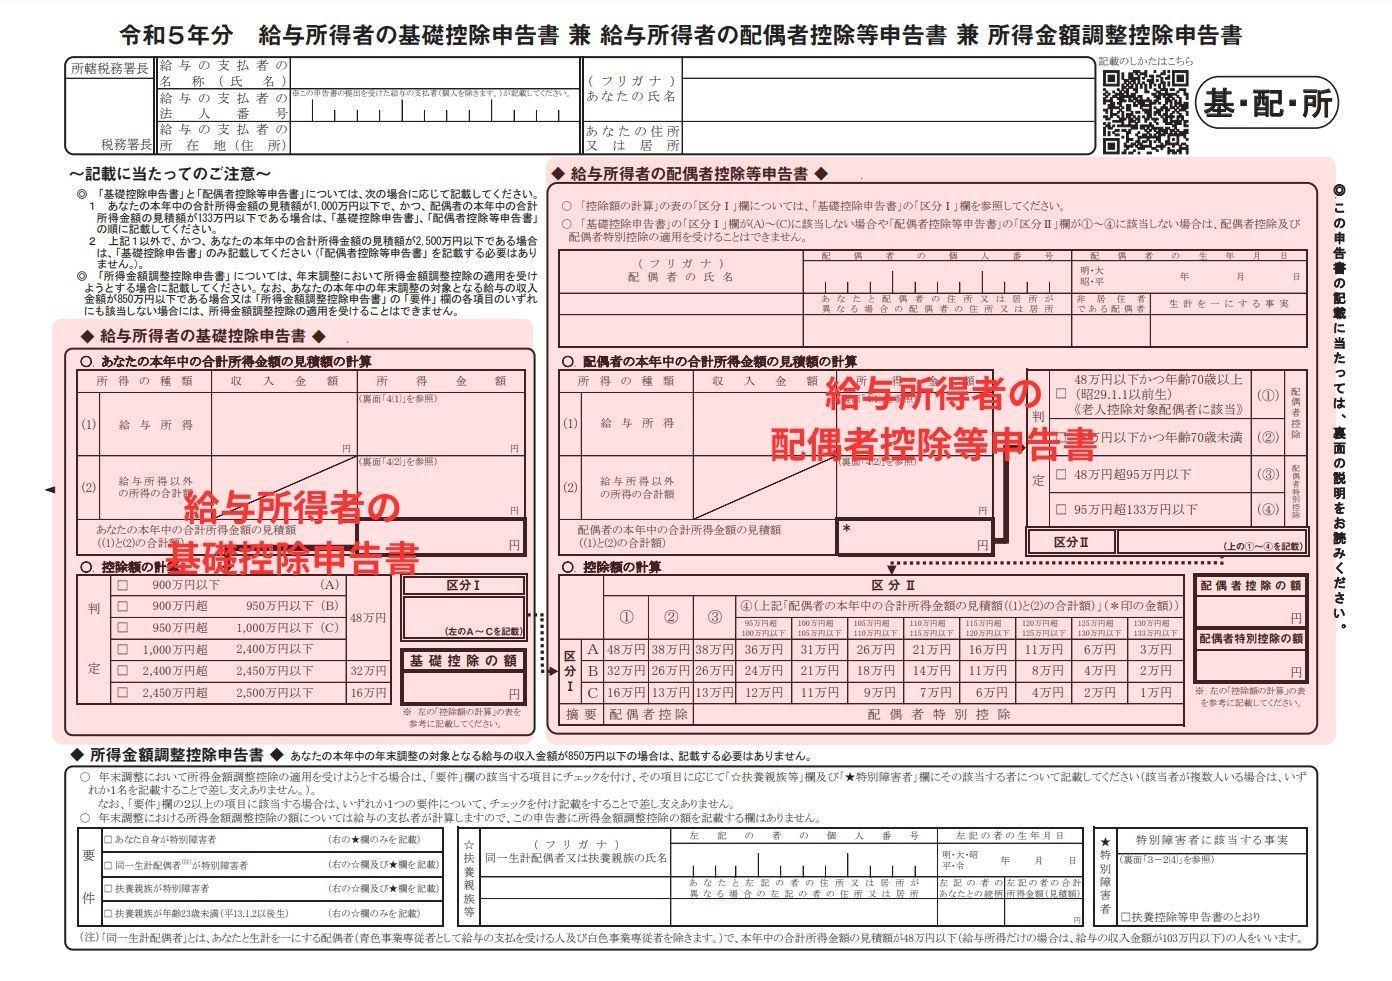
配偶者控除や配偶者特別控除を受けるには、勤務先の年末調整で「給与所得者の配偶者控除等申告書」を提出します。現在はこの申告書が基礎控除申告書や所得金額調整控除申告書と統合された1枚の様式になっています。
記入の重要ポイントは、納税者本人と配偶者それぞれの「年間合計所得金額の見積額」を正確に算出して記入することです。11月〜12月時点での1年間の収入見込みを計算し、給与所得控除を差し引いた金額を導き出します。
判定表に従って区分コード(A〜C)を導き出し、該当する控除額欄を確認して記入します。もし年収の見積もりがズレて控除額に差異が生じた場合は、翌年春の確定申告で修正手続きを行えば過不足が精算されます。
【配偶者控除】に関するよくある質問(FAQ)
Q1:共働き夫婦の場合、どちらの控除対象にするのがお得ですか?
A1:配偶者控除は双方から重複して受けることはできません。原則として、所得税率が高い(年収が高い)側の控除対象にした方が、世帯全体の税負担軽減効果は大きくなります。ただし、両者ともに年収が201.6万円を超えている場合はどちらも控除を受けられません。
Q2:配偶者が年の途中で退職した場合はどうなりますか?
A2:控除の判定はその年の1月1日から12月31日までの実際の合計所得金額で行われます。年の前半に高収入を得ていても、年間の給与総額が103万円以下(または配偶者特別控除の枠内)であれば控除を申請可能です。退職時の源泉徴収票を確認して計算してください。
Q3:自営業やフリーランスの配偶者でも控除は使えますか?
A3:利用可能です。ただし個人事業主の場合は給与所得控除(55万円)がないため、売上から必要経費を差し引いた事業所得が48万円以下であれば配偶者控除、48万円超〜133万円以下であれば配偶者特別控除の対象となります。
まとめ:制度を正しく理解し世帯収入を最大化する
配偶者控除は単に「103万円までに抑えるための制度」ではありません。150万円までは満額の控除が受けられる配偶者特別控除が用意されており、税制上のペナルティを過度に恐れる必要はないのが実情です。
家計の手取りを最大化するためには、税制上の控除ラインだけでなく、社会保険加入による保険料負担と将来の年金給付メリットを総合的に比較検討することが求められます。自らのライフスタイルや将来設計に合わせ、最適な働き方を選択することが賢明です。 (出典: 配偶 者 控除 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
