生命保険で相続税はいくら安くなる?非課税枠と受取人の罠をプロが解説
資産承継の現場において、手持ちの現金をそのまま残すか、生命保険に変えて遺すかによって、遺族が支払う税額には数百万円から数千万円単位の格差が生じます。税負担を減らす代表的な手段として知られる生命保険ですが、制度の本質を理解しないまま契約を結び、本来受けられるはずの税制優遇を逃してしまうケースが後を絶ちません。
2024年の税制改正によって生前贈与の加算期間が従来の3年から最長7年へと段階的に延長される中、2026年の現在、駆け込み贈与に代わる確実な資産移転スキームとして生命保険の存在感が急速に高まっています。本記事では、独自の非課税枠の計算ロジックから、契約名義のミスで税負担が跳ね上がる落とし穴まで、現場の最新実務をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険には「500万円×法定相続人の数」という独自の非課税枠があり、現金を死亡保険金に変えるだけで相続税の課税対象額を直接圧縮できる。
- 要点2:「契約者・被保険者・受取人」の名義関係を間違えると、相続税ではなく高税率の所得税や贈与税が課税され、非課税枠も消滅する。
- 要点3:保険金は「受取人固有の財産」となるため遺産分割協議が不要であり、争族対策や納税資金の即時確保として極めて有効に機能する。
【生命保険で相続税が大幅に軽減できる決定的な理由】現金と保険金の決定的な違い
同じ1,000万円の資産であっても、銀行預金として遺された場合と、生命保険の死亡保険金として遺された場合では、税務上の扱いが根本から異なります。預貯金は全額がそのまま相続税の課税対象になりますが、生命保険金には税法上の強力な非課税枠が用意されているためです。
死亡保険金は民法上、被相続人の遺産ではなく「受取人固有の財産」と位置づけられます。しかし、被相続人の死亡を契機として発生する経済的利益であることから、税法上は「みなし相続財産」として課税対象に取り込まれます。このみなし相続財産に対してのみ、国税庁は残された遺族の生活保障を目的とした特別控除枠を認めているのです。
手持ちの余剰資金を生命保険へシフトさせるだけで、資産の総額を減らすことなく課税価格のみを引き下げられる仕組みこそが、生命保険を活用した相続税対策の核心です。
【500万円×法定相続人】死亡保険金の非課税枠の仕組みと具体的な税額計算
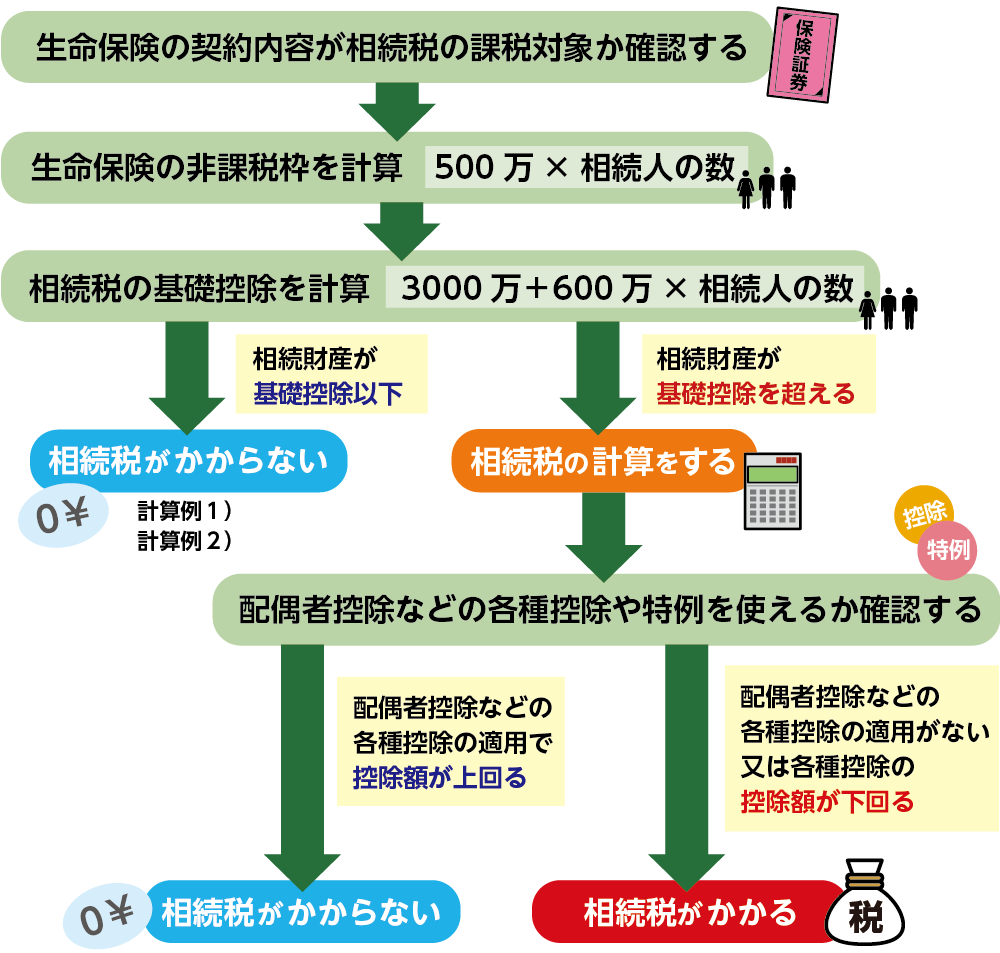
生命保険の非課税枠は、「500万円 × 法定相続人の数」という計算式で算出されます。この枠内で受け取った死亡保険金には一切の相続税がかかりません。
法定相続人のカウントには厳格なルールが存在します。相続放棄をした人物がいたとしても「放棄がなかったもの」として人数に算入できる一方、養子については実子がいる場合は1人まで、実子がいない場合は2人までしか算入できません。
具体的なシミュレーションを見てみましょう。被相続人の財産が1億円(現金)、法定相続人が配偶者と子ども2人の計3名である場合、基礎控除額は4,800万円(3,000万円 + 600万円 × 3人)です。現金のまま1億円を相続すると、課税遺産総額は5,200万円となります。
ここで、生前に現金1,500万円を使って一時払い終身保険に加入していた場合、非課税枠は1,500万円(500万円 × 3人)適用されます。課税対象となる保険金は実質0円となり、課税遺産総額は3,700万円まで圧縮され、結果として数百万円規模の税負担が削減されます。
【契約形態の罠】契約者・被保険者・受取人で変わる「相続税・所得税・贈与税」の違い
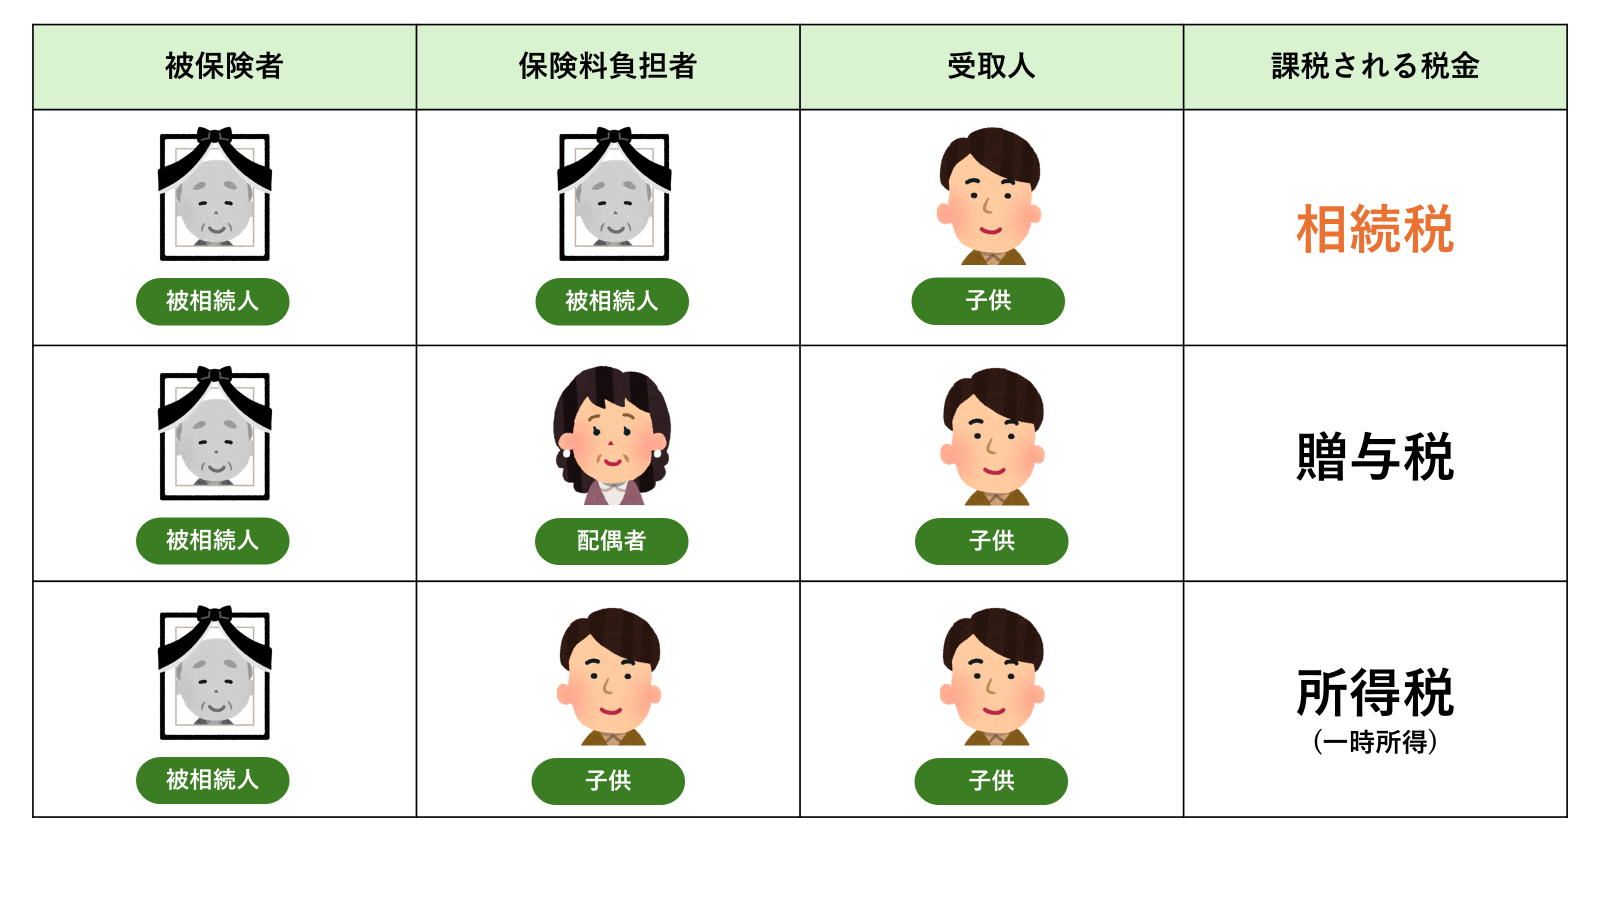
生命保険を活用する上で最も警戒すべきは、保険契約における3つの名義設定です。誰が保険料を払い、誰に万が一のことがあり、誰がお金を受け取るのかによって、課せられる税目の種類が劇的に変わります。
最も有利な非課税枠が適用されるのは、「契約者=被保険者(本人)、受取人=相続人」という王道の組み合わせです。この契約形態のみが相続税の課税対象となり、非課税枠の恩恵をフルに享受できます。
注意が必要なのは「契約者=受取人、被保険者=配偶者など」のケースです。自分で保険料を負担して保険金を受け取るため、一時所得としての「所得税・住民税」が課税されます。さらに危険なのが「契約者・被保険者・受取人がすべて別人物」のケースで、これは契約者から受取人への「贈与」とみなされ、極めて税率の高い贈与税が直撃します。良かれと思って組んだ契約が、名義の不一致によって大増税を招くケースは珍しくありません。
【受取人が相続人以外は全額課税】孫や内縁関係で税金が跳ね上がる意外な落とし穴
生命保険の非課税枠には、極めてシビアな利用制限が課されています。それは「非課税枠の適用を受けられるのは法定相続人のみである」という鉄則です。
かわいい孫に財産を残そうと保険金の受取人に指定したり、内縁の配偶者や第三者を受取人に設定したりした場合、その受取人が受け取る保険金には1円の非課税枠も使えません。満額が課税対象となる上、配偶者や一親等の血族(親・子)以外の人物が財産を取得することになるため、算出された相続税額が2割加算されるという重いペナルティが課されます。
孫を受取人にしたい場合は、あらかじめ養子縁組を行って法定相続人の地位を付与しておくか、生前贈与を活用して孫自身に保険料を支払わせる契約形態を構築するなど、綿密なスキーム設計が不可欠です。
【2026年最新の税制改正と活用法】生前贈与加算の延長下で威力を発揮する一時払い終身保険
資産防衛の潮流を語る上で避けて通れないのが、税制改正による生前贈与加算期間の7年延長です。暦年贈与による相続税対策は、亡くなる前7年以内に行われた贈与が無効化(相続財産へ持ち戻し)される仕様へと移行し、短期間での駆け込み節税が封じられました。
この逆風下で真価を発揮しているのが一時払い終身保険です。加入時にまとまった保険料を一括で払い込むこの商品は、契約が成立したその瞬間から非課税枠が確定します。亡くなる直前の加入であっても、契約が有効に成立していれば生前贈与のような加算ルールの対象にはなりません。
高齢になっても健康状態の告知が簡易なタイプが普及しており、80歳を超えてからでも預貯金を即座に非課税資産へ転換できる手段として、現在多くの現場で選ばれています。
【遺産分割と遺留分の真相】生命保険金は原則「みなし相続財産」で争族を防ぐ盾になる
生命保険の強みは税務メリットにとどまりません。民法上、死亡保険金は被相続人の遺産ではなく「受取人固有の財産」とされるため、遺言書の有無にかかわらず遺産分割協議の対象から外れます。
銀行預金は被相続人が死亡した瞬間に口座が凍結され、遺産分割協議書が整うまで引き出しに多大な労力がかかりますが、保険金は受取人が保険会社へ請求書類を提出すれば、最短数営業日で現金が口座に振り込まれます。葬儀費用や当面の生活費、さらには相続税の納税資金を即座に現金で確保できるのです。
他の相続人から不当に財産を奪われたと主張される遺留分侵害額請求に関しても、最高裁判所の判例により、死亡保険金は原則として遺留分の算定基礎財産に含まれないと判示されています。家業の後継者や特定の家族に確実に現金を残したい場合、生命保険は争族トラブルを回避する最強の防壁となります。
【相続税と生命保険】に関するよくある質問(FAQ)
Q1:受け取った死亡保険金が非課税枠の範囲内だった場合、税務署への申告は必要ですか?
A1:保険金を含めた正味の遺産総額が、基礎控除額(3,000万円 + 600万円 × 法定相続人の数)以下であれば、相続税の申告手続き自体が不要です。ただし、他の不動産や預金と合算して基礎控除を超える場合は、保険金が非課税枠内であっても相続税の申告書を提出する必要があります。
Q2:被相続人が生前に契約していた「解約返戻金」がある保険はどう扱われますか?
A2:被相続人が自分以外の人物(例えば子どもなど)を被保険者として契約し、保険料を支払っていた場合、亡くなった時点での解約返戻金相当額が「生命保険契約に関する権利」として本来の相続財産に計上されます。死亡保険金の非課税枠は使えないため注意してください。
Q3:持病や高齢で保険に入れない場合でも、非課税枠を使う方法はありますか?
A3:持病がある方向けの「引受基準緩和型」や、健康告知が一切不要な「無告知型」の一時払い終身保険が各社から提供されています。通常の保険に比べて手数料率や返戻率はやや不利になりますが、相続税の非課税枠を獲得する目的であれば十分に活用価値があります。
まとめ:家族を守る資産防衛へ!今すぐ確認すべき生命保険の見直し手順
生命保険を活用した相続税対策は、確実に非課税枠を使い切ることで、家族に残せる手取り現金を最大化できる王道の資産防衛術です。生前贈与への課税が強化された現在、その確実性は以前にも増して価値を高めています。
最初に着手すべきは、現在加入している保険証券をすべて集め、「契約者・被保険者・受取人」の名義が誰になっているかを精査することです。受取人が法定相続人以外になっていないか、意図しない税目が課される形態になっていないかを確認し、必要であれば生前のうちに受取人変更や新規の一時払い終身保険の活用を決断することが、円満な資産承継への決定打となります。 (出典: 相続 税 生命 保険(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
