「残クレはやばい」の真相は?月々が安い裏の罠と後悔しない損得勘定
ディーラーの店頭やテレビCMで頻便に目にする「月々わずか1万円台から新車に乗れる」という魅力的なフレーズ。その正体である「残価設定型クレジット(通称:残クレ)」は、頭金を抑えて手軽に憧れの車へ乗れるプランとして利用者を増やしてきました。しかし一方で、SNSやWEB上では「残クレはやばい」「絶対にやめとけ」といった強い警戒の声が絶えません。
新車価格が高騰し、金利動向にも注目が集まる2026年の現在、残クレの契約構造を正しく理解しないまま契約し、数年後に数百万円規模の清算金や高額な利息支払いに頭を抱えるドライバーが後を絶ちません。なぜ月々の支払いが安くなるのか、その裏側に隠されたリスクや構造的な落とし穴を徹底取材し、後悔しないための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「月々の支払いが安い」のは元金を先送りしているだけで、据え置いた残価に対しても満額の金利がかかり続ける。
- 要点2:走行距離制限の超過や事故・傷による減点で、返却時に数十万円単位の追加請求が発生するリスクを孕んでいる。
- 要点3:3〜5年ごとに車を乗り換える低走行ユーザーには利点がある一方、長期保有やカスタム前提なら銀行ローンの方が総支払額で有利になる。
【仕組みと罠】なぜ「残クレはやばい」「やめとけ」と警告されるのか?
残クレの根本的な仕組みは、車両本体価格から数年後の予想下取り価格(残価)をあらかじめ差し引き、残りの金額を分割で支払うというものです。例えば350万円の車で3年後の残価が150万円に設定された場合、支払う元金は差額の200万円分で済むため、通常のフルローンに比べて月々の支払額を劇的に抑えられます。
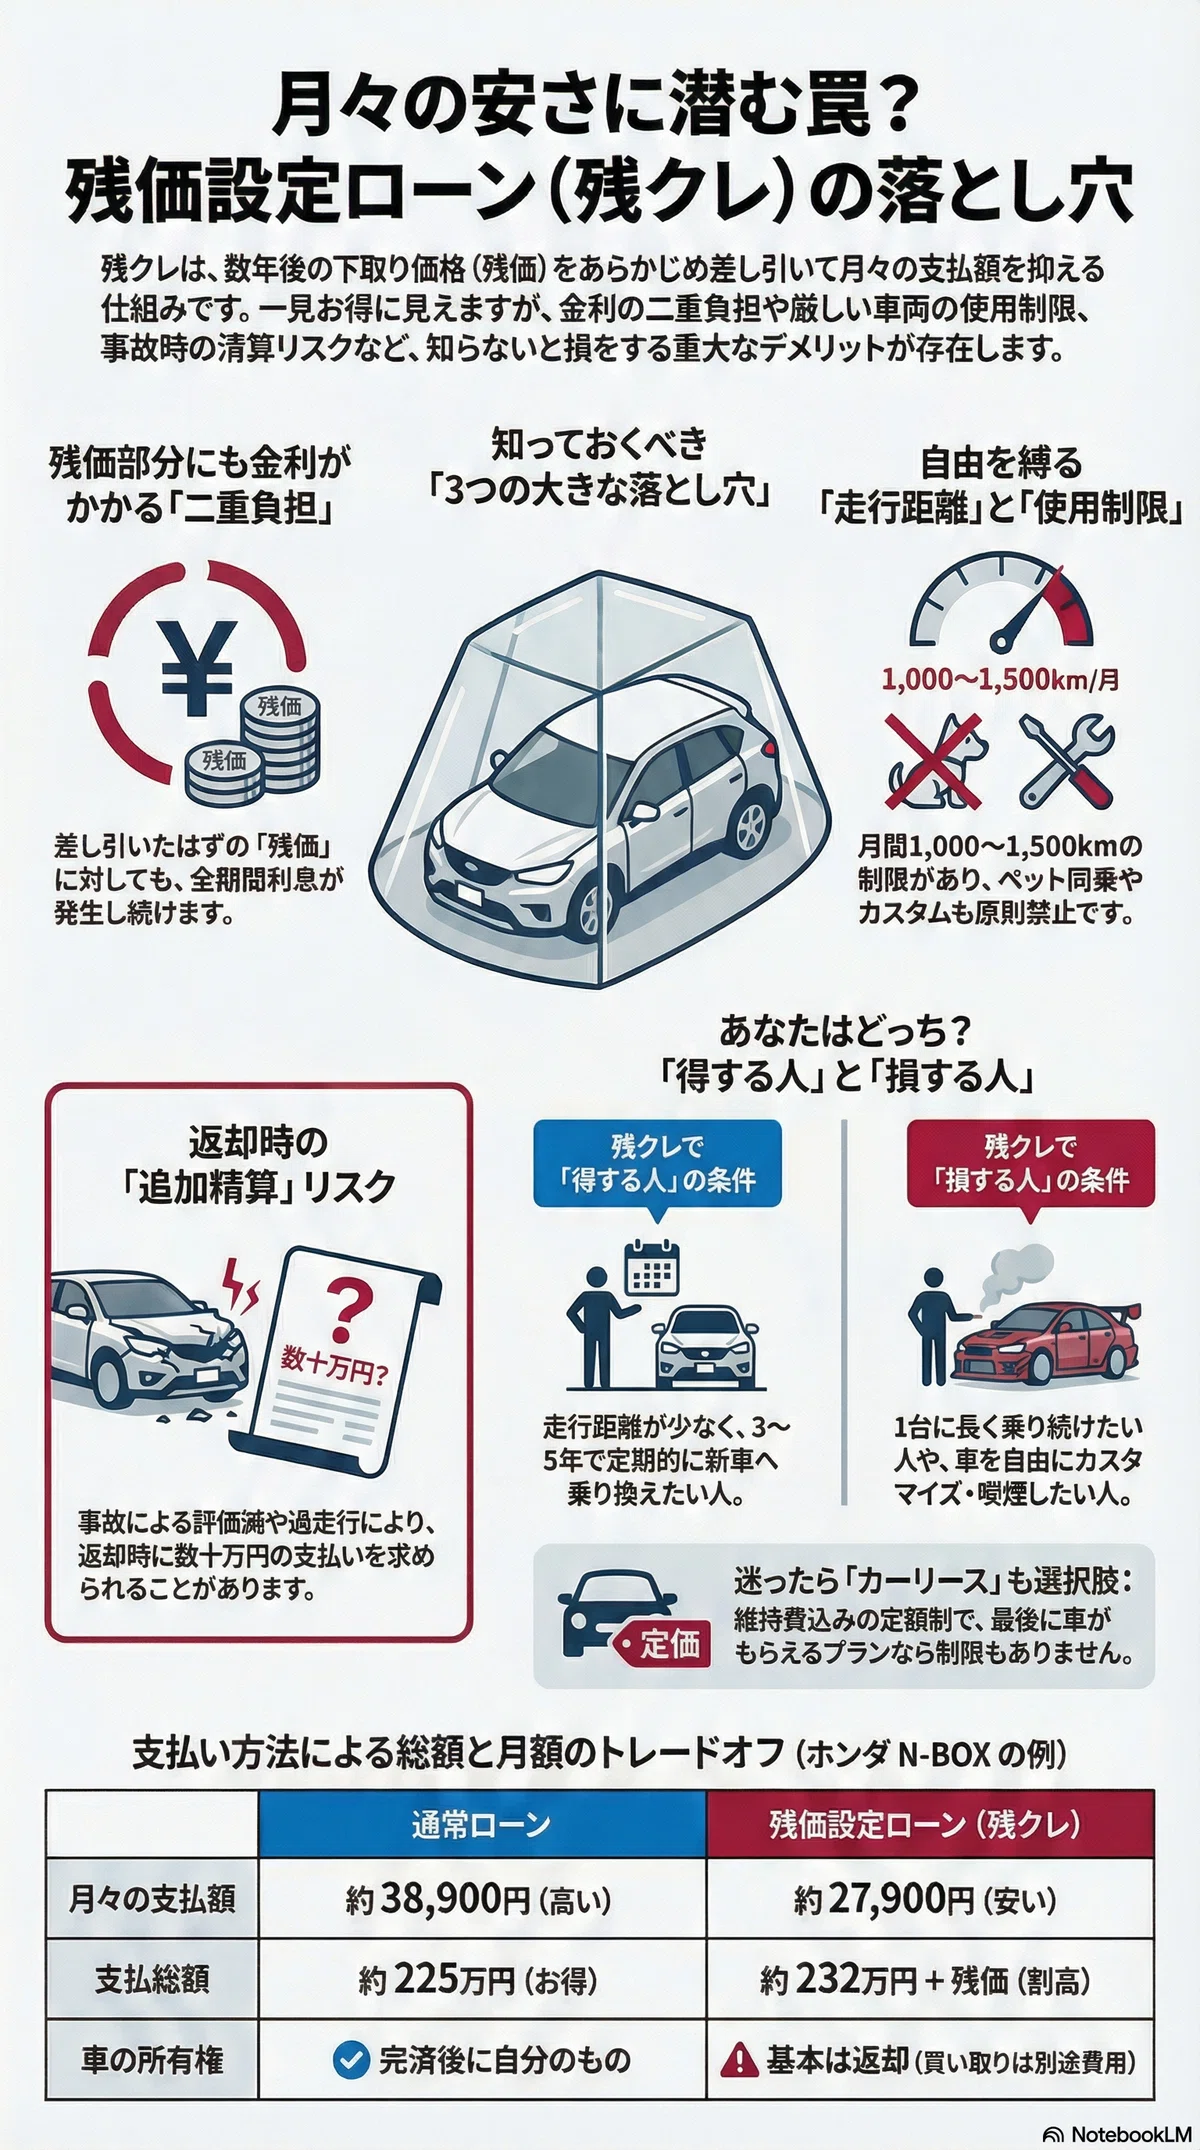
一見すると合理的で財布に優しいシステムに思えますが、ここに最大の心理的トラップが存在します。利用者は「200万円分のローンを組んでいる」感覚に陥りがちですが、実際には車両価格全額の350万円に対して金利(利息)が計算されているのです。残価として据え置いた150万円は支払いを先延ばしにしているに過ぎず、猶予されている間も利息が発生し続けます。
さらに、車の所有権は完済するまでディーラーや信販会社にあります。自分名義の車ではないため、自由に売却したり大幅なカスタマイズを施したりすることは契約上禁止されており、これが「実質的な長期リースと変わらない」と揶揄される大きな要因です。
金利の盲点|「据え置いた残価」にも利息がかかり続ける真実
残クレを検討する際、最も慎重に計算すべき要素が金利です。ディーラーが提供する残クレの実質年率は、一般的に3.9%〜7.9%程度に設定されています。これに対し、金融機関が提供するマイカーローン(銀行系マイカーローン)の金利相場は1.5%〜3.0%前後で推移しています。
総支払利息の差は想像以上に開きます。具体例として、300万円の新車を5年(60回払い)、残価100万円で組んだ場合を比較してみましょう。
残クレ(金利4.9%)では、分割対象の200万円だけでなく、据え置かれた残価100万円に対しても5年間にわたり4.9%の利息が課されます。その結果、5年間で支払う利息総額はおよそ45万〜50万円規模に膨らみます。一方、銀行マイカーローン(金利2.0%)で300万円を満額借り入れた場合の5年間の利息総額は約15万〜16万円で収まります。
「毎月の引き落とし額が数千円安いから」という理由だけで残クレを選ぶと、最終的な総支払額で30万円以上の損を被る事態が構造的に発生します。
走行距離オーバーと事故・傷の恐怖|返却時の追加請求リスク
残クレで設定される残価は、「契約満了時に車が無傷かつ標準的な走行距離であること」を前提に算出されています。そのため、契約書には厳格な走行距離制限が明記されており、一般的には月間1,000kmまたは1,500km以内(3年契約なら36,000km〜54,000km)が上限となります。
この基準を1kmでもオーバーすると、返却時に1kmあたり5円〜10円程度のペナルティ精算金が請求されます。仮に3年間で1万km超過してしまった場合、それだけで5万〜10万円の持ち出しが発生します。週末のロングドライブや急な通勤環境の変化で距離が伸びやすい人にとって、常にメーターを気にしながら運転することは大きなストレス要因となります。
さらに深刻なのが、日常使用による傷や予期せぬ事故です。返却時には日本自動車査定協会(JAAI)の基準に基づく厳密な車両状態チェックが行われます。基準を超える擦り傷やへこみ、内装の汚れ・タバコ臭・ペット臭などがある場合、1点減点ごとに数千円単位で残価から差し引かれます。
万が一、フレームを損傷するような事故(修復歴あり)を起こした場合、残価保証は完全に失効します。車両保険でカバーしきれなければ、契約満了時に数十万〜100万円超の差額を一括で現金支払いしなければならない過酷な現実に直面します。
途中解約と最終回の選択肢|「最終回に払えない」最悪のシナリオ
人生の予期せぬ変化に対する柔軟性の低さも、残クレが抱えるリスクの一つです。「転勤で車が不要になった」「家計が苦しくなり手放したい」といった理由で途中解約を試みる場合、通常のローンよりも手続きが複雑化します。原則として未払い元金と設定残価の合計額を一括清算しなければならず、車両の買取査定額が残債を下回れば、手元に車が残らないまま数百万円の持ち出しを迫られます。
また、契約満了となる「最終回」には以下の3つの選択肢が用意されています。
1. 車両を返却して新車に乗り換える(残価精算・頭金は残らない)
2. 車両をディーラーに返却して終了する(手元に車も資産も残らない)
3. 残価を一括または再ローンで支払い、車を買い取る
ここで最も注意すべきは「3」の再ローンです。最終回に残価(例:150万円)を一括で払えない場合、多くのディーラーで再分割ローンを組むことが可能ですが、その際の適用金利は7.0%〜9.0%前後とさらに跳ね上がるケースが珍しくありません。結果として、同じ車に6〜8年間も高金利の利息を支払い続けることになり、二重苦の返済スパイラルに陥ってしまいます。
【2026年最新】ネットの評判とリアルな口コミ|利用者の損得勘定
WEB掲示板やSNS上に集まる実際のユーザーの声を集約すると、満足度の高い層と深刻な後悔を抱える層で評価が真っ二つに分かれています。
【肯定的な口コミ・メリットを感じている声】
「最新の安全装備がついたファミリーカーに手頃な月額で乗れる安心感は大きい」
「3年ごとに新型モデルへ乗り換えるライフスタイルのため、下取り手続きの手間が一切省けて快適」
「残価保証型なので、市場の相場暴落リスクをディーラー側にヘッジできる点が安心」
【否定的な口コミ・後悔している声】
「月々は安かったが、5年乗っても自分の資産にならない空しさに気づいた」
「子どもがシートを汚したりバンパーを擦ったりするたびに、返却査定が気になって家族で険悪な空気になった」
「最終回に乗り続ける選択をしたら再ローンの金利が高すぎて、最初から銀行で借りておけばよかったと猛省している」
ネット上の批判的な意見の多くは、「仕組みを理解しないままディーラー営業マンの営業トークに乗せられて契約してしまった」という情報格差から生じている実態が浮き彫りになっています。
残クレが向いている人・向いていない人の決定的な違い
残クレという金融商品は、決して万人に悪影響を及ぼす欠陥商品ではありません。向き・不向きの条件が極端に分かれる商品設計となっているのが本質です。
【残クレが向いている人の特徴】
・3年〜5年のサイクルで常に最新型の新車へ乗り換え続けたい人
・年間走行距離が1万km未満で、長距離移動が少ない都市型ドライバー
・車内飲食を控え、内外装を常に美しく保てる几帳面な性格の人
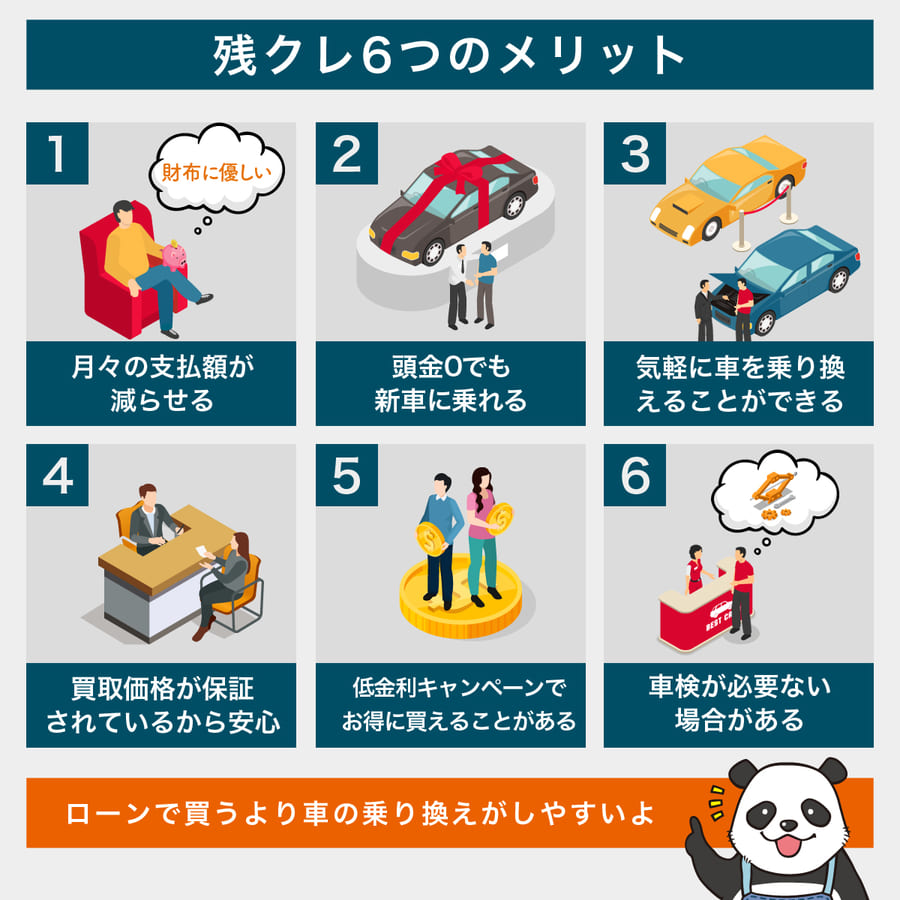
・まとまった頭金を手元に残し、教育費や投資など他の運用に現金を回したい人
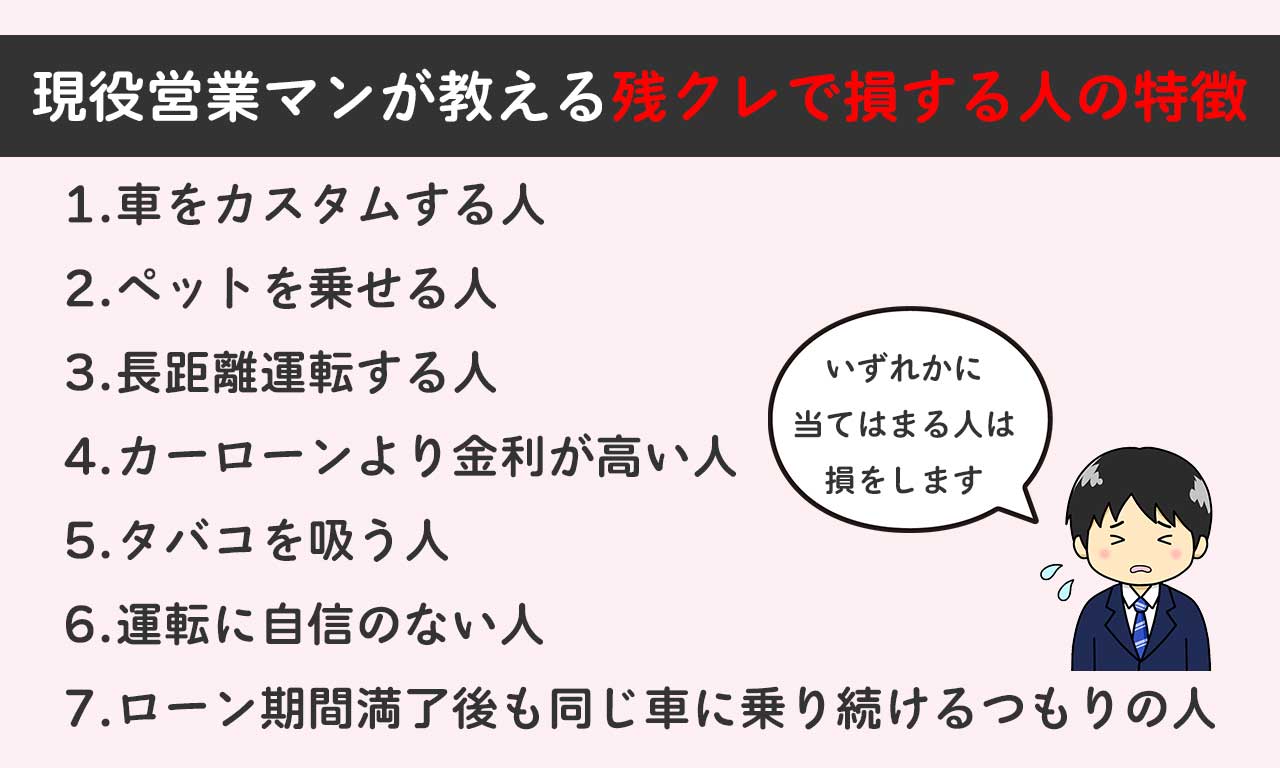
【残クレをおすすめできない(やめとくべき)人の特徴】
・1台の車に7年〜10年以上長く乗り続けたい人
・年間走行距離が1.5万kmを超え、アウトドアや遠出が趣味の人
・エアロパーツの装着やオーディオ改造など、自分好みに車をカスタムしたい人
・「最終的な総支払額の安さ」を最も重視して節約したい人
【残クレはやばい】に関するよくある質問(FAQ)
Q1:残クレの契約期間中に事故で全損した場合はどうなりますか?
A1:契約は強制的に中途解約となり、設定残価を含めた残債の一括支払いを求められます。車両保険の「新車特約(車両全損時復旧費用特約)」や「残債補償特約」に加入していない場合、車を失った上で数百万円の負債だけが手元に残る致命的なリスクがあります。残クレ利用時の手厚い任意保険加入は必須条件です。
Q2:残クレ満了時、ディーラー以外の中古車買取店に売却することは可能ですか?
A2:多くの契約で可能です。中古車市場の相場が高騰している場合、ディーラーが提示する据え置き残価よりも一般の買取店の方が高く査定額をつけることがあります。買取店に残債を一括清算してもらい、余った差額(プラス査定分)を次の車の頭金や手元資金として受け取れるケースもあるため、返却前の相見積もりは有効な対抗策です。
Q3:頭金を多めに入れれば、残クレの金利負担は減らせますか?
A3:頭金を入れることで分割支払いの元金が減るため、発生する利息の総額を抑えることは可能です。しかし、残価部分にかかる金利自体は据え置かれたままとなるため、金利負担を最小限にしたいのであれば、低金利な銀行マイカーローンに頭金を充当して借入額自体を圧縮する方が、総コスト面で圧倒的に有利になります。
まとめ:目先の月額に惑わされずライフプランに合った選択を
「残クレはやばい」という言説の根底にあるのは、商品の危険性そのものというよりも、「目先の月々の安さ」と「最終的な総支払額・制約の重さ」との間にあるギャップです。元金を据え置いている以上、金利手数料の負担は大きくなり、車の扱いには常に制限が付きまといます。
自動車は住宅に次ぐ高額な買い物です。ディーラーの見積もりシートに記載された月額費用だけに目を奪われることなく、「年間走行距離」「保有予定年数」「金利を含めた総支払額」の3点を冷静にシミュレーションすることが不可欠です。自身のカーライフや家計設計と照らし合わせ、本当に適したファイナンスプランを見極めてください。 (出典: 残 クレ やばい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
