三井住友信託銀行ライフガイド活用術!ログインから運用見直しまで
勤務先の企業型確定拠出年金(企業型DC)で「三井住友信託銀行」が指定されているものの、初期設定のまま放置している人は少なくありません。物価上昇と社会保険料の負担増が続く2026年現在、退職給付制度の運用成果は老後資産の行方を大きく左右します。その運用管理の中心となるWebポータルが「ライフガイド(Life Guide)」です。
本稿では、ログイン方法の基本やパスワードを忘れた際のリセット手順から、資産運用の見直しテクニック、退職金シミュレーションの使い倒し方までを網羅的に解説します。資産形成で損を出さないためのポイントを整理し、賢く資産を守り育てるための道筋を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドは三井住友信託銀行の企業型DC加入者向け専用ポータルで、残高確認や配分変更が一括で行える。
- 要点2:加入者番号やパスワードの紛失時もWeb照会・再発行が可能であり、放置による運用機会損失を防ぐ体制が整っている。
- 要点3:元本確保型から投資信託へのスイッチングや退職金シミュレーションの活用で、将来の受取額に大きな差が生じる。
【2026年最新】三井住友信託銀行「ライフガイド」とは?企業型DC運用の基盤ツール
確定拠出年金 ライフガイドは、三井住友信託銀行が運営管理機関を務める企業型DC(企業型確定拠出年金)加入者専用のWebサービスです。給与から天引きまたは会社拠出された掛金がどのように運用され、現在いくらの評価額になっているかを24時間いつでもPCやスマートフォンから把握できます。
多くの企業で新入社員時や制度導入時にIDが配布されますが、操作方法が分からずに初期設定の元本確保型(定期預金など)に預けたまま数年間ログインすらしていないケースが散見されます。インフレ局面において元本確保型の比率が高すぎると、実質的な資産価値が目減りしかねません。ライフガイド 使い方マニュアルを参考に定期的なメンテナンスを行うことが、資産防衛の第一歩となります。
ログインできない時の対処法|加入者番号の照会やパスワード再発行の手順
数年ぶりにアクセスしようとして「ログインIDが分からない」「パスワードが弾かれた」というトラブルは極めて多く報告されています。スムーズに復旧させる手順を押さえておきましょう。
ログインに必要な情報は主に「加入者番号(3桁-3桁-4桁の計10桁)」と「暗証番号(パスワード)」です。手元に書類が見当たらない場合は、以下の手順で解決します。
1. 加入者番号が分からない場合
毎年郵送されてくる「お取引状況のお知らせ」や、入社時に渡された「加入者口座番号通知書」に記載されています。手元にない場合は、三井住友信託銀行 加入者番号 照会窓口に連絡するか、社内の総務・人事担当部署へ確認することで再確認が可能です。
2. パスワードを忘れた場合
ログイン画面の案内リンクからライフガイド パスワード再発行の手続きを行います。登録済みのメールアドレス宛に初期化用URLが送付される仕組みです。メールアドレス未登録の場合は郵送での再発行手続きとなるため、数日〜1週間程度の日数を要します。
なお、セキュリティの観点から一定回数以上の入力ミスをするとアカウントが一時ロックされます。ロックがかかった際や緊急時は、専門スタッフが対応するライフガイド 問い合わせ窓口(コールセンター)へ速やかに相談しましょう。
確定拠出年金で損をしないための「運用商品見直し」と実践的アプローチ
ライフガイドへのログイン後、最も重要な作業がライフガイド 運用商品 見直しです。確定拠出年金には大きく分けて「掛金の配分変更(これからの積立先を変える)」と「スイッチング(すでに保有している資産を売買して入れ替える)」の2つの機能があります。
20代〜40代で運用期間が10年以上残されている世代であれば、国内外の株式インデックスファンドを軸に設定することで、複利効果と世界経済の成長の恩恵を最大化しやすくなります。一方、定年退職が近づく50代後半からは、徐々に債券型や元本確保型の比率を高めてリスクを抑える戦略が有効です。
運用商品の入れ替え作業はすべてWeb上で完結し、手数料の無駄な発生を防ぎながら機動的なリバランスが可能です。市場の急変時にも慌てず、半年から1年に1度はポートフォリオのバランスをチェックする習慣を身につけましょう。
将来の受け取り額を可視化!退職金シミュレーションとライフプランニング機能
ライフガイドが提供する価値は、日々の残高照会にとどまりません。サイト内に搭載されている三井住友信託銀行 退職金シミュレーションを活用することで、現在の拠出額と利回りに基づく将来の給付予定額をワンストップで試算できます。
このシミュレーションツールでは、運用利回りを「1%」「3%」「5%」といった複数のシナリオで瞬時に比較可能です。月々数万円の掛金であっても、年3%の複利運用と年0.01%の定期預金とでは、30年後の受取額に数百万円以上の開きが生じる事実が視覚的に理解できます。
退職給付金の試算データを活用しながら、私的年金やNISA(少額投資非課税制度)と組み合わせることで、より精度の高い三井住友信託銀行 ライフプランニングが実現します。リタイアメントプランの土台として、一度シミュレーションを実行しておく価値は十分にあります。
ライフガイドの評判とメリット|手数料体系から問い合わせ窓口まで徹底検証
利用者の間でライフガイド 資産運用 評判を調査すると、「操作画面がシンプルで初心者でも迷いにくい」「商品ラインナップが信頼できる低コストインデックス投信を中心に構成されている」といったポジティブな評価が目立ちます。
制度面におけるライフガイド 手数料 メリットも大きな強みです。企業型DCにおける口座管理手数料は原則として勤務先企業が全額負担するため、加入者本人はコストを意識することなく資産運用を継続できます。取り扱い商品の信託報酬も業界最低水準のファンドがラインナップされており、長期運用におけるコスト負けを防ぎやすい設計です。
唯一の注意点は、企業の契約プランによって選択できる運用商品のラインナップや付帯サービスが一部異なる点です。自身のプランで選べるファンドの純資産総額や運用実績については、ログイン後の詳細画面で必ず確認しておきましょう。
【三井住友信託銀行 ライフガイド】に関するよくある質問(FAQ)
Q1:転職・退職した場合はライフガイドの口座はどうなりますか?
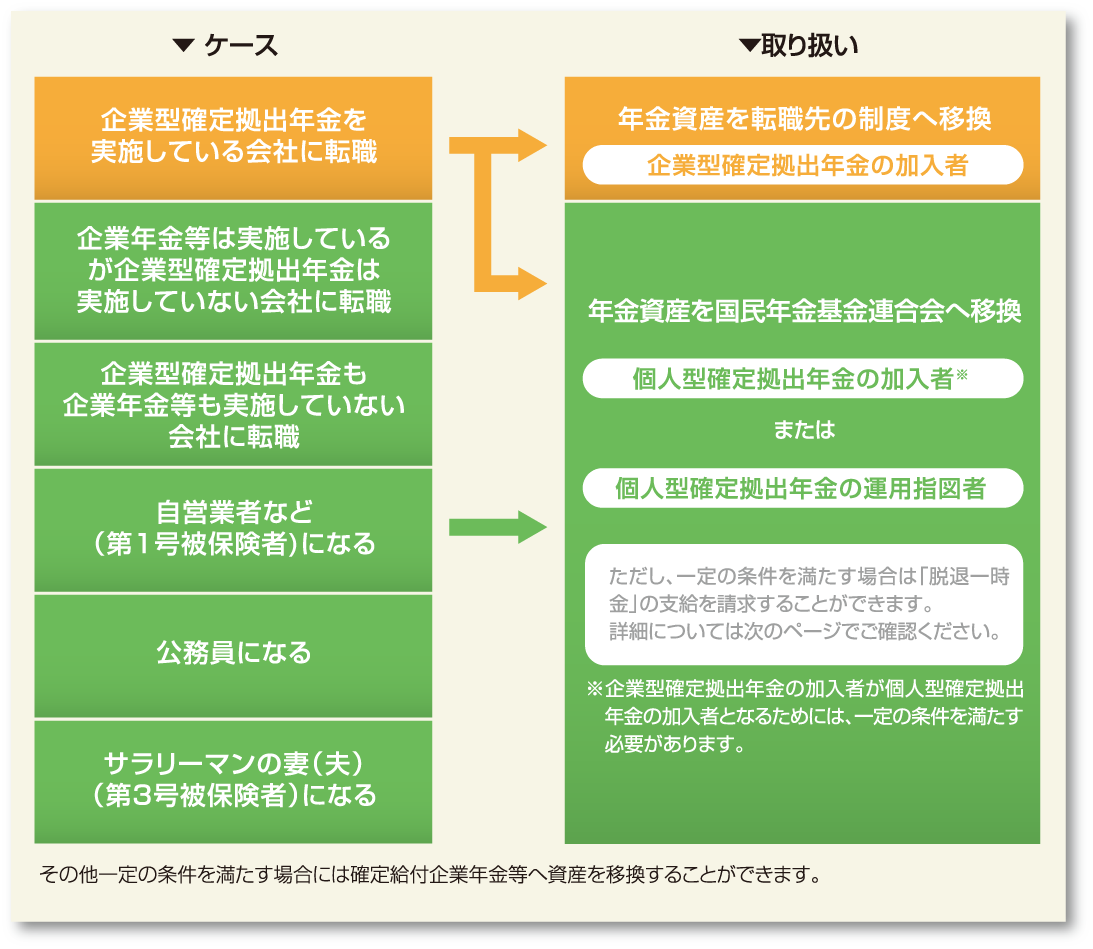
A1:退職後6か月以内に「個人型確定拠出年金(iDeCo)」または「新しい転職先の企業型DC」へ移換手続きを行う必要があります。放置すると国民年金基金連合会に自動移換され、管理手数料が差し引かれるなど不利益を被るため注意が必要です。
Q2:配分変更やスイッチングに手数料はかかりますか?
A2:ライフガイド内での運用商品の預け替え(スイッチング)や配分変更には、取引手数料は一切かかりません。ただし、投資信託を売却する際に「信託財産留保額」が設定されているファンドの場合は所定の費用が信託財産から差し引かれます。
Q3:スマートフォン向けの専用アプリは提供されていますか?
A3:専用アプリのほか、スマートフォンブラウザに最適化されたレスポンシブWeb画面から快適にログイン・操作が可能です。生体認証対応のブラウザであれば、ログイン情報の入力をスムーズに完了できます。
まとめ:放置厳禁!ライフガイドを活用して将来の資産形成を最適化しよう
退職金や年金制度の自己責任化が進む中、企業型確定拠出年金は個人の資産形成において最も手堅く、かつ税制メリットに優れた制度の一つです。その管理画面である三井住友信託銀行のライフガイドを放置することは、資産を増やす貴重なチャンスを逃していることと同義と言えます。
まずは一度ログインを行い、現状の積立先と資産配分を確認することから始めてみてください。定期的な資産の見直しとシミュレーションの活用が、豊かな将来のセカンドライフを形作る決定打となります。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
