非課税と不課税の違いとは?プロも迷う消費税区分の判定法と落とし穴
日々の経理処理や確定申告の現場で、経理担当者だけでなく経営者や個人事業主をも悩ませるのが「消費税がかからない取引」の分類です。請求書や領収書を見たときに「これは非課税なのか、それとも不課税なのか」と手が止まった経験を持つ方は少なくありません。
どちらも「消費税が上乗せされない」という点では同じに見えます。しかし税務上、両者は根本的に異なる概念であり、処理を誤ると仕入税額控除の計算が狂い、余計な追徴税額が発生するリスクを孕んでいます。インボイス制度が完全に定着した2026年現在の税務環境において、正しい税区分の見極めはバックオフィス業務の必須リテラシーです。本稿では、プロでも混同しやすい決定的な判定基準と実務上の注意点を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:不課税は「そもそも消費税の課税対象外」であり、非課税は「課税対象だが政策的配慮等で課税しない取引」を指す。
- 要点2:非課税売上は「課税売上割合」の分母に含まれるため、判定ミスは仕入税額控除の減額や税額計算の狂いに直結する。
- 要点3:給与・寄付金は不課税、土地売買・住宅家賃は非課税など、代表的な取引パターンと対価性の有無で即座に見分けるスキルが不可欠。
【基本概念】非課税と不課税の決定的な違い|消費税が「かからない」2つの理由
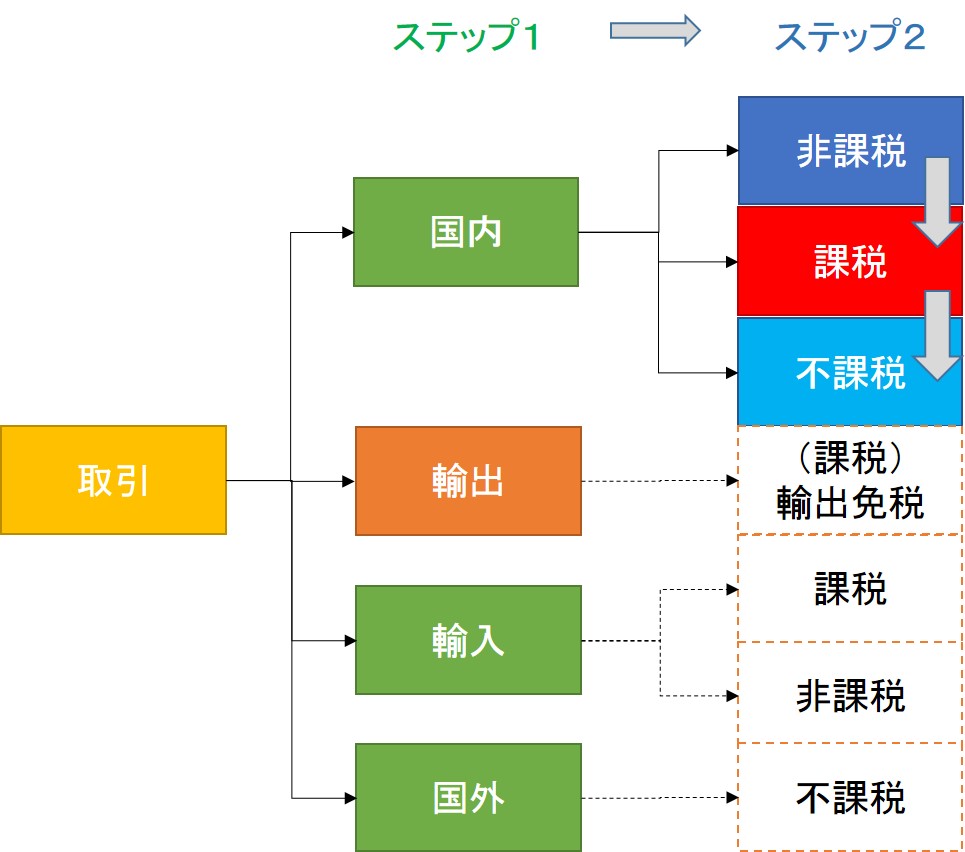
国税庁が定める消費税の基本原則において、国内取引が課税対象となるには「国内において」「事業者が事業として」「対価を得て行われる」「資産の譲渡・貸付け・役務の提供」という4つの要件をすべて満たす必要があります。
この4要件のどれか1つでも満たさない取引は、消費税の世界の外にあるものとして扱われます。これが国税庁の定義する「消費税の課税対象外(不課税取引)」です。商品やサービスの提供に対して反対給付(対価)がないものや、事業者が行わない個人の売買などが該当します。
一方の「非課税取引」は、上記の4要件をすべて満たしているものの、「消費税の性格上課税になじまないもの」あるいは「社会政策的な配慮」によって例外的に課税しないと法律で定められた取引です。土地の譲渡や利息、住宅の家賃、医療・介護・学校教育などがこれに当たります。つまり、「そもそも対象外」なのか「対象だが特別に免除されている」のかという出発点そのものが違います。
【比較図解】非課税・不課税・免税の違いを一目で整理
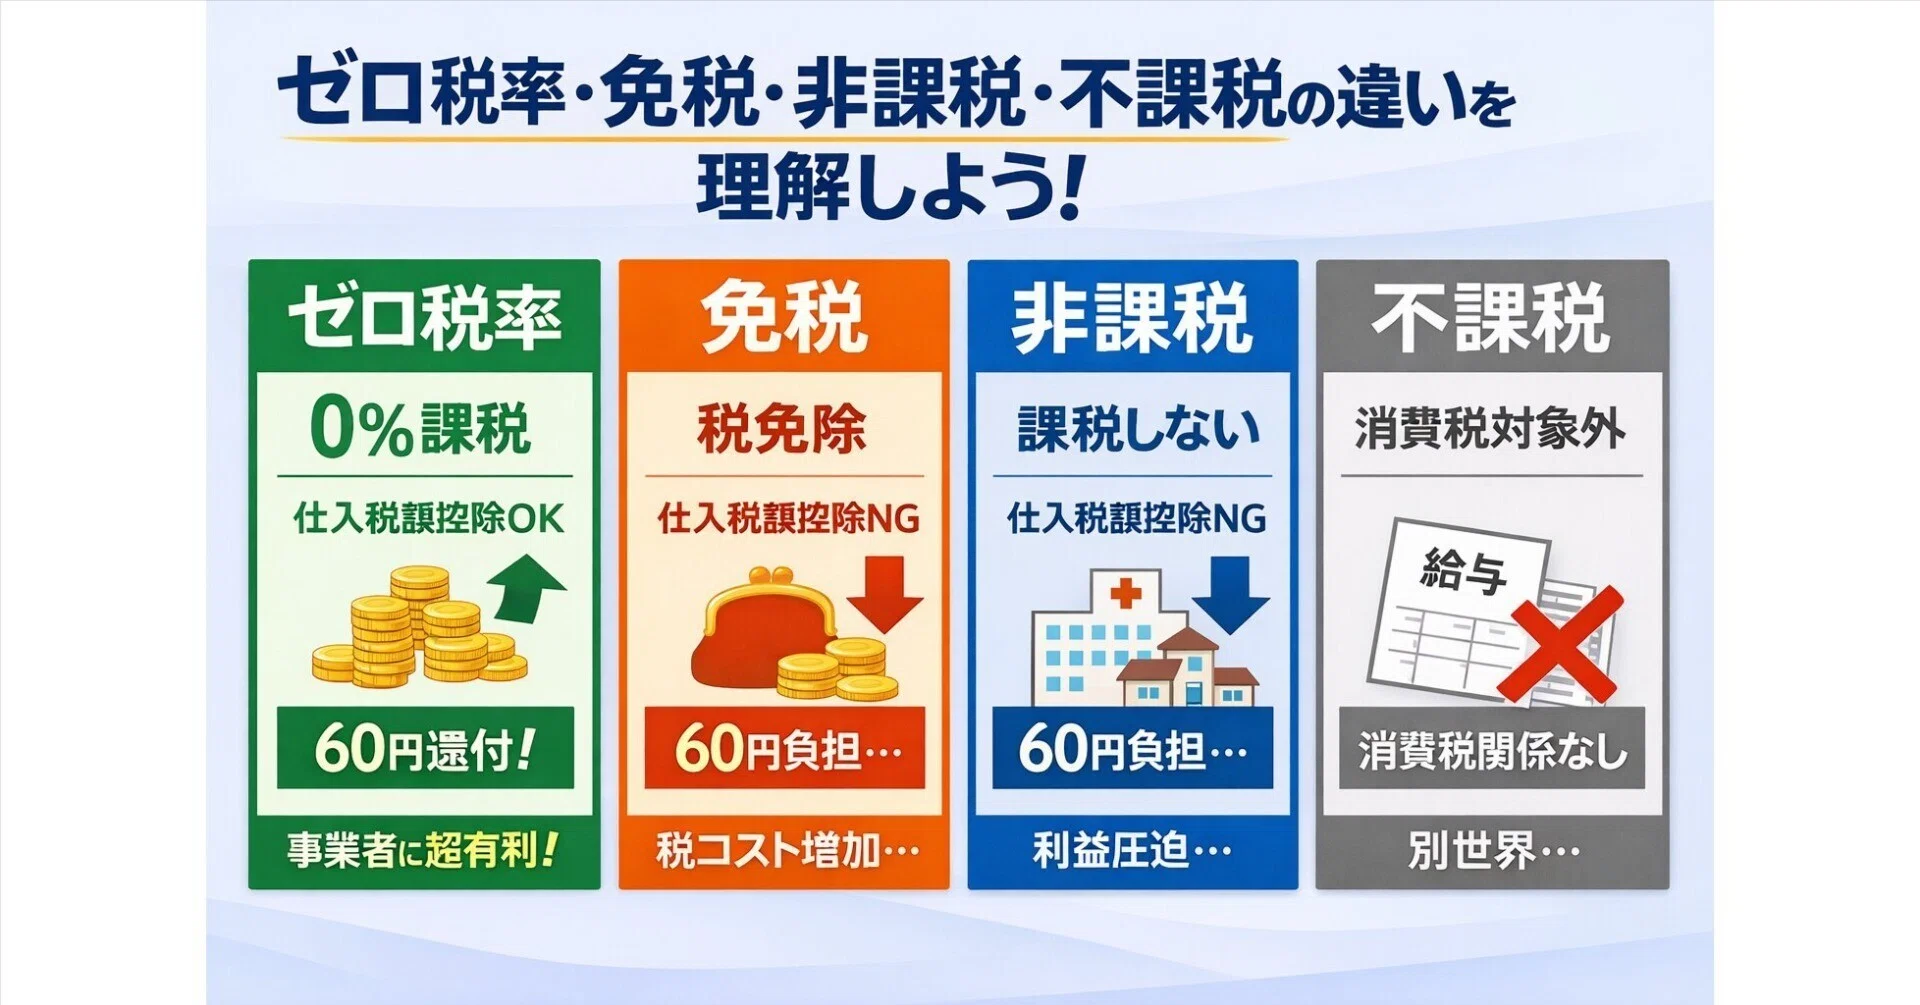
税務実務で混乱を招くもうひとつの概念が「免税(輸出免税など)」です。消費税が0%になる取引として非課税や不課税と混同されがちですが、その性質は大きく異なります。
輸出免税と不課税の比較を行うと、その構造の違いが鮮明になります。輸出免税は「課税対象の要件を満たした上で、外国で消費されるため消費税を免除する(0%課税)」という扱いです。そのため、輸出のために国内で仕入れた際にかかった消費税は全額が仕入税額控除の対象となり、還付を受けることが可能です。
これに対し、非課税取引のために行った仕入れは消費税の控除が制限されます。4つの税区分を整理すると以下の通りです。
・課税取引:要件を満たし、10%(または軽減8%)が課税される。
・免税取引:要件を満たすが、輸出等のため0%が適用される(仕入税額控除は可能)。
・非課税取引:要件を満たすが、政策的理由で課税されない(仕入税額控除は制限される)。
・不課税取引:要件を満たさず、消費税の計算枠組みから完全に除外される。
【実務の盲点】なぜ重要?仕入税額控除と課税売上割合への重大な影響
「税金が取られないなら、非課税でも不課税でも社内処理上は同じではないか」と考えるのは非常に危険です。その最大の理由は、消費税の納付税額を左右する「課税売上割合」の計算式にあります。
課税売上割合は、「(課税売上高 + 輸出免税売上高)÷(総売上高)」で算出します。この計算式の分母である「総売上高」には、非課税売上高が含まれますが、不課税売上高は一切含めません。
もし不課税売上であるはずの補助金や受取保険金を「非課税売上」として誤登録してしまうと、分母だけが不当に膨らみ、課税売上割合が低下します。課税売上割合が95%未満に落ち込むと、全額控除できたはずの仕入税額控除に制限がかかり、本来払う必要のない消費税を余計に納める事態に陥ります。逆の誤りがあれば過少申告となり、税務調査で追徴課税と延滞税を課される原因になります。
【具体例で即判定】勘定科目ごとの消費税区分と見分け方のルール
実務で迷った際は、各取引の「対価性」と「法令の指定」に着目して消費税区分を見分けるのが鉄則です。現場で頻出する代表的なグレーゾーンを解説します。
1. 給料・手当(不課税):
従業員に支払う給料が不課税とされる理由は、雇用契約に基づく労働の対価であり、「事業者が事業として行う資産の譲渡等」に該当しないためです。一方で、外部の個人事業主やフリーランスに支払う外注費は「事業者間の取引」となるため、課税取引に該当します。
2. 寄付金・補助金・助成金(不課税):
自治体からの補助金や各種助成金、寄付金は、金銭の交付に対して直接的な反対給付(商品や役務の提供)がないため不課税です。受取時は売上ではなく営業外収益等に計上し、消費税区分は「対象外(不課税)」として処理します。
3. 慶弔見舞金・香典・祝金(不課税):
取引先や従業員に対する慶弔見舞金の不課税処理も、純粋な贈与であり対価性がないことに基づきます。ただし、取引先への見舞金として「商品券」や「ギフトカード」を購入した場合は、物品切手等の購入として「非課税取引」になる点に注意が必要です。
4. 土地の売買・賃貸(非課税):
土地売買は非課税取引の代表格です。土地は使用しても減耗せず「消費」という概念になじまないためです。ただし、更地を1か月未満の短期で貸す場合や、駐車場としてアスファルト舗装等の設備を整えて貸し出すケースは「施設の利用料」とみなされ、課税取引へと変化します。
【2026年最新】インボイス制度下における税区分の注意点と実務ポイント
インボイス制度の導入を経て、適格請求書発行事業者としての処理が定着した現在、税区分のミスは買手側・売手側双方の税務リスクへと直結します。
特に注意すべきは、請求書上の表記と自社の会計システム入力の不一致です。取引先から届くインボイスに「対象外」や「非課税」の記載がある場合、その区分が本当に自社の取引性質に合致しているかを検証しなければなりません。取引先が誤って不課税取引を「税率0%の課税取引」として記載していた場合、それを鵜呑みにして仕入税額控除を適用すると、自社の申告漏れとして税務署から指摘を受けることになります。
また、会計ソフトに登録された勘定科目の初期税区分設定に依存しすぎないことも極めて重要です。同じ「租税公課」であっても、印紙税や固定資産税は不課税ですが、行政手数料の一部には課税されるものが混在します。摘要欄の確認をルーティン化し、形式的な科目判定から脱却することが求められます。
【非課税 不課税 違い】に関するよくある質問(FAQ)
Q1:敷金や保証金の返還を受ける際、消費税の扱いはどうなりますか?
A1:後日返還される敷金・保証金は、単なる金銭の預け入れ・預かりに過ぎず対価性がないため「不課税取引」です。ただし、退去時に原状回復費用や償却費として差し引かれ、返還されないことが確定した部分は「役務提供の対価(課税)」または「権利設定の対価(非課税・課税は物件用途による)」として処理する必要があります。
Q2:受取利息や住宅用の家賃収入は、なぜ不課税ではなく「非課税」なのですか?
A2:資金の融通や住宅の貸付けという「役務の提供」があり、その対価として利息や家賃を受け取っているため、課税取引の4要件を満たしています。しかし、社会政策的な配慮(生活の基本である住居費への配慮や、金融取引に対する性格上の配慮)に基づき、消費税法上で「あえて課税しない」と指定されているため非課税となります。
Q3:社用車の売却で得た下取り代金はどの区分になりますか?
A3:法人が事業で使用していた車両を売却する場合、事業用資産の譲渡にあたるため「課税取引」です。減価償却が進んで帳簿価額が1円になっていたとしても、売却対価全額に対して消費税が課税されます。下取り額をそのまま車両代金から相殺して不課税扱いにしないよう注意してください。
まとめ:正しい税区分判定が企業のキャッシュフローを守る
非課税と不課税の違いは、単なる言葉の定義にとどまらず、課税売上割合の算出や仕入税額控除の正確性に直結する実務上の最重要テーマです。「対価があるか」「法律で例外指定されているか」という2つのフィルターを通すことで、大半の取引は明快に整理できます。
税務調査において消費税の区分判定は真っ先にチェックされるポイントのひとつです。曖昧な処理を放置せず、取引の背景にある実質的な性質を見極める習慣をつけることが、適正な税務申告と不要な納税リスクの回避につながります。 (出典: 非課税 不課税 違い(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
