自家製梅酒は違法?酒税法の落とし穴と安全に楽しむ鉄則
初夏の風物詩として親しまれている自家製の梅酒作りですが、何気ない素材選びや振る舞い方ひとつで、知らぬ間に法律違反へ足を踏み入れてしまうリスクが潜んでいます。日本の法律上、アルコール類を新たに作り出す行為は厳しく規制されており、一般家庭での梅酒作りも「酒税法」に定められた厳格な例外規定のもとで初めて認められているのが実情です。
「昔から祖母が作っていたから大丈夫」「少し度数が低めのお酒で漬けたら飲みやすいのでは」といった軽い気持ちの工夫が、法的には無免許製造(いわゆる密造)とみなされるケースも少なくありません。本稿では、国税庁が定める最新の法規範に基づき、自家製梅酒にまつわる法的境界線と安全に楽しむための具体的基準を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:梅酒作りは酒税法第43条の「果実酒の特例」により例外的に合法化されているが、ベースとなるお酒のアルコール度数は「20度以上」が絶対条件である。
- 要点2:アルコール度数20度未満のお酒(みりん・ワイン・日本酒など)の使用や、ぶどう・穀類の混和は酒税法違反(密造罪)となり、10年以下の懲役または100万円以下の罰金が科されるリスクがある。
- 要点3:自家製梅酒は「同居親族での自家消費」に限定されており、友人への無償プレゼントや飲食店での無届提供・販売は明確に禁止されている。
【法律の真相】自家製梅酒は違法?酒税法と「密造」に該当する絶対NG基準
日本の酒税法において、酒類を製造するには原則として税務署長からの「酒造免許」を受ける必要があります(酒税法第7条)。酒類に果実などを漬け込む行為は、化学的には「既存の酒類と他の物品の混和」に該当し、法的には新たな酒類を製造したとみなされるのが基本原則です。
では、なぜ一般家庭での梅酒作りが日常的に行われているのか。その根拠は、酒税法第43条第11項および同法施行令に定められた「果実酒の特例(自家醸造の例外規定)」にあります。この特例によって、消費者が自ら消費することを目的として、すでに酒税が課税されているアルコール度数20度以上の酒類に特定の物品を混和する場合に限り、例外的に酒造免許が不要とされています。
裏を返せば、この特例が定める要件から1ミリでも外れた調合を行った瞬間、その行為は特例の保護を失い、酒造法・酒税法上の「無免許製造(密造)」に該当します。酒税法第54条に基づき、無免許製造には「10年以下の懲役または100万円以下の罰金」という非常に重い刑事罰が規定されています。
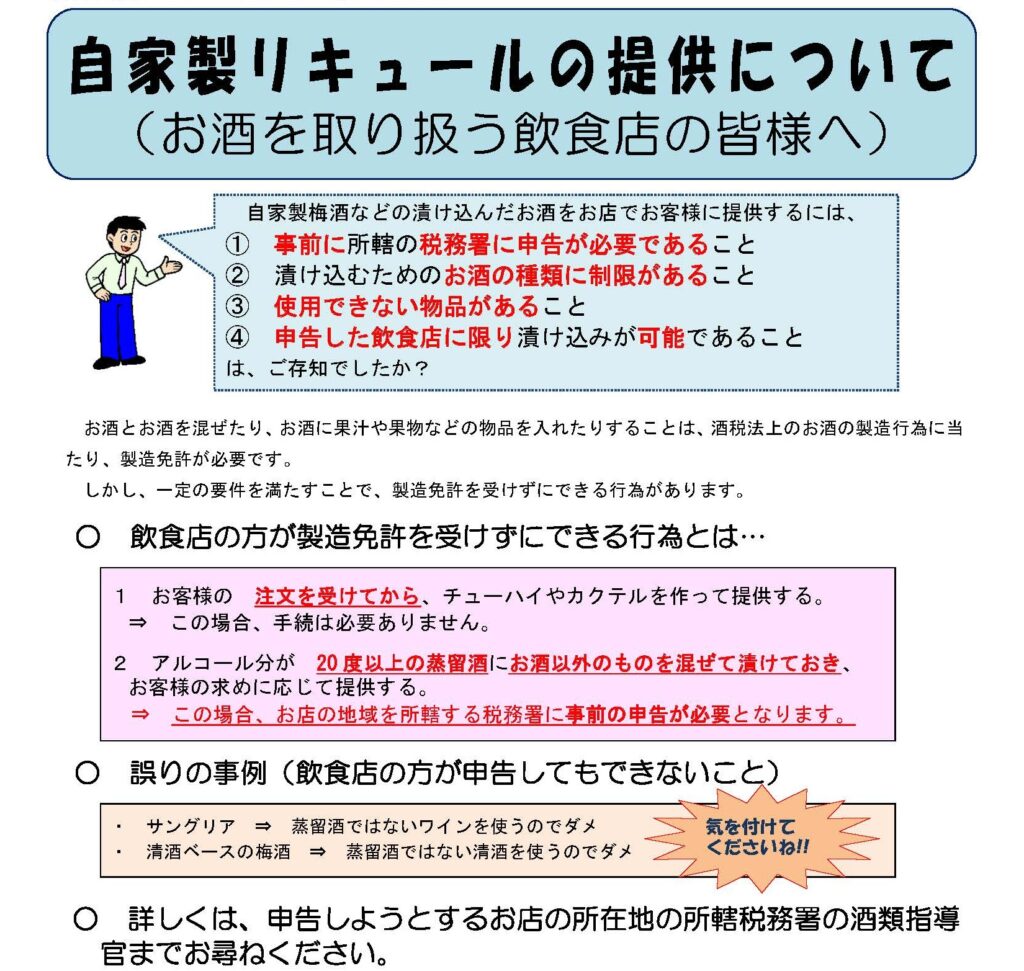
知らずに犯す罠|梅酒のみりん漬け禁止理由と度数20度未満のリスク
自家製梅酒を作る際、最も抵触しやすいのが「アルコール度数20度以上のお酒を使用する」という鉄則です。市販の梅酒用ホワイトリカーのアルコール度数が一様に35度に設定されているのには、明確な法的・科学的根拠が存在します。
近年、健康志向や飲みやすさを求めて「アルコール度数が低めの日本酒やワインで漬けたい」「まろやかな甘みを出すために本みりんで漬けたい」と考える人が見受けられます。しかし、これらはすべて違法行為となります。
【みりん漬け・度数20度未満が禁止される理由】
アルコール度数が20度未満のお酒に糖分や果実を加えると、果汁に含まれる酵母や空気中の微生物の働きによって「新たなアルコール発酵」が再開してしまう科学的リスクが生じます。アルコール度数が20度以上あれば酵母の活動が阻害され、発酵によるアルコールの増加(=無免許での新規醸造)が防げます。しかし、本みりん(度数約14度前後)や一般的な清酒(度数15度前後)では再発酵が進み、意図しない密造状態が発生してしまうため、国税庁の果実酒ルールによって一律に禁止されています。
また、度数要件だけでなく「混ぜてはいけない物品」も法律で厳格に指定されています。
- ぶどう・やまぶどう類:ワインの無免許醸造を防ぐため、粒の大小を問わず一切の混和が禁止。
- 米・麦・あわ・とうもろこし等の穀類:日本酒やビール、ウイスキーなどの発酵原料となるため混和禁止。
- アミノ酸等・糖類以外の発酵性物質:法令で除外された特定の物品以外の混和は制限対象。
【実態検証】国税庁の果実酒ルールと現場データに見る合法・違法の境界線
消費者が安全に楽しむための境界線を明確にするため、国税庁の公式見解および法令基準に基づく比較データを整理しました。
| 行為・素材の条件 | 法的区分・根拠 | 違反時の想定ペナルティ | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| ホワイトリカー(35度)+青梅+氷砂糖 | 適法(酒税法第43条の特例適用) | なし(完全合法) | 最も標準的で失敗のない手法。防カビ性・抽出効率ともに最も安定。 |
| 本みりん(14度)または清酒(15度)での漬け込み | 違法(度数20度未満による無免許製造) | 10年以下の懲役または100万円以下の罰金 | ネット上のレシピを鵜呑みにした過失違反が多発。必ず20度以上を確認すること。 |
| アルコール度数20度以上の果実酒専用日本酒・ブランデー | 適法(20度以上の要件をクリア) | なし(完全合法) | 日本酒やウイスキーでも「20度以上」と明記された専用商品なら合法的に使用可能。 |
| 漬け込み素材に「ぶどう」や「米・麦」を使用 | 違法(酒税法施行令で指定された禁止物品) | 10年以下の懲役または100万円以下の罰金 | 果実酒であってもぶどう類は例外なく完全NG。サングリア作りでも同様の注意が必要。 |
| 完成した自家製梅酒を友人に小分けプレゼント・フリマ出品 | 違法(自家消費要件の逸脱・無免許販売) | 1年以下の懲役または50万円以下の罰金等 | 無償の譲渡であっても「同居親族以外の消費」は特例対象外。瓶の持ち出しは違法となる。 |

ネットの誤解を徹底検証|SNSでの酒税法違反への反応と「他人に振る舞う」盲点
ソーシャルメディアや料理投稿サイトでは、定期的に「梅酒の法律違反」をめぐる議論が白熱します。特に初夏の仕込み時期になると、X(旧Twitter)やInstagram上で「知らずに度数13度の白ワインで梅酒を作ってアップして炎上した」「実家からもらった梅酒を職場で配ったら同僚に法的な問題を指摘された」といった投稿が散見されます。
ネット上の反応を検証すると、「個人が家で楽しむだけなのに法律が厳しすぎる」「知らなかったでは済まされない重罪リスクに驚いた」といった声が二極化しています。しかし、司法や税務当局の運用は明確です。
見落とされがちな最大の盲点が「自家消費の範囲」です。特例が認めているのは「自己の家屋において、自ら消費するため(同居の親族が消費する場合を含む)」に限定されています。したがって、以下の行為はすべて法律上アウトとなります。
- 美味しくできたからと、一人暮らしの友人や近所の人へ小瓶に詰めて無償で譲渡する行為
- ホームパーティー等で、同居していないゲストに手作りの梅酒を振る舞う行為(※飲食店だけでなく個人宅での振る舞いも厳密には特例対象外)
- フリマアプリやバザー、地域のイベントで「手作り梅酒」を出品・販売する行為
飲食店が自家製梅酒を客に提供する場合には、事前に所轄税務署へ「特例適用店舗の申告書」を提出し、指定された帳簿管理を行う義務があります。無届のまま「自家製梅酒サワー」などをメニューに載せて提供した飲食チェーンが税務指導を受ける事例も過去に発生しています。
一般に知られていない盲点とネットの誤解
酒税法をめぐっては、時代遅れの都市伝説や誤った解釈が今なおWeb上に残っています。現場取材を通じて判明した典型的な誤解を是正します。
誤解1:「漬けてから数日ですぐ飲むならアルコール度数は関係ない?」
完全に誤りです。混和した瞬間に「酒類の製造」とみなされるため、漬け込み期間の長短は関係ありません。度数20度未満のお酒に漬けた時点で、その瞬間に法律違反が成立します。
誤解2:「みりんは酒類調味料だから酒税法の対象外?」
誤りです。「本みりん」は酒税法上の「混成酒類(みりん)」に分類される立派なお酒です。アルコール分を含まない「みりん風調味料」であっても、低度数の液体に果実を漬け込んで発酵させれば違法な醸造行為となります。
誤解3:「ノンアルコールの梅シロップも酒税法の監視対象になる?」
青梅と氷砂糖だけで作る「梅シロップ」はアルコールを使用しないため酒税法第43条の混和には該当しません。ただし、常温で長期間放置して自然発酵が進み、アルコール分が1%以上生成されてしまった場合、法的には「酒類」となってしまいます。発酵を防ぐために酢を少量加えたり、冷蔵庫で適切に管理することが推奨されます。
【プロの結論】自家製梅酒作りに向いている人・慎重になるべき人の判断基準
家庭での梅酒作りは季節の情緒を味わえる素晴らしい食文化ですが、リスク管理とコンプライアンスの観点から明確な向き・不向きが存在します。
【自家製梅酒作りに向いている人】
- 指定のレシピとアルコール度数(20度以上)を厳格に守れる人
- 完成した梅酒を自宅で、自分自身と同居家族だけで完結して楽しめる人
- ベースとなる蒸留酒(ホワイトリカー、35度焼酎、果実酒用ブランデー等)の風味の違いを嗜みたい人
【自家製梅酒作りに慎重になるべき・おすすめできない人】
- 「アルコール度数の低いお酒で軽く漬けたい」と自己流アレンジを好む人
- 完成した手作り品を友人・知人・同僚へ配ることを楽しみにしている人(法的なトラブルの原因となります)
- 保存容器の消毒や温度管理が苦手で、発酵による濁りや変質のリスクを管理できない人

【梅酒 酒造 法】に関するよくある質問(FAQ)
Q1:どうしても日本酒やウイスキーで梅酒を作りたいのですが、法律上可能ですか?
A1:可能です。ただし、使用する日本酒やウイスキーの「アルコール度数が20度以上」である必要があります。一般的な清酒(15度前後)は使用できませんが、酒蔵から販売されている「果実酒専用の高濃度原酒(20度以上)」や、40度前後ある一般的なウイスキーであれば合法的に使用できます。
Q2:実家で親が作った梅酒を、一人暮らしの自宅へ持ち帰って飲むのは違法ですか?
A2:厳密な酒税法の解釈では、特例が適用されるのは「製造者の自己の家屋において、自らまたは同居の親族が消費する場合」に限られます。別居している親族への譲渡・持ち出しは特例の範囲外となるため、法的な観点からは避ける必要があります。
Q3:炭酸水で割って飲むサングリアのように、飲む直前に混ぜるのも違法ですか?
A3:飲む直前にグラス内で混ぜて即座に消費する行為(カクテル調合)は、製造行為とはみなされないため違法ではありません。ただし、ピッチャーや瓶などに作り置きして保存する行為は「混和(製造)」とみなされるため、度数20度未満のお酒やぶどうを使ったサングリアの作り置きは酒税法違反となります。
まとめ:ルールを遵守して安全な自家製梅酒ライフを
日本の自家製梅酒文化は、酒税法という法律の厳格な枠組みと「果実酒の特例」という例外規定の絶妙なバランスの上に成り立っています。「アルコール度数20度以上のお酒を使う」「混和禁止物品(ぶどう・穀類等)を避ける」「同居親族での自家消費にとどめる」という3大原則を徹底して遵守することが、法的リスクを回避する唯一の手段です。
自己流のアレンジや安易な他者への譲渡を控え、正しい知識と法令遵守の意識を持って、伝統的な季節の手仕事を安全にお楽しみください。 (出典: 梅酒 酒造 法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
