企業型確定拠出年金を放置は大損?2026年の賢い運用と落とし穴
勤務先で「企業型確定拠出年金(企業型DC)」に加入しているものの、入社時に設定した初期設定のまま口座を放置していないでしょうか。物価高が定着した現在、定期預金などの元本確保型商品だけに預けておく行為は、実質的な資産目減りを招く大きなリスクとなっています。
会社が掛金を拠出してくれる強力な資産形成制度でありながら、仕組みの複雑さから運用の見直しを後回しにする会社員は少なくありません。2026年の法改正動向やiDeCoとの併用ルールを踏まえ、自分年金を最大限に育てるための実践的なポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:定期預金などの元本確保型はインフレ下で実質目減りするため、リスク許容度に応じた投資信託への配分見直しが不可欠。
- 要点2:税制優遇(運用益非課税・所得控除・退職所得控除)の恩恵は絶大だが、原則60歳まで引き出せない資金拘束に注意が必要。
- 要点3:マッチング拠出の上限ルールやiDeCo併用、転職時の自動移管ペナルティを把握し、口座の「完全放置」を避けることが肝心。
【放置は実質的な損失?】元本確保型に眠る資金とインフレリスクの真相
多くの企業型DC加入者が陥りがちなのが、入社時にデフォルト設定されている「定期預金」や「保険商品」などの元本確保型に資産の大半を置いたままにしてしまうケースです。一見すると元本割れしない安全策に見えますが、現在のようなインフレ局面では致命的な落とし穴となります。
一般的な企業型DCにおける元本確保型の適用利率は年0.01%〜0.05%前後にとどまります。これに対し、消費者物価が年2%〜3%ペースで上昇を続ければ、数字上の残高は減らなくても、将来買えるモノやサービスの量は確実に減少していきます。名目上の元本割れを避けるあまり、購買力という実質ベースでの元本割れを起こしている事実に気づかなければなりません。
投資信託を組み合わせた加入者の企業型DCの平均運用利回りは年3%〜5%前後で推移している実績が多く、長期間の複利効果を考慮すると、運用方針の違いだけで定年時の資産額に数百万円以上の開きが生じることも珍しくありません。
【知っておくべき損得勘定】企業型確定拠出年金のメリットとデメリット
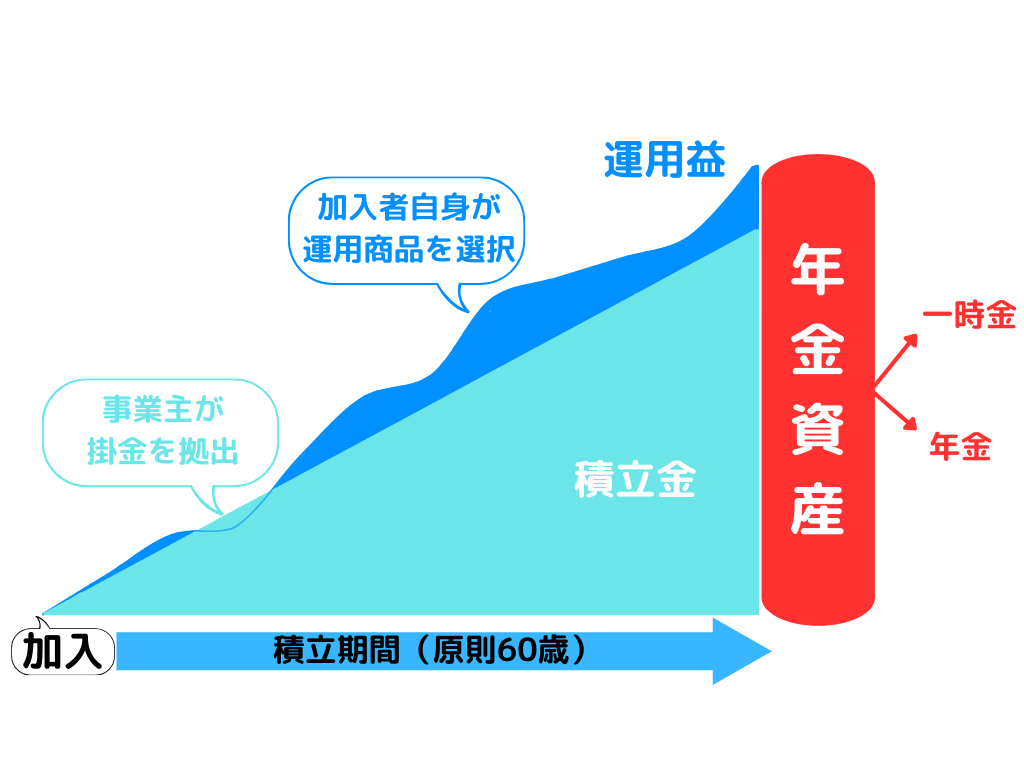
制度を味方につけるには、強力な恩恵と制約の両面を冷静に比較しておく姿勢が求められます。企業型確定拠出年金のメリットとして最大の要素は、何といっても手厚い税制優遇です。会社が拠出する掛金は給与扱いにならず非課税となり、運用期間中の利息や分配金・売買益も全額非課税で再投資されます。さらに受取時にも、一時金受取なら退職所得控除、年金受取なら公的年金等控除が適用されるなど、三重の税制メリットが用意されています。
一方で、見逃せないのが企業型確定拠出年金のデメリットです。最大の制約は、原則60歳まで資金の引き出しが一切できないという厳しい引き出し条件にあります。住宅購入の頭金や子どもの急な教育費、突発的な病気の治療費など、流動性が必要なライフイベントの資金としては使えません。
また、会社が提携する運営管理機関(信託銀行や証券会社)が用意した商品ラインナップの中からしか選べないため、投資信託の選択肢が限られていたり、信託報酬(管理コスト)が高めのファンドが混ざっていたりする点も意識すべき課題です。
【マッチング拠出とiDeCo併用】掛け金上限額のルールと効率的な併用術
会社の掛金に自分でお金を上乗せして拠出する「マッチング拠出」を活用する加入者が増えています。自ら拠出した分も全額が所得控除の対象となり、毎月の所得税・住民税を直接軽減できるため、非常に節税効果の高い手段です。
ただし、マッチング拠出には「会社拠出額を超えて拠出できない」「会社拠出額と本人拠出額の合算が拠出限度額(他制度なしの場合月額5万5,000円、他制度ありの場合月額2万7,500円)以内」という明確な上限額ルールが存在します。会社の拠出額が月5,000円であれば、自分も5,000円までしか上乗せできません。
もし会社の掛金が少額でマッチング拠出枠を十分に活かせない場合は、企業型確定拠出年金とiDeCo(個人型確定拠出年金)の併用が有力な選択肢になります。法改正により原則として規約の定めがなくてもiDeCoの併用が可能になっており、「会社拠出額+iDeCo掛金」が上限額内に収まり、かつiDeCo単体の拠出上限(月額2万円または1万2,000円)を満たせば、独自に好みの金融機関でiDeCo口座を開設して積立額を増やすことができます。
【2026年最新の商品選び】平均利回りを意識したおすすめアセット配分
企業型DCの運用で着実な成果を狙うなら、手数料の低さと分散投資を徹底した商品選びが基本線となります。企業型DCでおすすめできる主力商品は、全世界の株式市場に低コストで幅広く分散できる「全世界株式インデックスファンド」や、米国の主要企業に連動する「S&P500インデックスファンド」です。
選定時の判断軸として、信託報酬が年0.1%〜0.2%台以下に抑えられている超低コストファンドを優先的に探してください。長期の積立投資において、年0.5%以上の運用管理費用を支払い続けることは将来のリターンを確実に削り取ります。
20代〜40代で定年退職まで15年以上の運用期間がある世代なら、株式比率を80%〜100%程度まで高め、一時的な市場変動を時間分散で乗り越えるアプローチが合理的です。一方、50代後半に入り受取時期が近づいている場合は、国内債券型ファンドや一部の元本確保型商品を段階的に混ぜ、資産全体のボラティリティを抑えるアセットアロケーションへの調整が役立ちます。
【転職・退職時の落とし穴】移管手続きのタイムリミットと引き出し条件
キャリアの転換期に最もトラブルが多発するのが、転職・退職に伴うポータビリティ(持ち運び)の手続きです。会社を退職した場合、これまでの企業型DCの年金資産は、退職日の翌日の属する月の翌月から起算して6か月以内に、転職先の企業型DCや個人型のiDeCoへ移管手続きを完了させなければなりません。
この期限を過ぎて放置してしまうと、資産は自動的に「国民年金基金連合会」へ特定移管されます。自動移管されると運用が強制停止されて利息がつかないばかりか、毎月の管理手数料が資産残高から自動徴収され続け、通算加入者等期間にもカウントされないという三重苦に見舞われます。
転職先に企業型DC制度がない場合やフリーランス・公務員になる場合は、速やかに楽天証券やSBI証券などの主要ネット証券でiDeCo口座を開設し、移管届を提出する段取りを整えておく必要があります。
【確定拠出年金法の最新改正】押さえておきたい税制優遇と受取時のポイント
社会保障審議会などで議論が進められてきた確定拠出年金制度の改革では、加入可能年齢の引き上げや拠出限度額の緩和など、より長く柔軟に資産形成ができる環境づくりが進んでいます。70歳までの就労機会確保に伴い、高齢期になっても運用を継続できる選択肢が広がっています。
受取時における税金計算の要である退職所得控除の取り扱いについても動向を追っておく必要があります。退職所得控除は「勤続20年以下なら年40万円、20年超なら年70万円」が控除される強力な非課税枠ですが、会社の退職金と企業型DCの一時金を同じ年に受け取ると、控除枠を共有するため課税額が跳ね上がる場合があります。
「企業型DCを60歳で先に一時金として受け取り、会社の退職金を65歳以降に受け取る」といった受給時期の分散テクニックなど、出口戦略の工夫次第で手取り額に数十万円から百万円単位の差が生まれます。
【企業型確定拠出年金】に関するよくある質問(FAQ)
Q1:企業型DCで元本割れすることはありますか?
A1:株式型や債券型の投資信託を選んだ場合、市場の値動きによって一時的に元本割れする時期は生じます。ただし、15年以上の長期にわたって世界経済の成長に分散投資を継続すれば、過去のデータ上はプラスリターンに収束する確率が極めて高くなります。
Q2:会社の掛金が少額です。どう増額すればいいですか?
A2:勤務先が「マッチング拠出」を導入していれば、給与天引きで自己資金を上乗せ拠出できます。マッチング拠出が導入されていない、あるいは会社の拠出額が小さくて枠を広げられない場合は、個人でiDeCoを開設して併用積立を行うのが有効です。
Q3:一度選んだ商品は後から変更できますか?
A3:いつでも変更可能です。毎月の購入商品や割合を変更する「配分変更」と、これまでに積み立てた資産を売却して別の商品へ乗り換える「スイッチング(預け替え)」の2種類の手続きを、WEBの管理画面から手数料無料で行えます。
Q4:退職して専業主婦(主夫)になった場合はどうなりますか?
A4:第3号被保険者としてiDeCo口座を開設し、そこに企業型DCの資産を移管して運用を継続できます。拠出をストップして運用だけを続ける「運用指図者」になることも可能です。
まとめ:資産防衛は「放置ゼロ」の設定見直しから
企業型確定拠出年金は、国と会社が用意してくれた極めて恵まれた資産形成プラットフォームです。運用益非課税の恩恵を十分に享受し、将来のインフレから資産を守り抜くためには、「入社時に決めた元本確保型のまま放置する」状態を一刻も早く解消することが出発点となります。
まずは専用サイトへログインし、現在の資産配分比率と組み入れ商品の信託報酬をチェックしてみてください。全世界株式や米国株式などの低コストインデックスファンドへの配分見直しや、マッチング拠出・iDeCo併用の検討を行うわずか数十分の行動が、将来受け取る老後資金の豊かさを大きく左右します。 (出典: 企業 型 確定 拠出 年金(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
