中退共(中小企業退職金共済)の仕組みと落とし穴をプロが徹底解説
採用力の強化や定着率の向上を目指す中小企業にとって、退職金制度の構築は避けて通れない経営課題です。自前で巨額の退職引当金を用意・運用することが難しい企業に向けて、国がサポートする共済制度として広く定着しているのが「中退共(ちゅうたいきょう)」です。
掛金の全額非課税や国の手厚い助成金といった魅力的なメリットがある一方で、早期退職時の元本割れや懲戒解雇時の取り扱いなど、事前に把握しておくべき注意点も存在します。制度の基本構造から賢い活用法、受取額の試算まで分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:中退共(中小企業退職金共済制度)は国の助成金や掛金全額損金算入の税制優遇を受けられる中小企業向けの退職金共済制度。
- 要点2:掛金月額は柔軟に選べる一方、1年未満の退職は掛け捨て、3年6ヶ月未満は元本割れを起こすデメリットに注意が必要。
- 要点3:退職金は機構から従業員へ直接支給される仕組みのため、企業型確定拠出年金(企業型DC)との違いや手続きの流れを正しく理解しておくことが重要。
【基本解説】中退共(中小企業退職金共済制度)の仕組みと加入条件
中退共(正式名称:中小企業退職金共済制度)は、自力で単独の退職金制度を設けることが難しい中小企業を支援するために、中小企業退職金共済法に基づき設立された国の退職金制度です。厚生労働省所管の独立行政法人「勤労者退職金共済機構」が運営母体となっています。
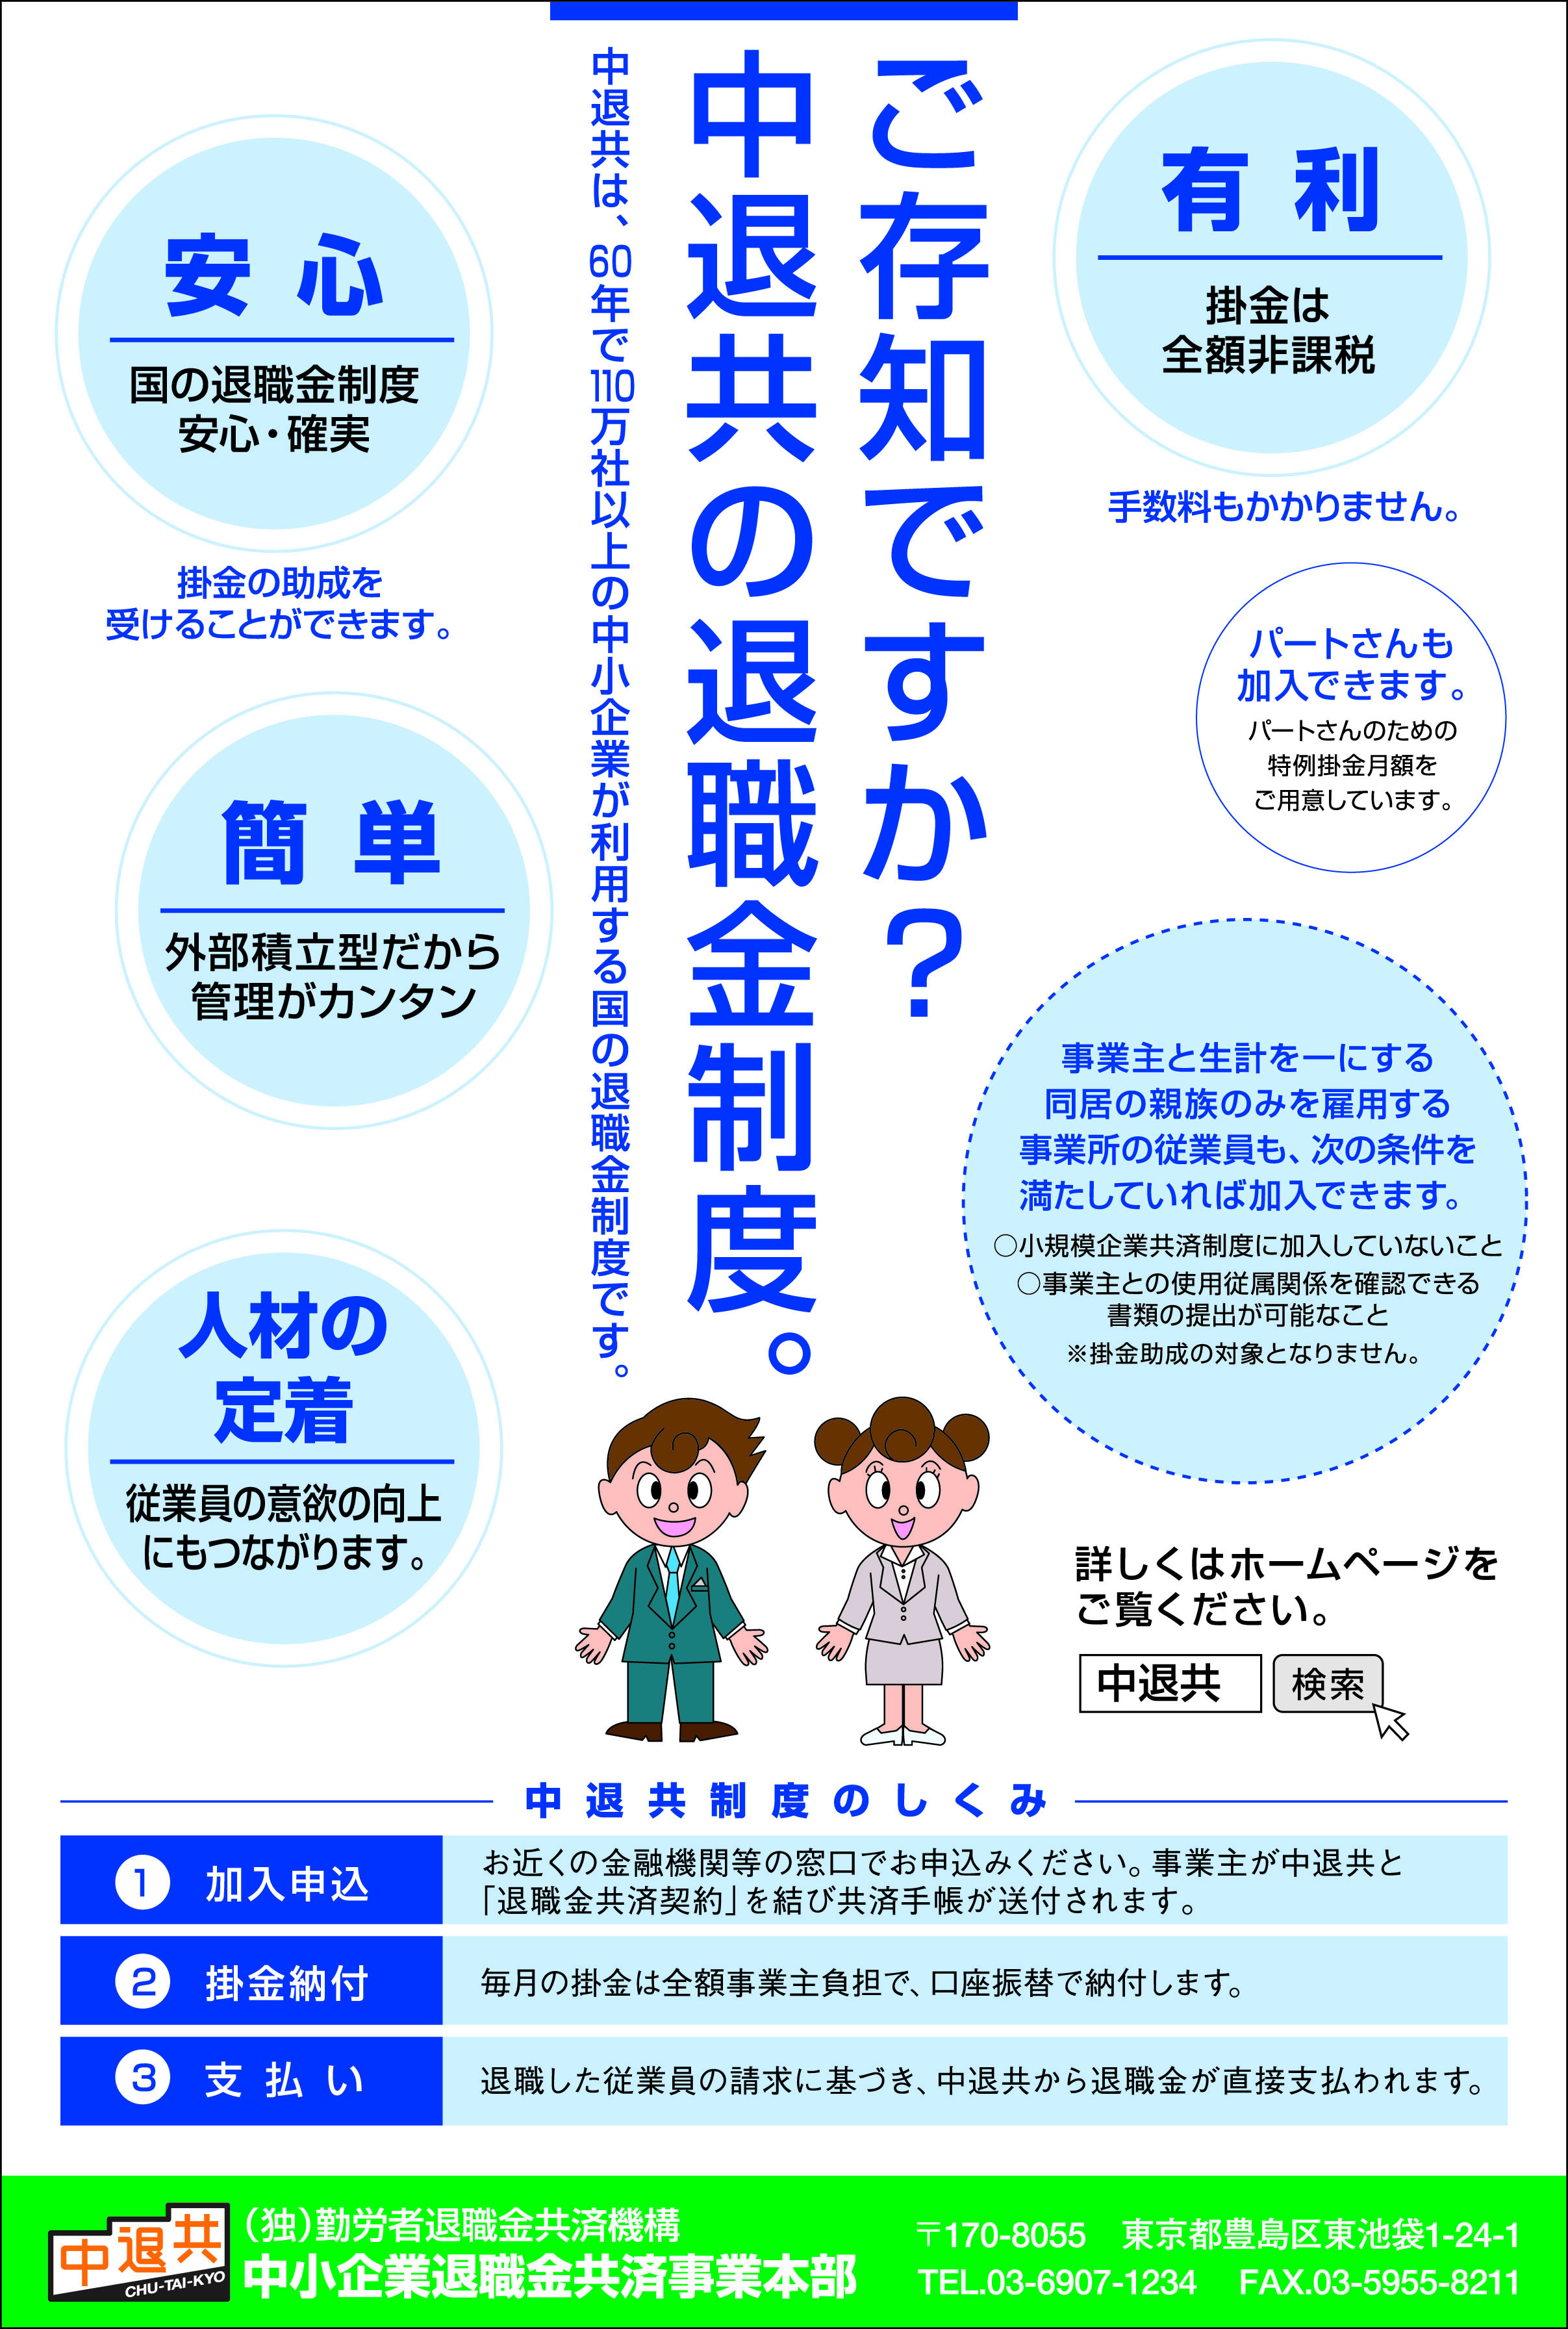
基本的な枠組みは非常にシンプルです。事業主が毎月の掛金を金融機関を通じて機構へ納付し、従業員が退職した際には、機構から退職した従業員本人の口座へ直接退職金が支払われます。企業が退職金原資を社内に留保・運用する必要がなく、管理コストを大幅に削減できる点が大きな特徴です。
加入できる企業の条件は業種ごとに定められており、資本金(または出資総額)もしくは常時雇用する従業員数のいずれかが以下の基準を満たしていれば加入可能です。
- 一般業種(製造業・建設業・運輸業など):資本金3億円以下、または従業員300人以下
- 卸売業:資本金1億円以下、または従業員100人以下
- サービス業:資本金5,000万円以下、または従業員100人以下
- 小売業:資本金5,000万円以下、または従業員50人以下
国の助成金と税制優遇|中退共を導入する企業の大きなメリット
中退共が多くの企業に選ばれ続けている最大の理由は、民間保険会社の退職金プランにはない強力な公的サポートにあります。
まず挙げられるのが、中退共の税制優遇(損金算入)です。事業主が負担する掛金は、法人企業であれば「全額損金」、個人事業主であれば「必要経費」として処理できます。従業員の給料として課税されることもないため、法人税・所得税の負担を抑えながら退職金を計画的に積み立てることが可能です。
さらに見逃せないのが、中退共に対する国の助成金制度です。新しく制度に加入する企業に対しては、加入後4ヶ月目から1年間にわたり「掛金月額の2分の1(従業員1人あたり上限5,000円)」が国から助成されます。また、掛金月額を増額(18,000円以下からの引き上げ)する場合にも、増額分の3分の1が1年間助成されるなど、導入初期のコスト負担を抑える仕組みが整っています。
知っておくべきデメリットと落とし穴|元本割れリスクと短期間退職の注意点
手厚い恩恵がある一方で、中退共のメリット・デメリットを比較した際には、特有のリスクや制限にも目を向けなければなりません。
最大のデメリットは、短期間での退職における元本割れリスクです。中退共では加入期間に応じて支給額が厳格に定められており、加入期間が1年未満(11ヶ月以下)で退職した場合、退職金は一切支払われません(掛金は掛け捨て)。また、加入期間が1年以上3年6ヶ月(42ヶ月)未満の場合は、事業主が納付した掛金総額を下回る金額しか支給されません。早期離職が多い職場環境では、納めた掛金が無駄になってしまうリスクがあります。
また、中退共の自己都合・会社都合に関する取り扱いにも注意が必要です。一般的な社内退職金規程では「自己都合退職は減額、会社都合退職は満額」と差をつけるケースが多く見られますが、中退共の受取額は退職理由に関わらず「納付月数と掛金月額」のみで一律に計算されます。懲戒解雇などの場合でも、企業が独自に支給を差し止めることは原則としてできず、厚生労働大臣の認定を受けるなどの厳格な手続きが必要となります。
なお、中途解約して事業主に支払われる中退共の解約手当金は、一定の要件を満たした場合のみ支給され、受け取った手当金は企業の益金(課税対象)となる点にも留意しましょう。
【試算シミュレーション】掛金月額別の受取額と2026年最新の退職金相場
中退共の掛金月額は、従業員1人につき以下の16種類から選択可能です。
「5,000円 / 6,000円 / 7,000円 / 8,000円 / 9,000円 / 10,000円 / 12,000円 / 14,000円 / 16,000円 / 18,000円 / 20,000円 / 22,000円 / 24,000円 / 26,000円 / 28,000円 / 30,000円」
※パートタイマーなどの短時間労働者向けには、特例として「2,000円 / 3,000円 / 4,000円」の掛金も設定できます。
では、実際にどれくらいの退職金が支給されるのか、中退共の退職金計算シミュレーションを見てみましょう(基本退職金額の目安)。
- 掛金月額10,000円の場合:
- 加入10年(掛金総額120万円):約121万円(元本超え)
- 加入20年(掛金総額240万円):約253万円
- 加入30年(掛金総額360万円):約402万円
- 掛金月額30,000円の場合:
- 加入10年(掛金総額360万円):約364万円
- 加入20年(掛金総額720万円):約760万円
- 加入30年(掛金総額1,080万円):約1,208万円
現在の中小企業における定年退職金の相場(高校・大学卒のモデル退職金)は、勤続30年以上でおよそ1,000万〜1,200万円前後が平均的な目安とされています。中退共で上限に近い掛金(月額2.5万〜3万円)を長期で積み立てることで、業界標準に見合った退職金原資を十分に確保できる計算になります。
中退共と企業型確定拠出年金(企業型DC)の違いを徹底比較
退職金制度を検討する際、中退共と並んで有力な選択肢となるのが「企業型DC(企業型確定拠出年金)」です。両者の特徴を比較してみましょう。
- 運用の責任とリスク:中退共は機構が一括運用するため従業員に運用リスクはありませんが、利率は固定・手堅い運用です。一方の企業型DCは従業員自身が運用商品を選ぶため、市場環境によって受取額が大きく増減します。
- 元本割れルール:中退共は3年6ヶ月未満の退職で元本割れしますが、企業型DCは拠出された資金が個人口座で管理され、転職先やiDeCoへ資産を持ち運ぶ(ポータビリティ)ことが可能です。
- 手数料負担:中退共は口座管理手数料がかかりませんが、企業型DCは運営管理機関への手数料を事業主が継続負担する必要があります。
安定性を最重視し、運用の手間をかけたくない場合は中退共が適しています。一方で、従業員への金融教育を兼ねつつポータビリティを重視したい場合は企業型DC、あるいは両者を併用する形が有効なアプローチとなります。
退職金の受取・請求手続きの流れ|会社と従業員がやるべきこと
従業員が退職する際、中退共の退職金手続きの流れはスムーズに設計されています。
- 契約解除届の提出(企業側):従業員が退職した際、事業主は「被共済者退職届(契約解除届)」を機構に提出します。
- 請求書の交付(企業から従業員へ):機構から送付される、または手元にある「退職金請求書」に事業主の退職証明印を押し、退職する従業員本人へ手渡します。
- 請求書の送付(従業員本人):従業員本人が振込先口座やマイナンバー関連書類などの必要事項を記入・添付し、直接機構へ郵送します。
- 退職金の振込(機構から従業員へ):書類受理後、約3〜4週間で機構から従業員名義の個人口座へ退職金が直接振り込まれます。
企業が退職金の一時金を立て替えて支払う必要がなく、直接従業員の口座へ振り込まれるため、資金繰りへの突発的な負担を回避できます。
【中退共とは】に関するよくある質問(FAQ)
Q1:従業員に懲戒免職や重大な背信行為があった場合、退職金を減額・不支給にできますか?
A1:原則として事業主の判断だけで減額することはできません。社内就業規則に退職金不支給・減額の明確な根拠規定があり、かつ厚生労働大臣(機構経由)へ減額の申し出を行って承認・認定を受けた場合に限り、例外的に減額支給が認められます。
Q2:パートタイマーやアルバイトでも中退共に加入させる義務はありますか?
A2:全従業員の加入が基本原則ですが、期間雇用者(短期間の契約社員や季節労働者)や試用期間中の従業員などは除外することが可能です。ただし、実質的に常用雇用となっているパートタイマーなどは、短時間労働者向けの特例掛金(月額2,000円〜)を活用して加入させることが推奨されています。
Q3:受け取る退職金にはどのような税金がかかりますか?
A3:中退共から支払われる退職金は、税法上の「退職所得」として扱われます。非常に手厚い退職所得控除(勤続20年以下は年40万円、20年超は年70万円)が適用され、控除後の金額の半分に対してのみ課税されるため、所得税・住民税の負担は極めて低く抑えられます。
まとめ:制度の特徴を見極めて賢く福利厚生を強化しよう
中退共は、国の助成金や税制優遇を最大限に生かしながら、安全確実に従業員の退職金を積み立てられる極めて堅牢な公的システムです。管理の手間がかからず、中小企業の財務を守りながら採用・定着力を底上げする有効なツールと言えます。
短期離職による元本割れや退職理由による減額制限といった注意点をあらかじめ就業規則と照らし合わせ、自社の雇用スタイルや将来設計に合致しているかを精査したうえで賢く活用していきましょう。 (出典: 中退 共 と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
