500円玉貯金はもう時代遅れ?損しない2026年の新ルールと裏ワザ
かつて「手軽にお金が貯まる鉄板ルート」としてもてはやされた500円玉貯金が、大きな転換期を迎えています。長引く物価高やキャッシュレス化の波だけでなく、各金融機関による相次ぐ手数料改定が、コツコツ貯めてきた愛好家たちに冷や水を浴びせました。
せっかく貯金箱を満杯にしても、「預入や両替の手数料で数千円以上引かれてしまう」「苦労して集めた新500円玉が昔の貯金箱に入らない」といった悲鳴がSNS上でも後を絶ちません。誰もが知りたい「結局いくら貯まるのか」「損をせずに賢く使い切る出口戦略はあるのか」という疑問に対し、2026年現在の最新事情と確実な攻略法を徹底調査しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:各メガバンクやゆうちょ銀行の硬貨取扱手数料が改定され、大量の硬貨を一度に持ち込むと手数料負けするリスクが定着。
- 要点2:新500円玉の規格変更(厚み・異形斜めギザなど)により、従来の貯金箱や旧式両替機・自販機で弾かれるトラブルが今なお発生。
- 要点3:セルフレジの支払いに充当する日々の消費ルートや、手数料無料枠を見極めた少額預入など「令和の出口戦略」が必須。
【2026年最新ルール】「500円玉貯金は損する」は本当か?銀行・ゆうちょの手数料激変
結論から言えば、何も対策を立てずに満杯の貯金箱を窓口へ持ち込めば確実に損をします。かつては小銭を口座へ入金する行為は無料が当たり前でしたが、現在はメガバンクもゆうちょ銀行も、硬貨の取扱枚数に応じた手数料体系を厳密に運用しています。
火付け役となったのはゆうちょ銀行の手数料新設・改定でした。一時期の改定緩和などを経た2026年現在でも、「50枚までは無料、それ以上は有料」といった制限が標準化しています。例えば、1000枚の500円玉(50万円相当)を窓口に持ち込んで一括入金しようとした場合、1,000円〜1,500円以上の「硬貨取扱手数料」が差し引かれる計算です。コツコツと節約してお金を貯めたはずが、現金を手元から動かすだけで目減りしてしまう構図ができあがっています。
硬貨預払手数料のメガバンク比較|入金・両替で損しない境界線
主要銀行における硬貨の取扱ルールを比較すると、各行のスタンスと「無料で済むボーダーライン」が浮き彫りになります。
三菱UFJ銀行、三井住友銀行、みずほ銀行の3大メガバンクおよびゆうちょ銀行の窓口窓口・ATMにおける取扱状況は次のとおりです。
・窓口での預入手数料:各行とも「1日1回、100枚まで無料」(ゆうちょ銀行は50枚まで無料)とする枠を設定しており、101枚を超えると数百円〜千数百円の手数料が発生します。
・ATMでの硬貨預入:ATMでの硬貨取扱は平日昼間に限定され、1回あたり20枚〜100枚(機種による)の投入制限があるうえ、ゆうちょATMのように小銭を伴う取引自体に110円以上の加算料金がかかるケースもあります。
・両替手数料:口座保有者向けの優遇枠(1日1回・10枚程度まで無料)を除き、硬貨から紙幣への両替は基本的に手数料が発生します。
このように、各行が設けている「無料枠(1日あたり50枚〜100枚)」を完全に把握して小分けに利用しない限り、手数料を払わずに全額を口座へ移すことは不可能です。
新500円玉が貯金箱に入らない?材質・厚みの変化が招いた意外なトラブル
金融機関の手数料問題と並んで、実践者を悩ませているのが2021年11月に発行された新500円硬貨の存在です。
新500円玉は、偽造防止のために2色3層構造の「バイカラー・クラッド技術」を採用し、縁には「異形斜めギザ」が刻まれています。素材や微細な加工の変更に伴い、従来の旧500円玉に比べて厚みや重量バランスがわずかに異なっています。
この仕様変更が原因で、100円ショップや雑貨店でロングセラーとなっている「500円玉専用・10万円貯まる缶型貯金箱」などの投入口に、新500円玉が引っかかってスムーズに入らない事態が頻発しました。ネット上でも「無理やり押し込んだら缶のフチで指を切りそうになった」「旧硬貨しか入らない貯金箱を買い直す羽目になった」という声が多数上がっています。
一体いくら貯まる?100万円達成までの現実的な期間と挫折しない方法
そもそも、500円玉貯金でまとまった金額を作るにはどの程度の時間が必要なのでしょうか。目標金額別のコイン枚数と達成スピードを試算してみます。
・10万円達成:200枚(毎日1枚なら約6〜7ヶ月)
・30万円達成:600枚(毎日1枚なら約1年8ヶ月)
・100万円達成:2,000枚(毎日1枚なら約5年半、週に3枚なら約13年)
日常の買い物でお釣りとして500円玉を作るペースを考えると、キャッシュレス決済が定着した現代において「毎日1枚手に入れる」ハードルは極めて高くなっています。そのため、100万円を目指すとなると現実的には5年〜7年以上の長期戦を覚悟しなければなりません。
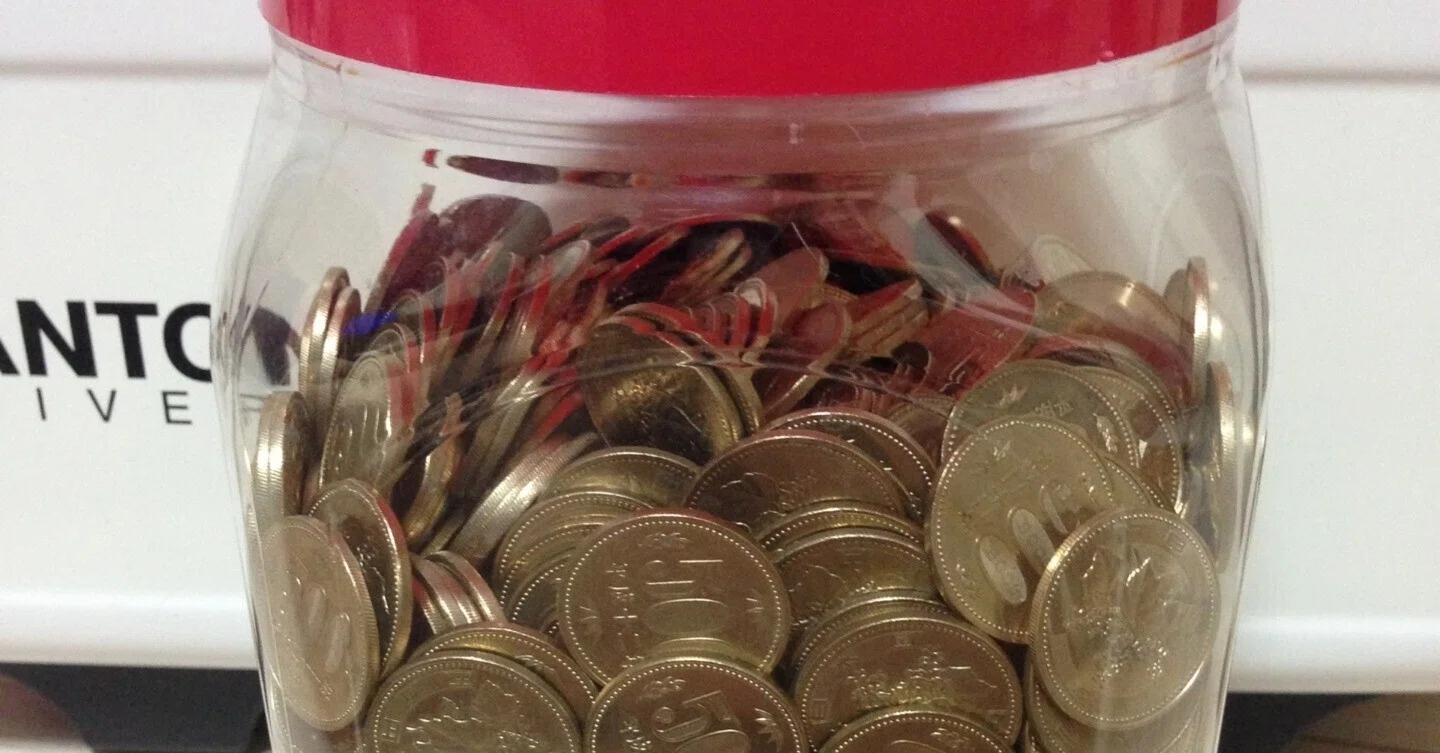
途中で挫折しないためには、「最初から100万円缶を買わないこと」が鉄則です。まずは3万〜5万円程度で満杯になる小ぶりの透明ボトルや中身が見えるケースを選び、「貯まっている実感」を短いスパンで脳に与える工夫が継続のカギを握ります。
手数料ゼロで両替する裏ワザ!セルフレジ活用法とネットの口コミ・反応
「貯まった硬貨を手数料ゼロで紙幣にしたい、あるいは無駄なく使い切りたい」と考える人々の間で、いま最も支持されているのがスーパーやドラッグストアのセルフレジ活用法です。
多くのセルフレジは、現金の投入口に複数枚の硬貨を一気に入れられる設計になっています(投入可能枚数は機械ごとに10〜30枚程度の上限設定あり)。食材や日用品の買い物時に、毎回10枚〜20枚(5,000円〜1万円分)の500円玉を投入して日々の支払いに充当すれば、銀行手数料を1円も払うことなく、全額を確実に生活費として消化できます。
SNSやネット掲示板の口コミでも、次のようなリアルな実体験が多く見られます。
「銀行に持って行ったら数百円取られると言われて愕然とした。結局、毎週末のスーパーの買い物でセルフレジに20枚ずつ入れて使い切った」
「ガソリンスタンドの給油機で使うのもおすすめ。お釣りがきれいな千円札で戻ってくるので、実質的な手数料無料の両替機として重宝している」
ただし、混雑時のレジで大量の小銭を投入して詰まらせたり、後ろに並ぶ客を待たせたりするのはマナー違反です。空いている時間帯を選び、機械の指定枚数を超えないよう配慮しながら活用するのが大人の流儀です。
時代が変わっても残るデメリットと「令和流キャッシュレス貯金」への架け橋
500円玉貯金には、現金ならではの「重み」や「達成感」という代えがたい魅力があります。しかし、防犯面での紛失・盗難リスク、災害時の持ち出しにくさ、そしてインフレ下で金利がつかないタンス預金状態になるという金融上のデメリットは無視できません。
もし「小銭を貯める楽しみ」を維持しながらスマートに資産を増やしたいのであれば、クレジットカードのポイント還元やお釣り自動投資アプリなどを組み合わせた「デジタル小銭貯金」への移行も視野に入ります。現金の500円玉貯金は、短期の旅行資金や趣味の小遣いなど「明確な使い道が決まった上限10万円までのイベント」として楽しむのが、今の時代に最もマッチした賢い付き合い方です。
【500円玉貯金】に関するよくある質問(FAQ)
Q1:貯まった大量の500円玉を銀行で預け入れる際、手数料を完全に無料にする方法はありますか?
A1:各金融機関が設定している「1日の無料枚数枠(窓口で50枚〜100枚)」の範囲内で、日を分けて少しずつ預け入れる方法が最も確実です。急ぎでない場合は、数回に分けて窓口へ持ち込むことで手数料の発生を回避できます。
Q2:新500円玉と旧500円玉は、銀行での手数料や扱いに違いはありますか?
A2:金融機関での入金・両替手数料において、新旧硬貨によるルールの違いはありません。どちらも同じ「硬貨1枚」としてカウントされます。ただし、街中の自動販売機やコインパーキングの精算機では、新500円玉非対応の機種が一部残っているため利用時に注意が必要です。
Q3:100万円分の500円玉の重さはどれくらいになりますか?持ち運べますか?
A3:500円硬貨1枚の重さは約7.1g(新旧ほぼ同等)です。100万円分は2,000枚となるため、合計重量は約14.2kgに達します。これは2リットルのペットボトル7本分以上に相当し、手提げ袋などに入れて徒歩で銀行へ運ぶのは極めて重労働となります。
まとめ:今後の展望と注目ポイント
500円玉貯金は、かつてのように「貯まるだけ貯めて最後に銀行で一気に大金に換える」という昭和・平成スタイルのアプローチが通用しなくなりました。銀行の手数料体系を把握し、新硬貨の物理的な特徴を理解したうえで取り組む必要があります。
しかし、「目に見えて手元にお金が積み上がっていく高揚感」は、デジタル画面の数字だけでは味わえない特別な体験です。セルフレジでの計画的な消費や銀行の無料枠を賢く使いこなし、手数料の罠を巧みに避けながら、令和の時代に合わせたスマートな貯蓄習慣を築いていきましょう。 (出典: 500 円 玉 貯金(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
