軽油の暫定税率はなぜ撤廃されない?2026年最新事情と業界の苦悩
給油機のカウンターが回るたび、物流現場の経営者やドライバーの脳裏にはやりきれない思いがよぎります。止まらないエネルギー価格の高騰と物価高の波が日本列島を覆うなか、トラックやバスなど日本経済の動脈を支える軽油には、半世紀近く前に「一時的な上乗せ」として導入されたはずの税金が今なお課され続けています。
「暫定」という看板を掲げながら、幾度となく廃止のチャンスを逃してきた軽油の暫定税率。なぜこの上乗せ分は廃止されず、ガソリンとの税制上の違いや「トリガー条項の凍結」はどう絡み合っているのか。2026年現在も激しい議論が交わされるこの問題の真相と、悲鳴を上げる運送業界の最前線を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:軽油引取税には1リットルあたり17.1円の「旧暫定税率(現・当分の間税率)」が上乗せされており、本体価格以上の重税感が現場を圧迫している。
- 要点2:道路整備の財源不足を理由に始まった特例は「一般財源化」によって地方自治体の生命線となり、事実上引き下げられない財政構造が固定化した。
- 要点3:トリガー条項凍結の解除や税制抜本改革を求める2026年の税制改正要望に対し、国の補助金頼みの延命策には限界が露呈している。
【仕組みと内訳】軽油引取税の本則税率と「上乗せ分」はどう決まっているのか
私たちがガソリンスタンドで支払う軽油の代金には、どのような税金が含まれているのでしょうか。軽油価格の内訳を分解すると、その構造の特異さが浮き彫りになります。
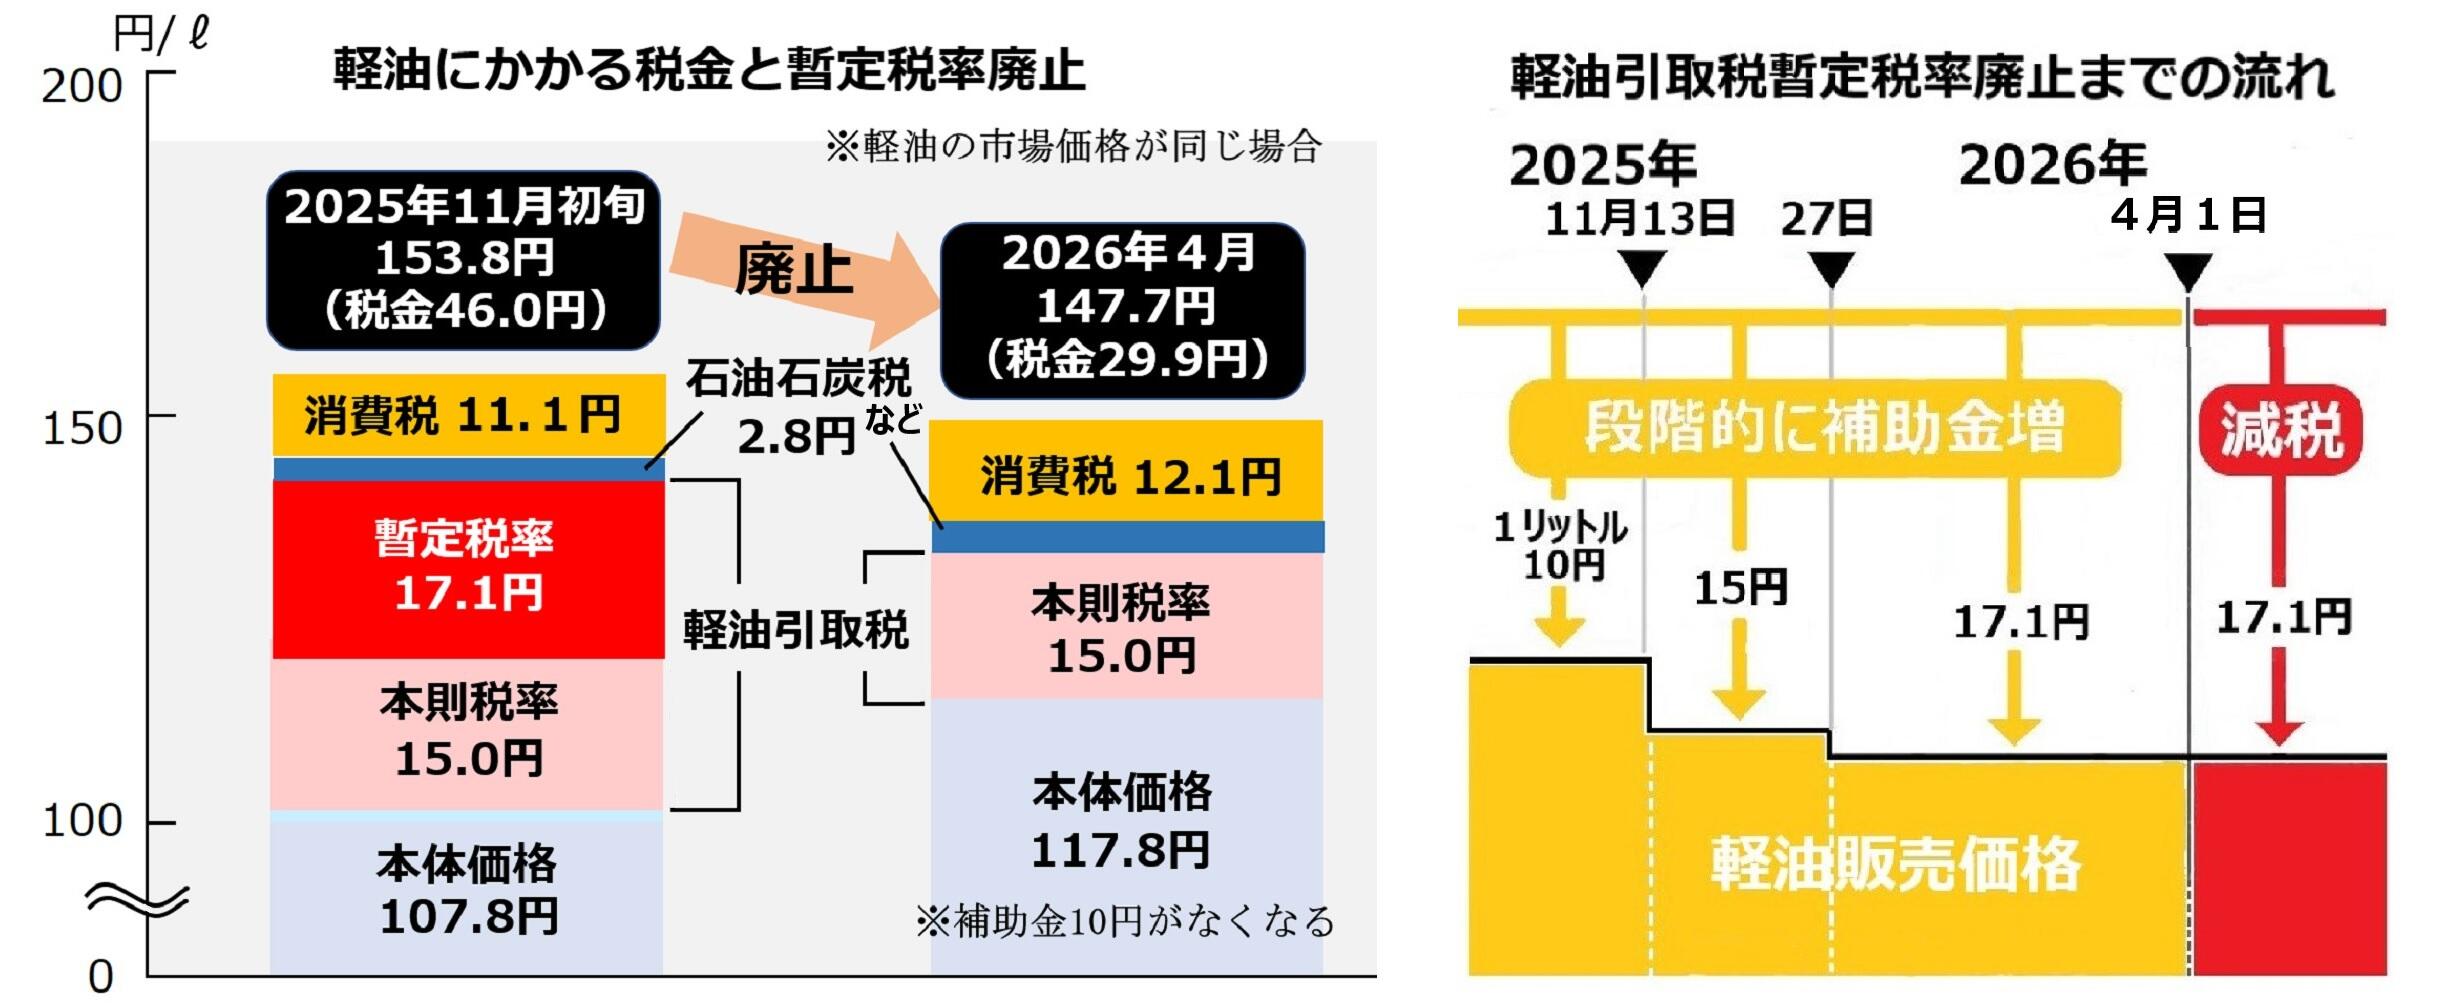
軽油に課される主たる税金は、都道府県税である「軽油引取税」です。本来、法律で定められた本則税率は1リットルあたり15.0円。ところが、道路整備の財源が急激に不足した1970年代の高度経済成長期に、一時的な措置として17.1円の上乗せ分が設定されました。この合計32.1円が、現在も給油時に徴収されている軽油引取税の全貌です。
上乗せ分が本則税率を上回る逆転現象が起きており、給油価格が仮に1リットル150円だとすれば、実に2割以上がこの軽油引取税で占められます。しかも、この上乗せ税率は期限切れのたびに延長を繰り返し、法的には「暫定」という名称が消えた今も、「当分の間税率」という極めて曖昧な名目で徴収が継続されています。
軽油の暫定税率は一体なぜ維持されたままなのか?廃止の真相と一般財源化
期限付きだったはずの暫定税率が、なぜ2026年の現在に至るまで温存されているのか。その背景には、かつて政権交代の嵐の中で決断された「道路特定財源の一般財源化」と地方自治体の財政依存という決定的な要因が存在します。
もともと道路特定財源として集められていた軽油引取税は、2009年に「使途を道路に限定せず、教育や福祉など他の施策にも自由に使える」一般財源へと舵を切りました。かつての民主党政権はマニフェストで「暫定税率廃止」を高らかに掲げ、一時は国民的期待を集めましたが、政権交代後に直面したのは地方財政の破綻危機という冷厳な現実でした。
軽油引取税は年間約1兆円規模の地方税収を生み出す巨大財源です。もし上乗せ分の17.1円を廃止すれば、全国の都道府県で合計数千億円もの貴重な歳入が一瞬で蒸発してしまいます。結果として、2010年度の税制改正で「暫定税率」を廃止する形を取りつつ、同額の負担を国民に課し続ける「当分の間税率」へと看板を架け替えたのが、現在まで続く暫定税率廃止の真相です。地方自治体からの強烈な反対と財政赤字の穴埋めという政治的都合が、減税への道を完全に塞ぎました。
ガソリン税との違い|二重課税問題と税負担のカラクリ
軽油の税金を理解するうえで避けて通れないのが、ガソリン税(揮発油税および地方揮発油税)との構造的相違です。両者には、消費者や事業者を悩ませる税の取り扱いにおいて明確な相違点があります。
最大の相違点は二重課税問題(Tax on Tax)の有無にあります。ガソリンの場合、本体価格にガソリン税(合計53.8円/L)を加算した「税込小計」に対して消費税が上乗せされるため、「税金にさらに消費税が課されている」という二重課税の批判が絶えません。
対照的に、軽油引取税は消費税法上、消費者が都道府県に納める税金をスタンドが代行して徴収する「預かり金」の形式をとっています。そのため、消費税は燃料本体価格のみに課税され、軽油引取税(32.1円)には消費税がかからない仕組みになっています。この点において、税制上の理不尽さはガソリンに比べ抑えられているものの、本則を大きく超える上乗せ税率そのものの過大さには変わりがなく、実質的な負担感の重さは同等です。
トリガー条項凍結の真相と燃料油価格激変緩和補助金の功罪
ガソリンや軽油の急騰時に生活を防衛する切り札として法制化されたのが、いわゆる「トリガー条項」です。レギュラーガソリンの平均小売価格が3ヶ月連続で1リットル160円を超えた場合、上乗せ分の税率(軽油なら17.1円)の発動を自動停止し、価格を引き下げるセーフティネットとして導入されました。
しかし、この制度は機能していません。2011年の東日本大震災発生に伴い、震災復興財源の確保や発動時の流通現場の混乱を名目に、震災特例法によってトリガー条項が凍結されたためです。原油価格が高騰を記録した局面でも、政府はこの凍結解除に踏み切ることはありませんでした。
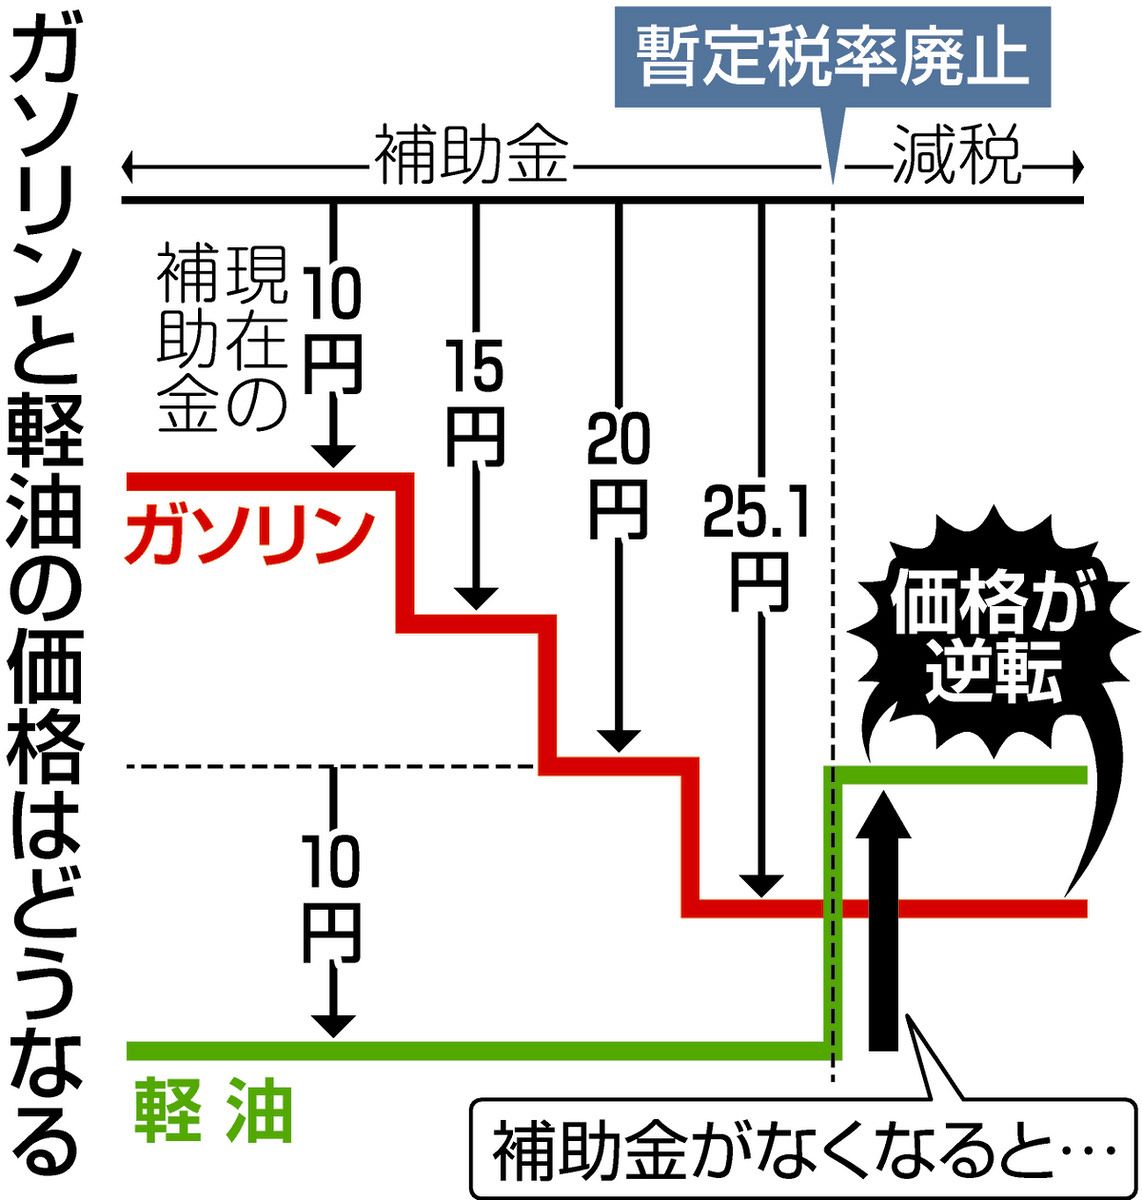
政府が代わりに繰り出したのが、石油元売り各社へ巨額の国費を投入する「燃料油価格激変緩和補助金」でした。巨額の財政支出を伴いながらも、税制そのものにメスを入れないその場しのぎの対策は、出口戦略を描けないまま長期化。税金を取って税金で補填するという複雑な迂回策に対し、抜本的な減税を先送りするための政治的方便に過ぎないとの厳しい視線が注がれ続けています。
運送業界への深刻な影響と2026年最新の税制改正要望
軽油価格の乱高下は、そのまま日本の物流網の存亡に直結します。大型トラックの燃料費は運送事業者の経費の2〜3割を占めており、軽油引取税の上乗せ分がもたらす運送業界への影響は極めて深刻です。
人手不足や時間外労働の上限規制に対応を迫られてきた物流現場では、軽油価格の高止まりが収益を激しく削り取っています。荷主に対する運賃交渉力は依然として弱く、燃料高騰分を運賃に転嫁できずに倒産や廃業へ追い込まれる中小事業者が後を絶ちません。トラック運送が国内貨物輸送の約9割を支えている現実を鑑みれば、これは一業界の苦境にとどまらず、あらゆる製品価格に跳ね返る国民生活全体の危機です。
こうした中、全日本トラック協会などの業界団体は、毎年継続して強固な税制改正要望を提出しています。2026年の最新動向においても、「当分の間税率」の即時撤廃やトリガー条項凍結の解除を強く訴えかけており、産業用エネルギーとしての軽油に対する不条理な課税を見直すよう、政府への圧力を強めています。
【軽油の暫定税率】に関するよくある質問(FAQ)
Q1:軽油引取税の上乗せ分(暫定税率)はいつ廃止される予定ですか?
A1:現時点で明確な廃止時期は決まっていません。2010年に「当分の間税率」へと移行して以降、期限の定めがない法設計となっており、地方自治体の主要な一般財源として組み込まれているため、代替財源の確保なしには撤廃が極めて困難な情勢です。
Q2:ガソリンと軽油で、リッターあたりの税金はどちらが高いのですか?
A2:ガソリンの方が高額です。ガソリン税が合計53.8円/L(本則28.7円+上乗せ25.1円)課されるのに対し、軽油引取税は合計32.1円/L(本則15.0円+上乗せ17.1円)です。物流や産業インフラへの配慮から、軽油の方が税負担を低く抑えられています。
Q3:もしトリガー条項の凍結が解除されたら、軽油はいくら安くなりますか?
A3:トリガー条項が発動した場合、上乗せ分である1リットルあたり17.1円が即座に減税されます。1台で数百リットルを給油する大型トラックを保有する事業者にとっては、月間で数十万〜数百万円規模のコスト削減効果が見込めます。
まとめ:物流の危機を救う抜本的見直しの行方
高度成長期のインフラ整備という歴史的使命を終え、一般財源化されて久しい軽油引取税の上乗せ分。「暫定」から「当分の間」へと名前を変えて生き残った17.1円は、地方財政への配慮と財源喪失を恐れる政治判断によって、今や手つかずの聖域と化しています。
2026年、物流現場の疲弊はピークに達し、生活インフラの持続可能性が根本から問われています。目先の補助金による弥縫策で時間を稼ぐ限界はすでに超えており、国民負担の公平性と産業基盤の維持を両立させるため、この不可解な税率に対する抜本的なメス入れが今まさに求められています。 (出典: 暫定 税率 軽油(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
