営業利益と経常利益の違いとは?決算書の見分け方と重要性を徹底解剖
企業の決算発表や経済ニュースで頻繁に目にする「営業利益」と「経常利益」。どちらも企業の稼ぎを示す重要な指標ですが、その性質の違いを正確に把握できているビジネスパーソンや投資家は意外と多くありません。
2026年現在の不透明な経済環境下において、単に黒字か赤字かを見るだけでは企業の真の体力を見誤るリスクがあります。本業でどれだけ稼いでいるのか、それとも財務活動や為替の影響で数字が底上げされているのか――。2つの利益の違いを正しく読み解くことは、企業の現在地と将来性を見極めるための必須スキルです。
📌 【この記事の重要ポイントまとめ】
- 要点1:営業利益は「本業の稼ぐ力」、経常利益は財務活動や副業的収益を含めた「会社全体の総合的な実力」を示す。
- 要点2:「営業赤字・経常黒字」の企業は本業不振を資産運用等で補っている状態であり、持続可能性の精査が不可欠。
- 要点3:企業分析では本業の競争力を測る営業利益率(一般に5〜10%が優良目安)を軸にしつつ、経常利益で財務健全性を確認するのが鉄則。
【基礎知識】営業利益と経常利益の決定的な違い|本業の稼ぐ力と総合力
両者の最大の違いは、「本業のみの成果か、会社全体の日常的な活動すべての成果か」という測定範囲にあります。
営業利益は、企業が本業である中核事業(製造業なら製品の製造・販売、飲食業なら料理の提供など)を通じてどれだけ儲けたかを示す指標です。製品の売上から、商品の原価(仕入代金や製造費)および販売管理費(人件費、広告宣伝費、家賃など)を差し引いて算出します。つまり、本業の競争力そのものがダイレクトに反映される数字です。
一方、経常利益(通称:ケイツネ)は、営業利益に「本業以外の日常的な財務活動などから生じる損益」を加減して算出します。受取利息や配当金、為替差損益、借入金の支払利息などがここに反映されます。企業が通常の事業サイクルの中で稼ぎ出す総合的な収益力を浮き彫りにするのが経常利益の役割です。
【計算式の全貌】損益計算書の5つの利益構造と導き出されるプロセス
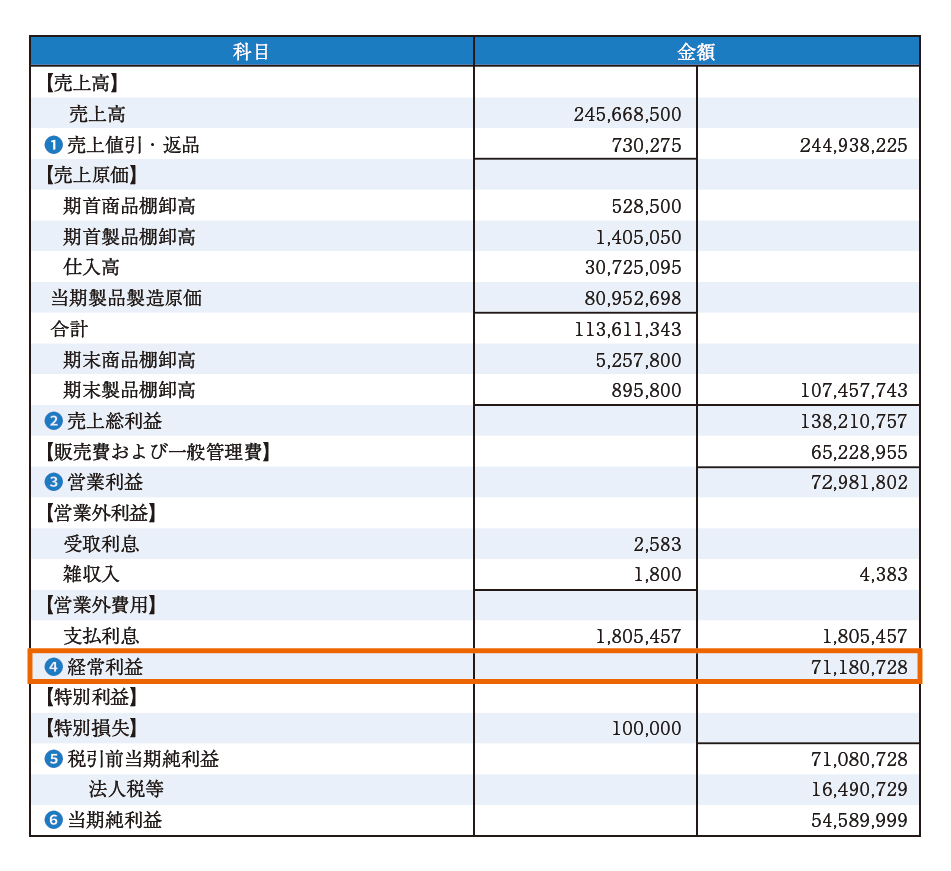
決算書の中心である損益計算書(P/L)の読み方をマスターするには、段階的に計算される5つの利益の流れを頭に入れておくのが近道です。上から下へと段階を追うごとに、より実質的・最終的な利益へと絞り込まれていきます。
まず、売上高から売上原価を引いたものが売上総利益(粗利)です。これが企業の商品力・サービス力の大元となります。ここから販売費及び一般管理費(販管費)を差し引くことで、本業の成果である営業利益が確定します。
続く経常利益の計算式は極めてシンプルです。
【経常利益 = 営業利益 + 営業外収益 - 営業外費用】
このように、損益計算書の上部で本業の収益構造を確定させ、その直下で財務活動の影響を反映させる構造になっています。
【見分け方のコツ】営業外収益・営業外費用とは?財務活動が利益に与える影響
営業利益と経常利益の間に存在する「差額」の正体こそが、営業外収益と営業外費用です。決算書を見分ける際、この2つの項目に何が計上されているかを確認すると、企業の懐事情がはっきりと見えてきます。
営業外収益の代表例には、保有する預金や有価証券から得られる受取利息・配当金、不動産の賃貸収入、円安局面で生じる為替差益などがあります。近年では、事業投資からのリターンを効率的に得ている企業ほど、この項目が大きくなる傾向が見られます。
対して営業外費用には、銀行借入や社債に対する支払利息、為替差損、有価証券売却損などが含まれます。借入金への依存度が高い企業は支払利息が膨らみ、営業利益がしっかり出ていても経常利益段階で大きく数字を落とすケースが珍しくありません。
【ケーススタディ】営業赤字なのに経常黒字?逆パターンの真実と危険度
決算発表を精査していると、「営業利益は赤字だが、経常利益は黒字」という企業や、その逆のパターンに遭遇することがあります。この乖離には明確な背景が存在します。
「営業赤字・経常黒字」のケースでは、本業のビジネスモデルが競合負けや市場縮小で立ち行かなくなっている一方、過去に蓄えた資産の運用益や為替差益、あるいは持分法による投資利益などで表面上の黒字を取り繕っている状態が疑われます。一時的な黒字に見えても、本業の抜本的な立て直しがなければ長期的な衰退リスクを孕んでいます。
逆に「営業黒字・経常赤字」の場合、本業そのものは順調に顧客を獲得して利益を出しているものの、過去の過剰な設備投資に伴う借入利息の支払いや、急激な為替変動による為替差損が重荷になっている構図です。財務構造の改善やリファイナンスが進めば、一気に業績が急回復するポテンシャルを秘めています。
【企業分析の実践】営業利益率は何%が目安?投資や経営でどちらを重視すべきか
株式投資や競合分析などの企業分析において、「営業利益と経常利益のどちらを重視すべきか」という問いに対する結論は、「本業の収益性を評価するなら営業利益、企業の存続力と総合力を測るなら経常利益」となります。
特に事業の競争優位性を比較する際は、売上高に対する営業利益の割合を示す営業利益率が最も信頼性の高い指標です。一般的な目安として、全産業平均はおよそ5%前後、10%を超えれば高収益な優良企業と評価されます(IT・情報通信業などでは20%を超える企業も存在します)。
日本企業は長年、メインバンクとの関係や借入コストを含めた経常利益を最重要視する傾向がありました。しかし、グローバルな評価軸が浸透した現在では、財務戦略に左右されず本業の稼ぐ力をダイレクトに示す営業利益をファーストステップとして精査するのがスタンダードです。
【最終利益への道】特別損益・法人税等と当期純利益との決定的な違い
経常利益の下流には、まだ決算書の最終着地点があります。それが当期純利益(最終利益)です。経常利益から当期純利益に至るプロセスには、突発的かつ非経常的な事象が反映されます。
経常利益に対して、その期だけに特別に発生した「固定資産の売却益」や「投資有価証券売却益」などの特別利益を加算し、火災や自然災害による損失、事業撤退に伴う減損損失、早期退職費用などの特別損失を差し引きます。こうして算出されるのが「税引前当期純利益」です。
最後に、ここから法人税等(法人税、住民税、事業税)を納税した後に残る金額こそが、株主や企業の純粋な手残りとなる当期純利益です。経常利益が過去最高であっても、巨額の減損処理といった特別損失を計上すれば最終赤字に転落するため、3つの利益の階層構造を俯瞰して捉える視座が欠かせません。
【営業利益と経常利益】に関するよくある質問(FAQ)
Q1:初心者でも一目でわかる営業利益と経常利益の覚え方はありますか?
A1:「営業利益=本業の稼ぎ(現場力)」「経常利益=会社全体の稼ぎ(経営・財務を含めた実力)」と整理するのが最も明快です。本業でどれだけ儲かったかを見たいなら営業利益、利息支払いや資産運用も含めた日常の総合力を見たいなら経常利益を確認します。
Q2:海外の決算書(米国株など)を見る際、経常利益に相当する項目はありますか?
A2:米国会計基準(US-GAAP)や国際財務報告基準(IFRS)には、日本の「経常利益」に直結する概念が存在しません。一般的には営業利益(Operating Income)から財務損益等を加減した「税引前利益(Income before Income Taxes)」で実質的な収益力を比較分析します。
Q3:就職活動や転職で企業の健全性を調べる場合、どちらを見るべきですか?
A3:両方を組み合わせて確認するのがベストです。志望企業の主力事業に将来性があるかは「営業利益の伸びと営業利益率」で判断し、借金漬けで利息負担が重くないか、会社全体として安定しているかは「経常利益が安定して黒字か」でチェックします。
まとめ:数字の裏に潜む実態を見抜きビジネスに活かす視点
営業利益と経常利益の違いを正確に把握することは、表面的な黒字・赤字のニュースに惑わされず、企業の「リアルな稼ぐ力」を透視するための武器になります。
本業で圧倒的な付加価値を生み出しているのか、それとも財務テクニックや外部環境の追い風による数字なのか――損益計算書の構造を頭に置き、営業利益から経常利益、そして当期純利益への流れを追うことで、意思決定の精度は劇的に高まります。日々のニュースやIR資料に触れる際は、ぜひこの2つの利益の乖離と内訳に注目してみてください。 (出典: 経常 利益 営業 利益(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
