売上1000万以下はインボイス登録すべき?2026年最新の判断基準
インボイス制度(適格請求書等保存方式)のスタートから時間が経過し、制度の「激変緩和措置」が大きな節目を迎える2026年。年間の売上が1000万円に満たないフリーランスや一人親方、小規模事業者にとって、今まさに「適格請求書発行事業者の登録申請を行うべきか、それとも免税事業者のままで居続けるべきか」という重い選択が突きつけられています。
制度開始当初に用意された救済策の期限が迫るなか、取引先からの値下げ要請や契約解除を恐れて焦る事業者は少なくありません。現場でいま何が起きているのか、そして売上1000万円以下の事業者が事業を守り抜くためにはどのような道筋を選ぶべきなのか。制度の最新動向と損益の分かれ目を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年秋に「仕入税額控除の80%経過措置」と「2割特例」が期限を迎え、未登録者の取引環境は一段と厳しさを増す。
- 要点2:取引先が一般消費者(BtoC)なら免税事業者のままで問題ないが、法人・課税事業者(BtoB)相手なら登録しないと実質的な減額圧力を受けるリスクが高い。
- 要点3:課税事業者を選択した場合でも、簡易課税制度の活用や特例措置のスケジュールを把握していれば手取りの急減を最小限に防ぐことができる。
【登録すべきかどうかの判断基準】売上1000万円以下でもインボイス登録は必要か?
売上1000万円以下の個人事業主が登録すべきかどうかを決める最大の要素は、「誰にサービスや商品を売っているか」という顧客の属性に尽きます。事業の規模ではなく、取引相手が消費税の仕入税額控除を必要としているかどうかがすべての分岐点です。
顧客が一般個人、あるいは免税事業者や簡易課税を選択している企業である場合(BtoCビジネス)、適格請求書を求められることは原則としてありません。美容師、一般消費者向けの整体師、学習塾、個人のハンドメイド作家などは、あえて課税事業者の選択をして消費税の納税義務を背負い込む必要性は極めて薄いのが実情です。
一方で、相手が一般課税で消費税を納税している法人や個人事業主(BtoBビジネス)である場合、話は一変します。インボイスを発行できない事業者からの仕入れは取引先の税負担増に直結するため、免税事業者のままでは契約更新時の競合比較で明確に不利な立場に立たされます。取引先との力関係、自身の専門性や代替可能性を冷静に天秤にかけたうえで判断を下す必要があります。
【2026年最新の法改正動向】経過措置と今後のスケジュール|迫る「80%控除」終了の衝撃
2026年が個人事業主にとって最大の正念場と呼ばれる理由は、国が定めた猶予期間が大きな曲がり角を迎えるためです。制度開始から3年間機能してきた緩和策が、いよいよ縮小段階へと舵を切ります。
経過措置と今後のスケジュールにおいて最も警戒すべきは、免税事業者からの仕入れであっても一定割合を控除できる「仕入税額控除の経過措置」の段階的引き下げです。2026年9月30日までは80%控除が認められていますが、2026年10月1日からは50%控除へと縮小されます。これにより、未登録の取引先を抱える企業の税負担が実質的に跳ね上がります。
企業側としてはこれまで「2割分の税負担」で済んでいた持ち出しが、一気に「5割分の税負担」へと膨らむため、発注元が未登録事業者に対して本格的な単価見直しを迫ってくる引き金になりかねません。2026年最新の法改正動向や下請法の運用強化により一方的な不当取引は監視されているものの、水面下での発注見直しは避けられない局面に入りつつあります。
【登録しないとどうなるか】取引停止や報酬減額リスクの真実と下請法の壁
未登録を貫いた場合、現場では具体的に何が起きるのでしょうか。多くの事業者が危惧する取引停止や報酬減額リスクは、もはや単なる噂ではなく現実の交渉テーブルで頻出しています。
仕入税額控除の影響を直接受ける発注側企業は、控除できない消費税相当額をそのまま自社で被ることになります。そのため、「インボイスを取得しないのであれば、控除できない分を報酬から差し引かせてほしい」という相談や、最悪の場合は「登録事業者を優先して発注する」という事実上の取引終了通告が届く事例が後を絶ちません。
ただし、公正取引委員会は「免税事業者であることを理由にした一方的な報酬引き下げ」や「取引の打ち切り」を独占禁止法および下請法違反として厳しく取り締まっています。発注元が合意なしに単価を削る行為は違法ですが、「次回の契約更新を行わない」「他社へ相見積もりをかけて安価な登録事業者に乗り換える」といった合法的な取引先選定までは防ぎきれません。自身の業務が「他者で代がきく仕事」であるほど、未登録のリスクは跳ね上がります。
【2割特例の適用条件と落とし穴】売上1000万円以下の消費税納税義務を最小化する裏技
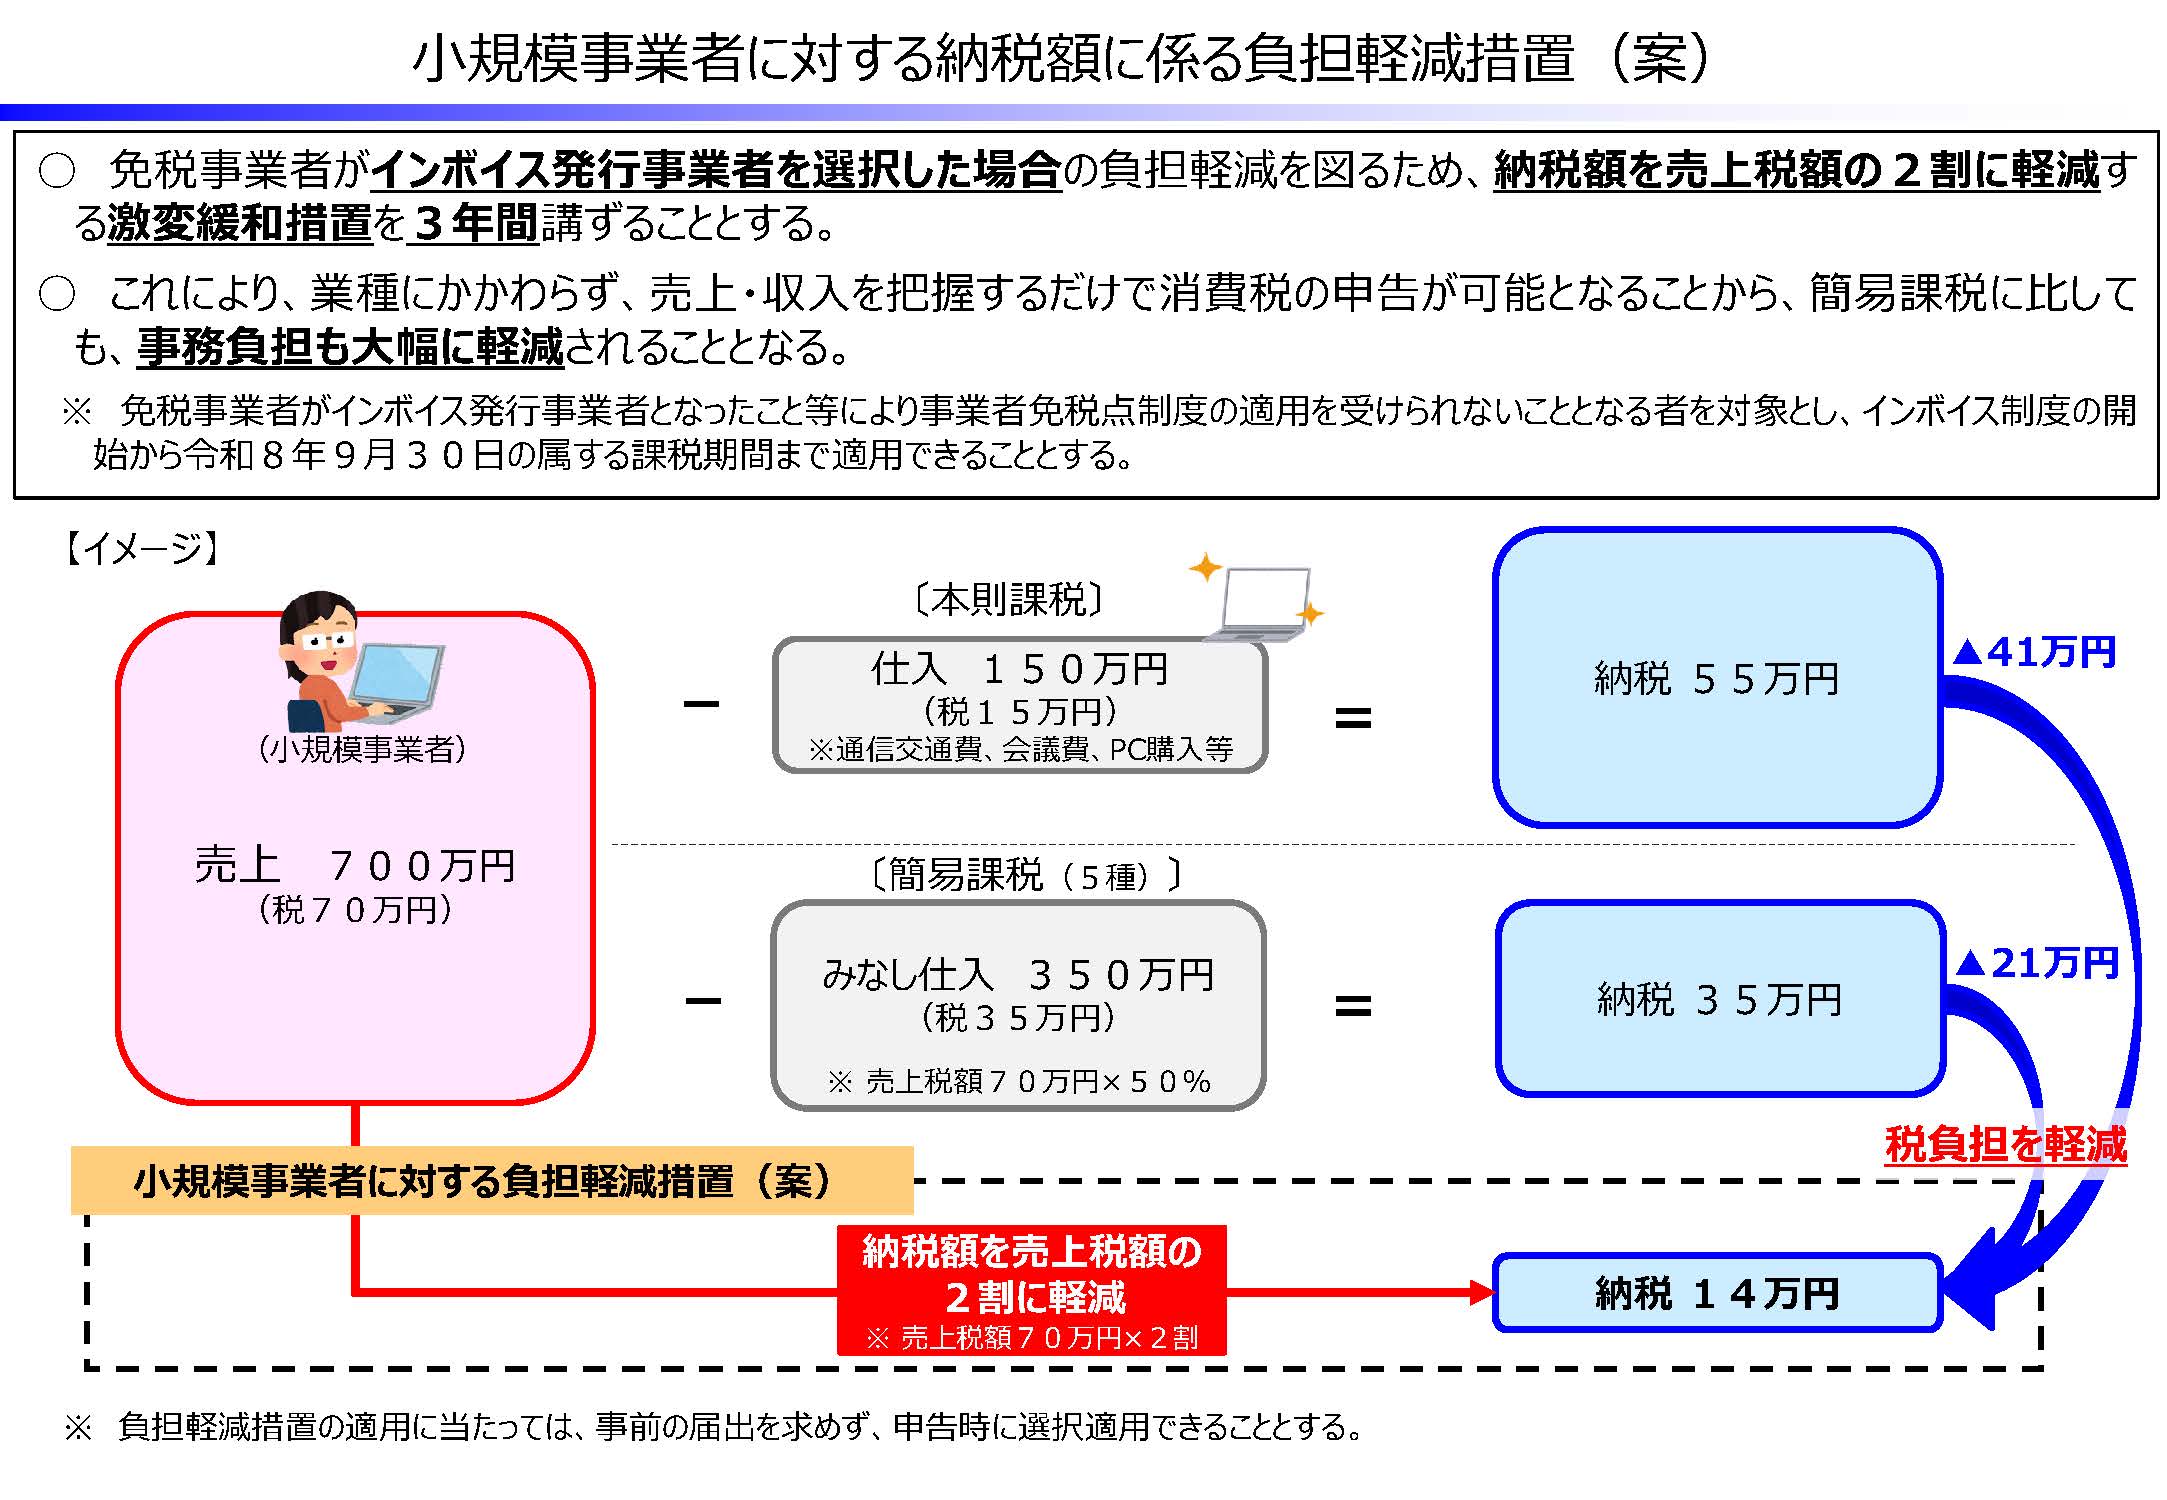
免税事業者から課税事業者へと転身した事業者の負担を劇的に和らげてきたのが2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)です。本来であれば複雑な消費税計算や高額な納税が必要なところ、売上税額の2割だけを納めれば済むという破格の措置でした。
この2割特例の適用条件は、インボイス制度を機に免税事業者から適格請求書発行事業者になった小規模事業者に限られます。基準期間(前々年)の課税売上高が1000万円以下であれば、事前の届出なしで確定申告時に選択できる手軽さが支持されてきました。
しかし、ここで見落としてはならないのが制度の期限です。2割特例が適用されるのは「2023年10月1日から2026年9月30日までの日の属する各課税期間」と定められており、個人事業主の場合は2026年分の確定申告(2027年3月申告)が実質的なラストチャンスとなります。2027年以降は通常通りの納税方式へ移行するため、今のうちから次の一手を講じておかなければ手取り収入が急落する危険性を孕んでいます。
【税負担を抑える処方箋】簡易課税制度の活用と適格請求書発行事業者の登録申請手順
2割特例の恩恵が切れた後、あるいは経費が少なく本則課税(一般課税)では税負担が重すぎる事業者にとって、唯一の防波堤となるのが簡易課税制度の活用です。
簡易課税制度は、実際の仕入れや経費のレシートを集めて計算する代わりに、業種ごとに定められた「みなし仕入率」を一律で売上税額から差し引いて納税額を算出する仕組みです。卸売業(90%)からサービス業(50%)、不動産業(40%)まで区分されており、特に人件費や外注費以外の仕入経費が少ないWebライター、エンジニア、デザイナー、コンサルタントなどは、本則課税よりも大幅に納税額を低く抑えられます。
課税事業者への移行を決断した場合、適格請求書発行事業者の登録申請はe-Tax(電子申告)を用いればスマートフォンやPCから短時間で完了します。審査を経て登録番号(T+13桁の数字)が通知され次第、請求書に記載することで晴れてインボイス発行事業者として活動できます。簡易課税を利用したい場合は、適用を受けたい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を税務署へ提出しておく必要があります。
【インボイス制度 個人事業主 1000万以下】に関するよくある質問(FAQ)
Q1:売上1000万円以下で登録しない場合、法的な罰則はありますか?
A1:法律上の罰則は一切ありません。インボイスへの登録はあくまで事業者の任意であり、売上1000万円以下の消費税納税義務が免除される権利自体は法的に保障されています。問題となるのは法律ではなく、取引先との契約関係や価格交渉といった実務面の影響です。
Q2:これまで免税事業者のままでしたが、2026年の途中からでも登録できますか?
A2:年度の途中からでも登録は可能です。申請書に「登録希望日(提出日から15日以降の日)」を記載して提出すれば、その日から適格請求書発行事業者として登録され、登録日以降の売上分から消費税の納税義務が発生します。
Q3:一度インボイス発行事業者として登録したら、もう免税事業者には戻れませんか?
A3:所定の手続きを踏めば免税事業者へ戻ることができます。「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から登録を取り消すことが可能です。ただし、基準期間の課税売上高が1000万円以下であることなど、免税事業者の要件を満たしている必要があります。
まとめ:2026年秋の激変に備え「事業モデルに合った選択」を
制度開始から続いてきた各種の優遇・緩和措置が次々と縮小へと向かう2026年は、売上1000万円以下の個人事業主にとって事業の進路を決定づける分岐点となります。周囲が登録しているからと安易に同調するのも、リスクを直視せずに現状維持に固執するのも、どちらも事業継続を脅かす要因となり得ます。
自社の主たるクライアントが企業なのか個人消費者なのか、代替のきかない付加価値を提供できているか、そして課税事業者になった場合に簡易課税を組み合わせて手取りをどこまで防衛できるか。表面的な噂や感情論に惑わされることなく、数字に基づいた冷静な試算を行い、自身のビジネスモデルに最も適した選択を勝ち取ることが求められます。 (出典: インボイス制度 個人事業主 1000万以下(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
