原価率の計算方法と業種別目安!赤字を防ぐ適正値と利益改善ガイド
原材料費の高騰や人件費の上昇が続く中、店舗運営や企業経営においてこれまで以上にシビアな視点が求められているのが「原価率の適正なコントロール」です。「売上は立っているのになぜか手元にお金が残らない」「価格改定の基準が定まらない」といった悩みの多くは、原価管理のズレに起因しています。
利益を確実に残す強いビジネスを築くためには、基礎的な計算式を正しく理解し、自社の業界水準に照らし合わせた上で、戦略的な値決めを行う必要があります。現場で即実践できる計算手順から業種別の目安、さらにはエクセルを活用した効率的な管理術までを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:原価率は「売上原価 ÷ 売上高 × 100」で算出でき、粗利益率と表裏一体の関係にある。
- 要点2:飲食店(約30%)や小売業(約70%前後)など業種ごとに適正目安が異なり、人件費と合わせたFL比率での検証が不可欠。
- 要点3:ロス削減やポーション調整、付加価値を高める価格改定(値決め)によって、品質を落とさず原価率を改善できる。
【基本】原価率の計算方法と売上原価の求め方|粗利益率との違いを整理
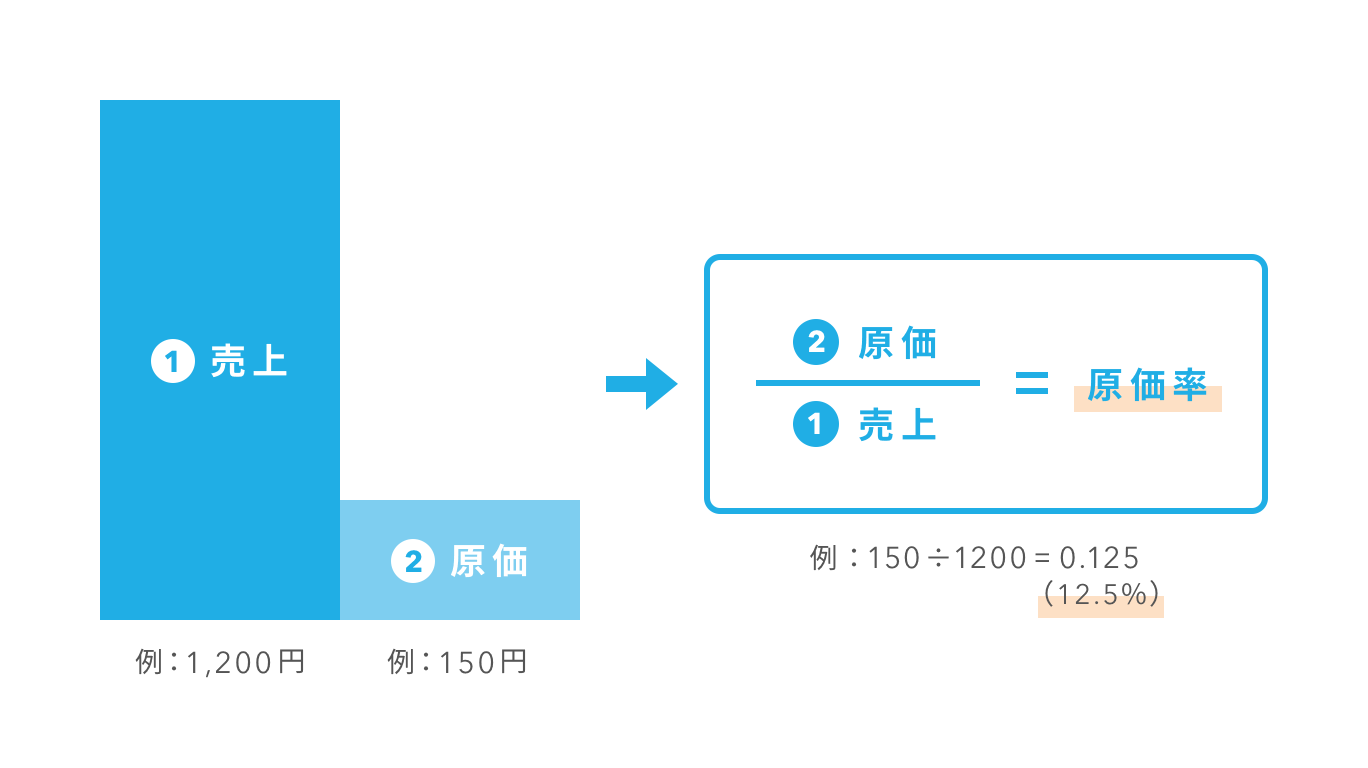
ビジネスの基礎となる原価率の計算方法はシンプルです。基本となる計算式は次の通りです。
原価率(%) = 売上原価 ÷ 売上高 × 100
例えば、1,000円で販売した商品の仕入れや製造にかかった費用が300円だった場合、原価率は「300 ÷ 1,000 × 100 = 30%」となります。
実務で頻繁に混同されがちなのが粗利益率との違いです。売上高から売上原価を差し引いたものが「粗利益(売上総利益)」であり、売上高に占める粗利益の割合を「粗利益率」と呼びます。つまり、「原価率 + 粗利益率 = 100%」という表裏一体の関係が成り立ちます。原価率が30%であれば、粗利益率は70%です。
正確な数値を把握する上で鍵を握るのが売上原価の求め方です。決算や月次ベースで算出する場合、単純な「当月の仕入れ合計」ではなく、期首と期末の在庫数を加味した以下の式を用います。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
在庫の動きを無視して計算すると、仕入れがかさんだ月に原価率が跳ね上がり、適正な経営判断を誤る原因になります。月次で正確に棚卸しを行い、実質的に「売れた分にかかった原価」を導き出すことが第一歩です。
【業種別の平均目安】飲食店・小売業・製造業における適正原価率の基準
自社の数値を評価する際は、業界ごとの平均水準をベンチマークとして知っておくことが欠かせません。ビジネスモデルによって構造が大きく異なります。
まず飲食店原価率の目安は、一般的に30%前後が標準とされています。料理の原価を30%前後に抑え、残りの70%の粗利から人件費、家賃、水道光熱費などを支払って最終利益を残す設計が基本です。ただし、近年は集客用の「目玉メニュー」を原価率50〜60%で提供し、高粗利なドリンク類(原価率10〜15%程度)で全体のバランスを取るメニューミックス戦略も一般的です。
続いて小売業の原価率平均は、業態によって幅があるものの65%〜75%程度(粗利益率25〜35%)が相場です。スーパーマーケットなどの薄利多売モデルでは70〜80%近くに達することもあり、アパレルや雑貨など独自企画品を扱う業態では50〜60%程度に収まるケースもあります。
一方、製造原価計算が絡む製造業では、原材料費だけでなく製造ラインの人件費(労務費)や工場の減価償却費・光熱費(製造経費)も原価に含まれます。業種や製品によって適正値は大きく変動しますが、一般的な完成品メーカーでは50%〜70%程度が一つの目安とされます。
【実践】原価計算式をエクセルで管理する手順と数式の組み方
現場での日々の管理には、表計算ソフトを使ったテンプレート構築が最も効率的です。原価計算式エクセルでの基本的なセル設計を押さえておくと、メニュー開発や商品仕入れのシミュレーションが劇的にスムーズになります。
エクセルシートを作成する場合、以下のような列構成を組みます。
A列:商品名 / 食材・部材名
B列:販売価格(売価)
C列:仕入原価(材料費合計)
D列:粗利益(計算式:=B2-C2)
E列:原価率(計算式:=C2/B2)
F列:粗利益率(計算式:=D2/B2)
E列やF列にはセルの表示形式で「パーセンテージ(%)」を設定しておけば、一目で割合が把握できます。
さらに、目標とする利益率から逆算して売価を導き出す適正原価率の算出シートを作っておくと便利です。「目標原価率(例:30%)」が決まっている場合、必要な売価は=仕入原価 / 目標原価率で求められます。これにより、勘や感覚に頼らない論理的なプライシングが可能になります。
【飲食ビジネスの生命線】FL比率の計算と損益分岐点売上高の把握法
特に店舗型ビジネスにおいて、原価率単体だけを見ていては経営の健全性は判断できません。そこで必須となる指標がFL比率の計算です。
FL比率とは、F(Food=原材料費・食材原価)とL(Labor=人件費)を合わせたコストが、売上高に対してどれだけの割合を占めているかを示す指標です。
FL比率(%) = (売上原価 + 人件費) ÷ 売上高 × 100
飲食店の経営指標として、FL比率は55%〜60%以内に抑えるのが健全ラインとされています。例えば、食材原価率が35%と高めであっても、オペレーション効率化によって人件費率を20%に抑えられていれば、合計55%で十分に利益体質を維持できます。逆に原価率が25%と優秀でも、人件費率が40%を超えていれば利益は残りません。
あわせて、固定費と変動費を分解して損益分岐点売上高(利益がプラスマイナスゼロになる最低限必要な売上高)を算出しておくことで、「毎月いくら売り上げれば赤字を回避できるか」が明確になります。
【利益を残す見直し術】品質を落とさずに原価率を下げる具体策と値決め戦略
コスト圧迫に直面した際、安易に仕入れ素材のグレードを落とすと顧客満足度の低下や客離れを招き、結果として売上を大きく落とす悪循環に陥ります。持続的に原価率を下げる方法には、以下のようなアプローチがあります。
まずは廃棄ロス・歩留まりの改善です。発注精度の見直しによる過剰在庫の防止や、調理・加工工程でのポーション(分量)の統一を徹底します。わずか数グラムのブレや仕込みロスを削減するだけでも、月単位では大きな原価改善効果を生みます。
次に有効なのが仕入れルートの最適化とまとめ発注です。主力商品で使用する共通素材を集約し、ロット数をまとめることで仕入れ単価の交渉を行います。また、仕入れ先の一元化による配送コスト削減も効果的です。
そして最も本質的な打ち手が値決めと利益管理の刷新です。コストが上がった分をそのまま価格転嫁するだけでなく、商品パッケージの刷新やセットメニュー化、付加価値の再定義を行うことで、顧客が納得する形での値上げを実現します。全体の原価バランスを俯瞰し、「薄利多売の集客商品」と「高利益率の収益商品」を組み合わせる商品構成の最適化が、利益最大化の鍵を握ります。
【原価率の計算】に関するよくある質問(FAQ)
Q1:原価率を計算するとき、消費税は税込・税抜のどちらで計算すべきですか?
A1:原則として「税抜」で統一して計算するのが基本です。税込価格と税抜価格が混在すると正確な原価率が算出できなくなります。特に免税事業者から適格請求書発行事業者への移行など、税率や控除の扱いが複雑化している環境下では、税抜ベースでの厳密な管理が推奨されます。
Q2:飲食店の原価率は必ず30%以内に抑えなければいけないのでしょうか?
A2:必ずしも30%にこだわる必要はありません。看板メニューの原価率をあえて40〜50%にして圧倒的な満足度を提供し、サイドメニューやドリンク類の注文を促すことで店舗全体の原価率を30%前後に着地させる戦略は多くの繁盛店で使われています。店舗トータルでの「平均原価率」で管理することが大切です。
Q3:原価計算ソフトを使わずにエクセルだけで十分管理できますか?
A3:小規模な店舗や単品通販、スタートアップ段階であればエクセルやスプレッドシートで十分に管理可能です。ただし、品目数が数百点を超える場合や、リアルタイムな受発注・POSレジとの在庫連動が必要な規模になった段階で、専用の原価管理システムやクラウドERPの導入を検討すると業務効率が向上します。
まとめ:値決めと利益管理を徹底して持続可能な事業運営へ
原価率の計算は、単なる数字合わせの作業ではなく、自社のビジネスが健全に利益を生み出しているかを測る最も重要な健康診断です。売上原価の正確な把握、業種基準に沿ったFL比率のチェック、そしてエクセルなどを活用した継続的なデータ管理が、激変する市場環境を生き抜く強固な経営基盤を作ります。
まずは自社の主力商品・メニューの原価を改めて洗い出し、現在の原価率が適正範囲に収まっているかを確認することから始めてみてください。数字の可視化が、次にとるべき打ち手を明確にしてくれます。 (出典: 原価 率 計算(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
