領収書とレシートの違いを徹底解説!実は税務調査で有利な理由とは
ビジネスの現場や日々の買い物で手渡される「領収書」と「レシート」。「経費精算には必ず手書きの領収書が必要」と信じ込み、レジ前で宛名や但し書きを指定して発行を待つ光景は今も珍しくありません。しかし、現在の税制実務や経理の現場では、そうした昔ながらの常識が大きく覆りつつあります。
インボイス制度の定着や電子帳簿保存法の浸透によって、証憑(しょうひょう)書類の扱いと証拠価値は劇的な変化を遂げました。知らずに曖昧な手書き領収書に頼っていると、税務調査で思わぬ指摘を受けるリスクさえ存在します。両者の本質的な違いと、ビジネスで損をしないための最新ルールを紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では購入品目の内訳が詳細に記載されたレシートの方が、手書き領収書よりも証拠能力が高く評価される。
- 要点2:インボイス制度(適格簡易請求書)の要件を満たしていれば、レシートも法的に正式な経費証憑として問題なく通用する。
- 要点3:「宛名なし・品代」の手書き領収書は否認リスクを伴い、両方受け取っての二重計上は重加算税の対象となるため厳禁。
【基礎知識】領収書とレシートの根本的な違いと法的な位置づけ
領収書とレシートは、どちらも「代金を支払い、金銭を受け取った」という事実を証明する証憑書類です。しかし、記載されている情報量や発行形態には明確な差異があります。
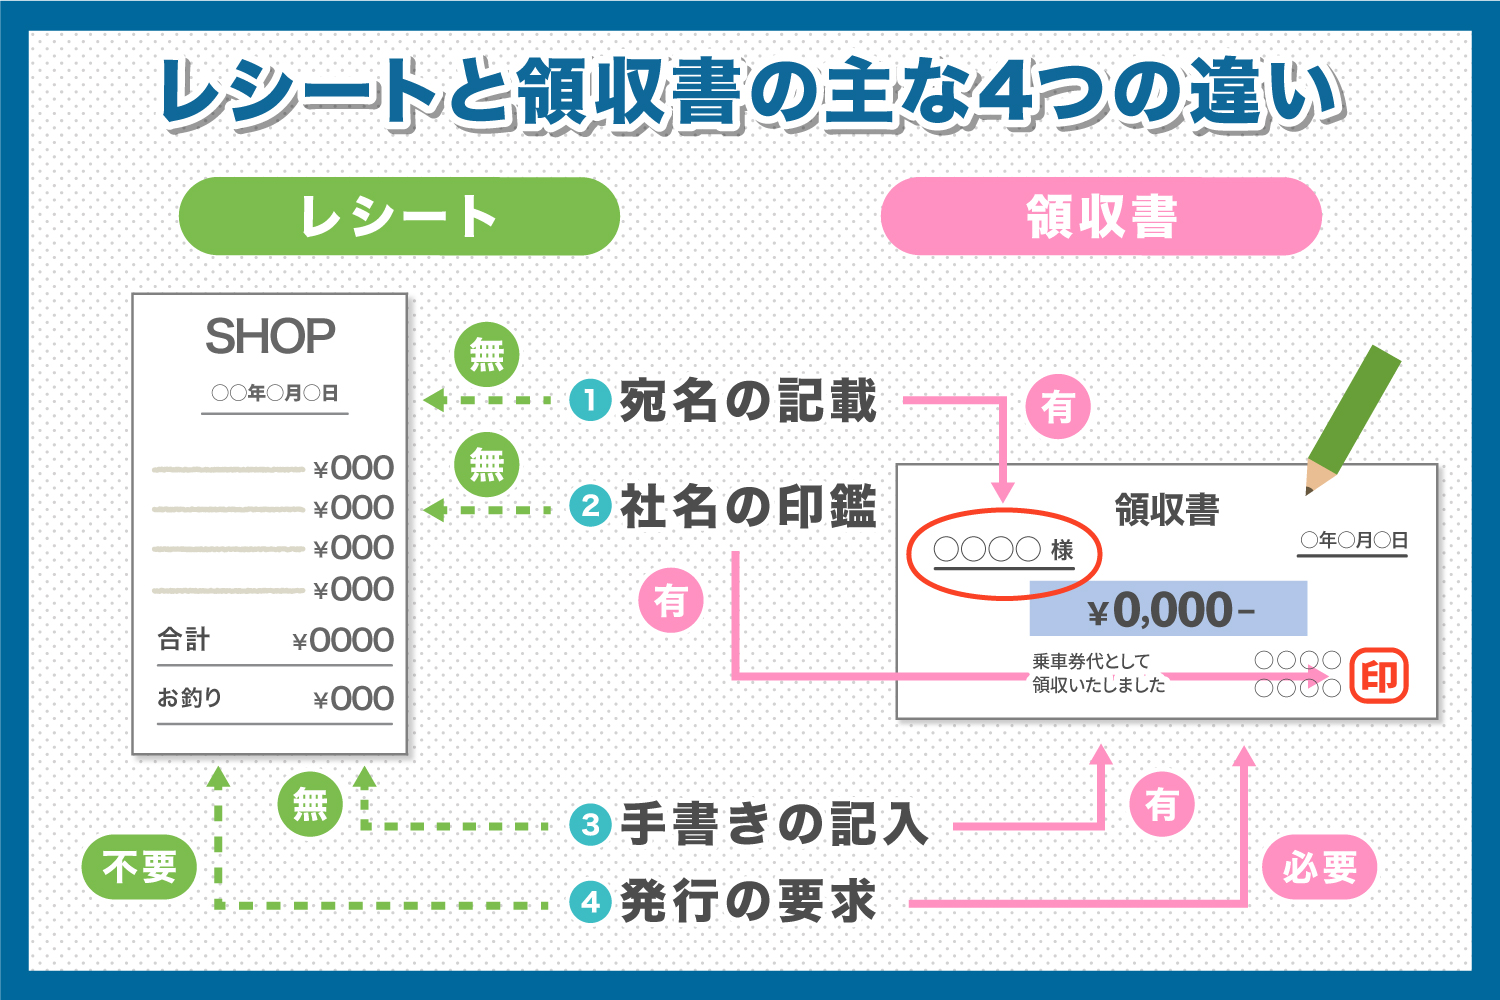
一般的に領収書は、宛名(支払者)、発行日、金額、但し書き(用途)、発行者の名称・住所・押印が記載された手書きまたは専用フォーマットの書類を指します。一方のレシート(Receipt)は、レジスターなどの機械から自動印字される明細付きの受取証です。
法律上の観点から見ると、民法第486条に規定される「受取証書の交付請求」において、レシートも立派な受取証書に該当します。税法上においても、必要な記載事項さえ揃っていれば「レシートだから経費として認められない」という規定は一切存在しません。
なぜ税務調査で「レシートの方が有利」とされるのか?その決定的な理由
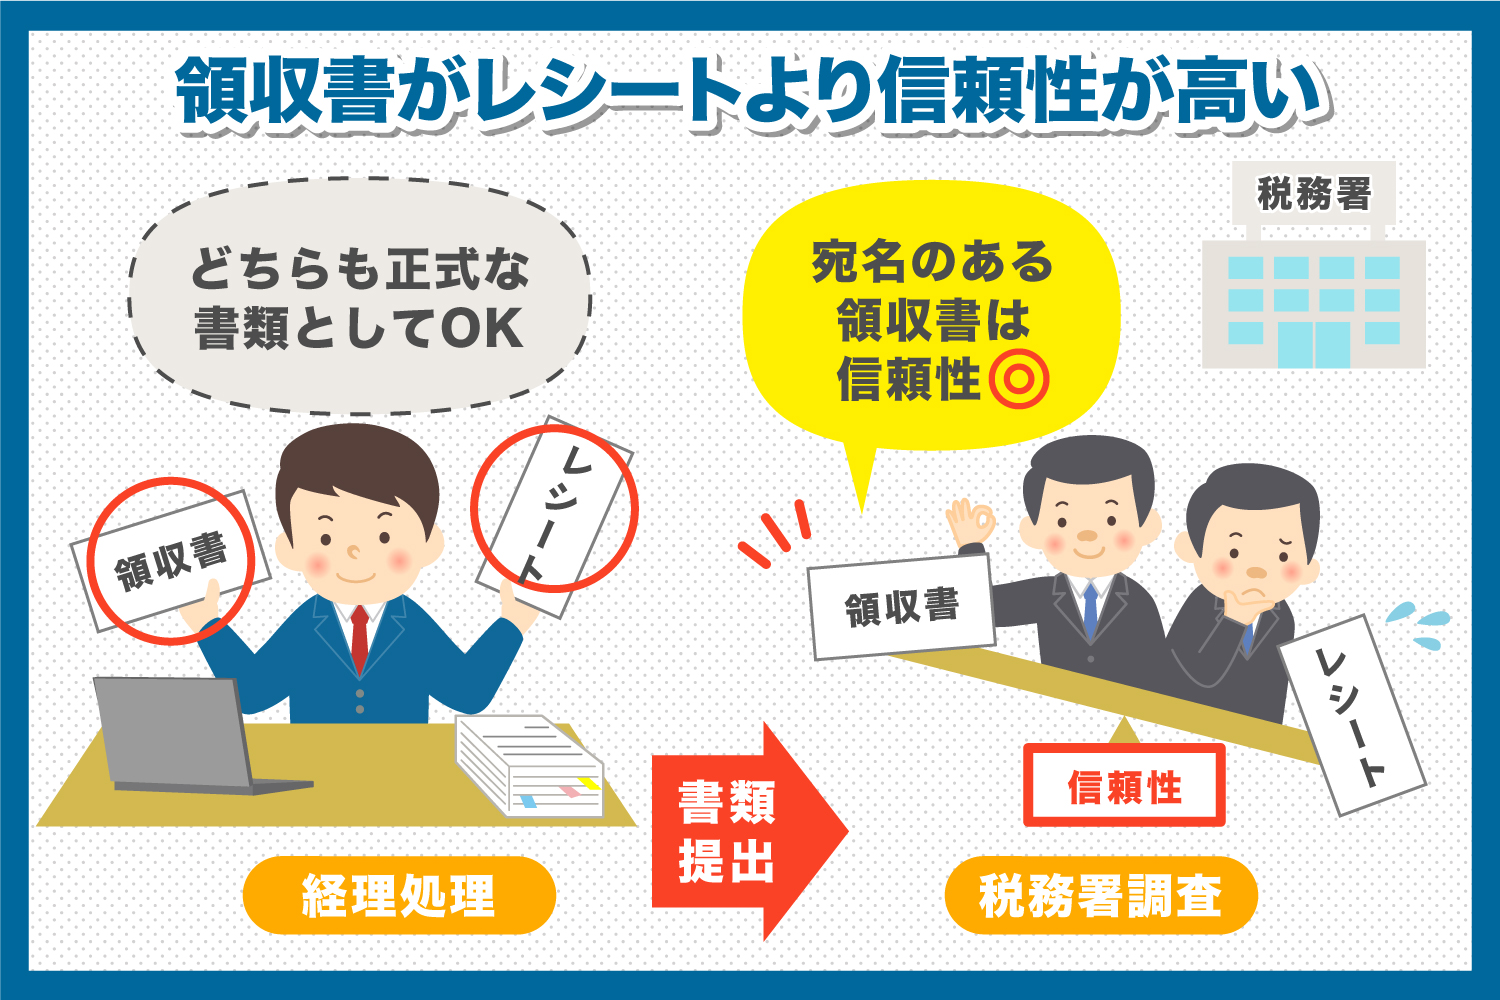
「税務調査には正式な領収書が必要」という古い思い込みを覆す最大の理由が、記載内容の情報の具体性と透明性です。
手書きの領収書は、但し書きに「お品代として」と書かれるケースが多く、具体的に何を購入したのかが第三者には分かりません。これに対してレジから出力されるレシートには、「いつ・どの店舗で・誰が・何を・何個・いくらで購入したか」という詳細な品名明細が1行ずつ正確に刻まれます。
税務調査官が厳しくチェックするのは、「その支出が本当に事業に関連するものかどうか」という点です。例えば、文房具店で事務用品と一緒に私用のゲームソフトや高級日用品を混ぜて購入した場合、手書き領収書の「お品代」では隠せてしまっても、レシートでは一目瞭然となります。隠蔽の余地がなく取引事実をありのままに証明できるからこそ、税務署に対する証拠能力としてはレシートの方が圧倒的に有利と判断されるケースが多いのです。
【経費精算】会社員・個人事業主はどっちを貰うべき?判断基準を整理
実務において「領収書とレシートのどちらを受け取るべきか」は、自社の社内規定や事業形態によって使い分ける必要があります。
会社員が経費精算を行う場合、まずは社内規程の確認が最優先です。税法上はレシートで問題がなくても、社内ルールとして「社名入りの領収書必須」と定めている企業も依然として存在します。無用な精算トラブルを避けるため、社内ルールに厳格な企業では指示通りの形式に従うのが安全です。
一方、個人事業主やフリーランスの確定申告においては、迷わずレシートを選択するのが合理的です。手書き領収書を発行してもらう手間やレジ待ちの時間を省けるだけでなく、帳簿付けの際にも「何を購入した経費なのか」を後から正確に振り返ることができるため、記帳の正確性も向上します。
インボイス制度と電子帳簿保存法で変わった「領収書とレシート」の新常識
現在の税務実務において、証憑の取り扱いを決定づけているのが「インボイス制度(適格請求書等保存方式)」と「電子帳簿保存法」の2大制度です。
インボイス制度のもとで消費税の仕入税額控除を受けるためには、発行事業者の「登録番号(T+13桁の数字)」が記載された適格請求書(または適格簡易請求書)の保存が必須です。飲食料品店、タクシー、小売店など不特定多数を相手にする業種では「適格簡易請求書」の交付が認められており、登録番号と税率ごとの対価が印字されたレシートはそのまま適格簡易請求書として法的に完全な効力を持ちます。
さらに電子帳簿保存法のスキャナ保存要件を活用すれば、紙のレシートをスマートフォンで撮影してクラウドにアップロードし、原本を破棄することも可能です。ただし、法人の場合は原則7年間(欠損金がある場合は最長10年間)、個人事業主の場合は原則7年間(白色申告の一定書類は5年間)の保管義務が定められているため、データ管理やファイリングの体制は万全に整えておく必要があります。
手書き領収書の隠れたデメリットと「5万円以上の収入印紙」の注意点
慣習的に発行されがちな手書き領収書ですが、実務上は数多くのデメリットやリスクが潜んでいます。
最大のデメリットは、発行側・受領側の双方にかかる時間的コストと記入ミスのリスクです。宛名の漢字間違いや金額の書き損じ、但し書きの不備があれば再発行の手間が発生します。また、宛名が「上様」であったり但し書きが「お品代」であったりする領収書は、実質的な支出根拠を証明しにくく、税務署からの質問対象になりやすい傾向があります。
さらに見落とせないのが印紙税の負担です。現金決済で売上代金が5万円以上になる場合、発行側は金額に応じた収入印紙(5万円以上100万円以下は200円)を貼付し、消印を押さなければなりません。印紙を貼り忘れると過怠税の対象となります。なお、クレジットカード決済の場合は「クレジット販売」である旨が明記されていれば、金銭の直接授受が発生しないため5万円を超えても収入印紙の貼付は不要です。
クレジットカード利用明細・二重計上・レシート紛失時の実務トラブル対処法
日々の経理処理で直面しやすい特殊なトラブルや疑問への対処法を把握しておきましょう。
まず、クレジットカードで支払った際に渡されるカード利用明細(売上票)は、カード会社への請求証拠に過ぎず、税法上の正式な領収書や適格請求書には該当しない場合があります。必ず店舗側からインボイス要件を満たした「利用控え」や「レシート」を受け取り、セットで保管してください。
また、絶対に避けるべき重大な禁止行為が「領収書とレシートの両方を受け取ること」です。手書き領収書を発行してもらった上でレシートも手元に残し、両方を使って経費を2回計上する行為は「二重計上」と呼ばれ、税務調査で発覚すれば仮装・隠蔽とみなされ重加算税の対象になります。店舗側が領収書を発行する際にレシートを回収するのも、この不正を防ぐための措置です。
万が一レシートを紛失してしまった場合は、購入した店舗に再発行を依頼するか、再発行が難しい場合は日付・支払先・金額・具体的な購入内容を記載した「出金伝票」を作成して代用します。クレジットカードのWEB明細や交通系ICカードの利用履歴などを補助資料として添付することで、経費計上の客観的根拠を補強できます。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告では、レシートだけで本当に経費として認められますか?
A1:問題なく認められます。税法上、支払先・日付・金額・購入内容が明記されていればレシートも受取証書として有効です。むしろ品名が細かく印字されているレシートの方が、事業用としての信憑性を高く評価されます。
Q2:「宛名なし」や「品代」の手書き領収書は税務調査で否認されますか?
A2:直ちに全額否認されるとは限りませんが、経費該当性を疑われるリスクは高まります。何の業務に使用したのかを説明できない場合、経費算入を認められない可能性があるため、宛名や具体的な品目名は正しく記載してもらう必要があります。
Q3:クレジットカードのWeb明細画面を印刷したものは領収書の代わりになりますか?
A3:カードのWeb明細単体では購入品目の内訳が分からないため、証憑としては不十分です。原則として、決済時に店舗から受け取ったレシートや、ECサイトからダウンロードできる適格請求書のPDFデータを保存してください。
Q4:レシートの感熱紙は文字が消えてしまいますが、どう保存すればよいですか?
A4:感熱紙は熱や光、皮脂に弱いため、暗所でクリアファイルなどに挟んで保管するのが基本です。長期間の保存が必要な場合は、電子帳簿保存法の要件に沿ってスキャナやスマートフォンで電子化保存することをおすすめします。
まとめ:スマートな経費管理で税務リスクをゼロにする
「経費=手書き領収書」という旧来の固定観念は、現代のビジネス実務や税務の現場では通用しなくなりつつあります。内訳が克明に記録されたレシートこそが、税務署に対して取引の正当性を証明する強力な武器となります。
インボイス制度への適合や電子データの保存要件を正しく把握し、無駄な手続きを省きながら証拠能力の高い証憑を管理することが、税務リスクを最小限に抑える確実なアプローチです。手書きにこだわる時代を脱し、合理的で透明性の高い経理処理を実践していきましょう。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
