給与明細の還付徴収金とは?年末調整で引かれる人と戻る人の決定打
冬の給与明細を開いた瞬間、支給額や控除額の欄に見慣れない「還付徴収金」という項目を見つけ、首をかしげた経験はないでしょうか。普段より手取り額が増えて喜ぶ人がいる一方で、「なぜか手取りが数万円も減っている」「マイナス表記の意味が分からない」と困惑する声も後を絶ちません。
この還付徴収金は、1年間の税金を最終精算する「年末調整」の結果として発生する過不足額そのものです。本稿では、国税庁の最新税制ガイドラインや給与計算の実務現場で起きている実態取材をもとに、還付徴収金の仕組みや計算ロジック、手取りが急減する構造的な原因を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付徴収金とは、1年間に概算で差し引かれた源泉所得税と本来納めるべき「年税額」の差額を精算するための清算項目。
- 要点2:控除額が多ければ「還付(手取り増)」となり、扶養減少や残業代急増などがあれば「徴収(追徴・手取り減)」が発生する。
- 要点3:もし控除漏れで手取りが減っても、翌年の確定申告を行えば払いすぎた税金を取り戻すことが可能。
【真相解明】給与明細の「還付徴収金とは」一体何?引かれる人・戻る人の決定的な違い
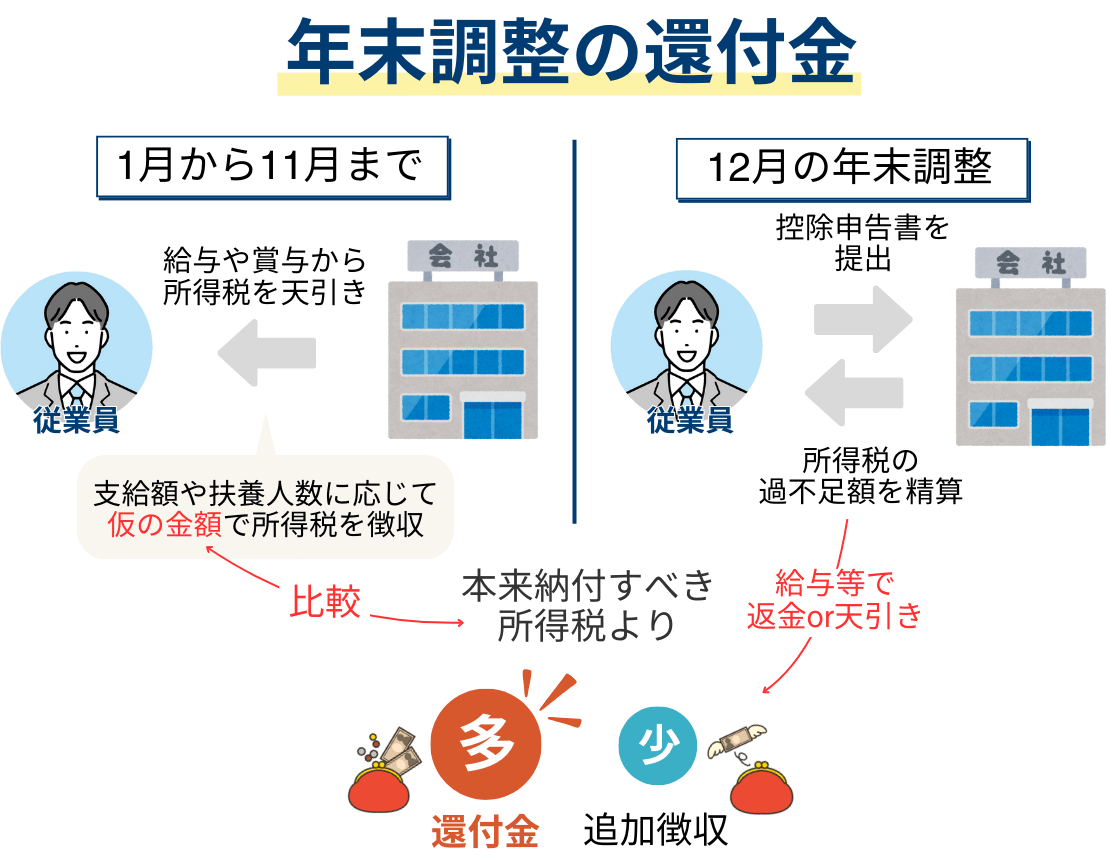
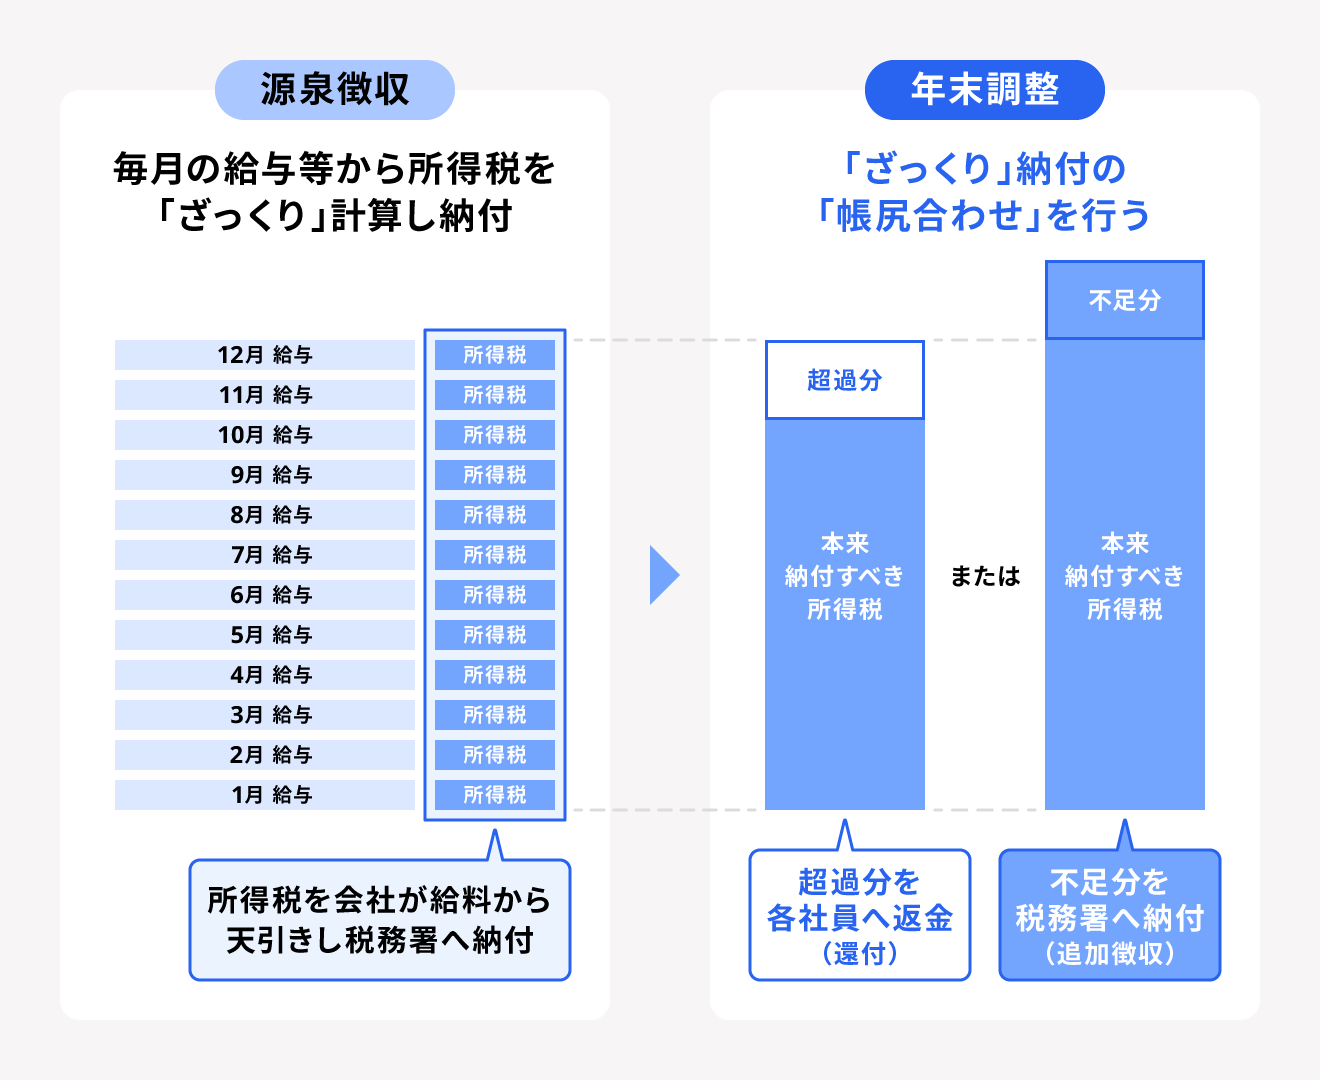
会社員や公務員の毎月の給料からは、所得税があらかじめ概算で天引き(源泉徴収)されています。しかし、この天引き額はあくまで「その月の給与が1年間続いたと仮定した概算値」に過ぎません。1年間の収入が確定する年末に、正しい税額を再計算して差額を精算する作業が年末調整であり、そこで発生する差額がまさに還付徴収金です。
給与明細における還付徴収金の表記方法は企業が導入している給与計算システムによって異なりますが、基本構造は以下の2パターンに集約されます。
税金を納め過ぎていた場合は「還付」として支給項目に加算され、手取りが増加します。反対に、毎月の天引き額が実際の年税額に足りていなかった場合は「徴収(追徴)」として控除項目に計上され、給与から追加で差し引かれます。
給与明細の支給欄に「還付徴収金」として正の数値が入っていれば税金が戻ってきた証拠ですが、控除欄に数値が入っている場合や、支給欄に「▲」や「-」の還付徴収金 マイナス 意味は「追徴課税(手取りからの天引き)」を意味しているため注意が必要です。
【計算の現場】年末調整の還付徴収額はどう決まる?具体的な計算式とシミュレーション
年末調整 還付徴収額 計算方法の根幹は、「1年間に源泉徴収された所得税の合計額」から「正式に確定した年税額」を差し引くというシンプルな引き算です。
年税額を割り出すプロセスでは、まず1年間の総支給額から「給与所得控除」を引き、さらに個人の事情に応じた「各種所得控除」を差し引いて課税所得を算出します。この各種控除の代表格が、生命保険料控除 年末調整 反映分や地震保険料控除、配偶者控除、扶養控除、基礎控除などです。
例えば、毎月コツコツと天引きされた所得税の合計が15万円だった会社員が、生命保険料控除や扶養控除を適切に申告した結果、確定した年税額が11万円になったとします。この場合、「15万円 − 11万円 = +4万円」となり、差額の4万円が手元に還付されます。
一方、年の途中で扶養親族が外れたり、下半期に想定以上の残業代や役員手当が上乗せされたりして確定年税額が18万円に跳ね上がった場合、「15万円 − 18万円 = −3万円」となり、3万円が追加徴収される計算になります。
【徹底比較】年末調整と確定申告における還付・徴収の違いと給与明細の記法
給与明細と源泉徴収票、そして確定申告における税金還付の扱いについて、混乱しやすいポイントを整理しました。
| 項目 | 給与明細(年末調整) | 源泉徴収票 | 確定申告 |
|---|---|---|---|
| 反映される時期 | 12月または翌年1月の給与支給日 | 12月〜1月に会社から交付 | 申告書提出から約1〜2ヶ月後 |
| 還付金の受け取り方 | 毎月の給料口座へ上乗せ振込 | 記載なし(年税額のみ記載) | 指定した個人口座へ直接送金 |
| 追徴時の対応 | 当月給与から自動で天引き | 「源泉徴収税額」に反映済み | 振替納税または納付書で自己納付 |
| 確認すべき記載場所 | 支給欄または控除欄の過不足項目 | 「源泉徴収税額」欄(※還付額自体の欄はない) | 申告書第1表「還付される税金」欄 |
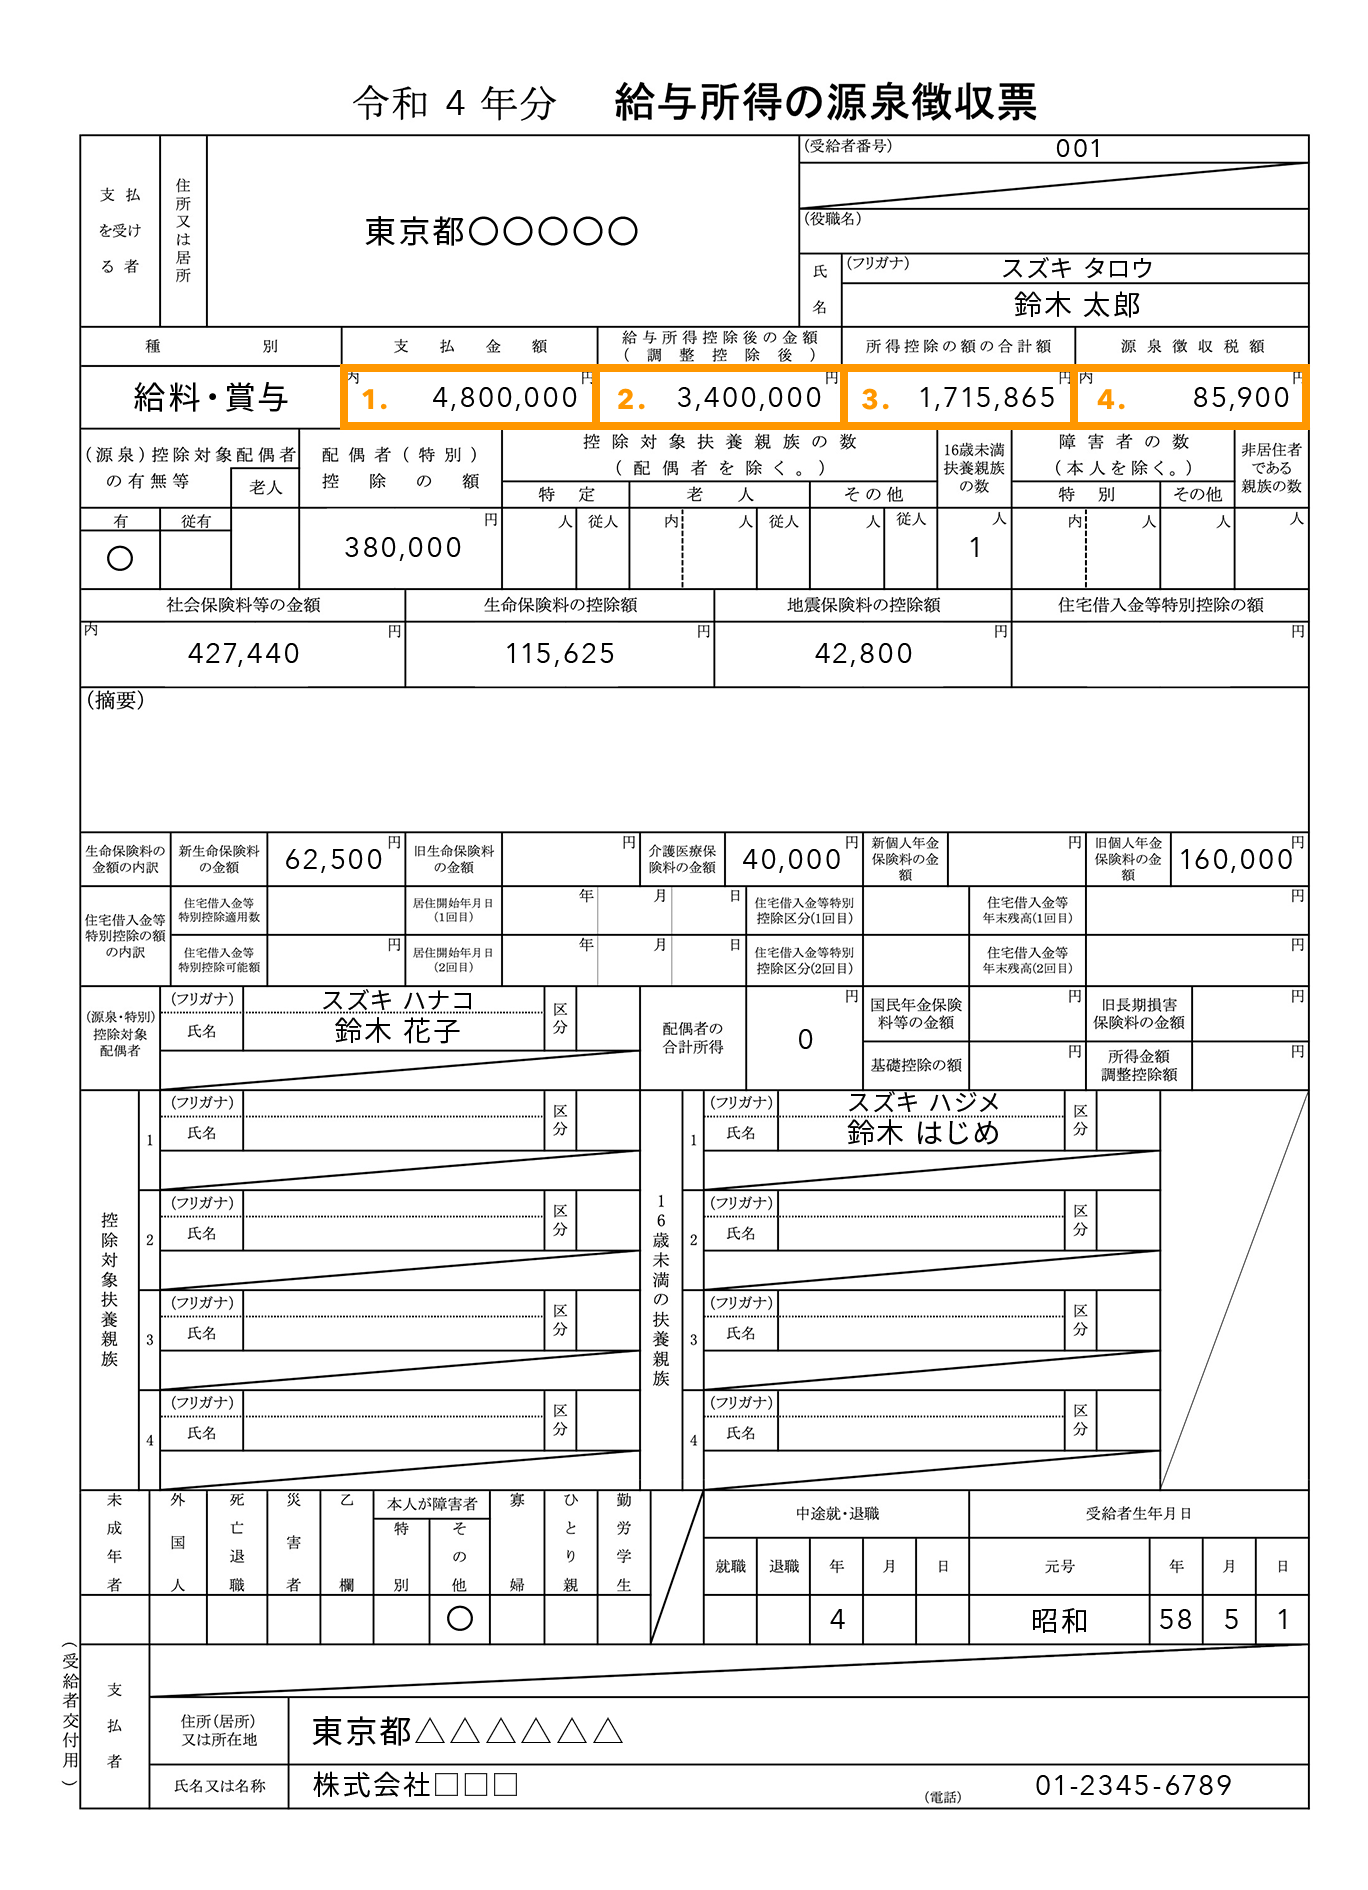
多くの人が疑問に抱く源泉徴収票 還付金 記載場所ですが、実は源泉徴収票には「還付金〇〇円」という独立した項目は存在しません。源泉徴収票に印字されている「源泉徴収税額」は、すでに過不足調整が完了した後の最終的な年税額が表示されているためです。
【実態検証】「手取りが減った!」年末調整で追徴される原因と現場の生の声
SNSやネット掲示板を調査すると、毎年12月下旬から1月にかけて「年末調整で手取りが激減した」「ボーナス月なのに引かれすぎて生活費が足りない」という悲痛な叫びが散見されます。なぜ本来喜ばしいはずの年末調整で、手取りが削られてしまうのでしょうか。
実務現場のデータや取材から見えてきた、年末調整 引かれる理由 なぜの上位原因は以下の3点です。
第一に、扶養親族の減少や配偶者の年収増です。子どもが就職して扶養から外れたり、パートナーのパート年収が上限を超えて配偶者控除の対象外になったりした場合、毎月受けていた控除の前提が崩れ、年間数万円単位の追徴が発生します。
第二に、年末調整 追徴 控除漏れ 原因として極めて多い「書類の提出不備・申告漏れ」です。保険会社から送られてくる控除証明書の添付忘れや、住宅ローン控除2年目以降の申告書提出遅れがこれに該当します。控除がゼロとして計算されるため、結果的に税金が高く算定されてしまいます。
第三に、年度後半における給与・賞与の急激な変動です。下半期に多額の残業手当や歩合給、決算賞与が支給された場合、毎月の源泉徴収税額表の税率ブラケット(階層)と年間累計課税所得の税率にズレが生じ、年末調整の段階で一気に不足分が精算されるケースがあります。
一般に知られていない盲点とネットの誤解|源泉徴収票の見落としリスク
ネット上には「年末調整で引かれたら会社に騙されているのではないか」「還付金が12月に振り込まれないのは違法だ」といった誤った言説も散見されますが、これらは制度の誤解に基づいています。
まず、還付金 振込時期 12月給与が一般的とされていますが、企業の給与締め日や計算スケジュールの都合によっては「翌年1月支給の給与」で精算されるケースも法的に全く問題ありません。12月中に還付金が確認できない場合でも、1月支給分の明細を確認することが肝要です。
また、「還付金が多い人=得をしている」というのも大きな誤解です。還付金が多いということは、言い換えれば「本来払う必要のなかったお金を1年間国に無利息で預けていただけ」に過ぎません。逆に毎月の天引きが適正であれば還付額はゼロに近くなります。金額の多寡に一喜一憂するのではなく、年間の実質手取り額に目を向ける必要があります。
【プロの結論】税務リテラシーの格差と手取りを守るための判断基準
年末調整や還付徴収金にまつわるトラブルの根本には、日本の会社員が長年享受してきた「会社任せの税務処理(源泉徴収制度)」による税務リテラシーの空洞化があります。会社が自動で計算してくれる利便性の裏で、自身がどのような控除を適用され、いくら納税しているのかに関心を持たない構造が定着してしまいました。
不透明な社会情勢の中で自身の資産と手取りを防衛するためには、「会社の年末調整に依存すべき人」と「自発的に確定申告を活用すべき人」の境界線を明確に見極める視点が不可欠です。
【判断基準】年末調整だけで済ませるべき人 vs 確定申告を行うべき人
▼ 年末調整だけで完結できる人:
給与収入が1箇所のみで副業がなく、医療費控除やふるさと納税(ワンストップ特例利用)以外の特別な控除項目がない会社員。期日通りに生命保険料控除等の書類を提出できていれば、会社任せで問題ありません。
▼ 必ず自ら確定申告を検討すべき人:
年末調整で証明書の提出が間に合わず控除漏れが発生してしまった人、年間の医療費支払いが10万円(総所得200万円未満の場合は総所得の5%)を超えた人、初年度の住宅ローン控除を受ける人、およびワンストップ特例の上限(5自治体)を超えてふるさと納税を行った人。確定申告を行えば、年末調整で追徴された分を取り戻し、確実な税金還付を受けることができます。
【還付徴収金とは】に関するよくある質問(FAQ)
Q1:給与明細の還付徴収金がマイナス表示になって手取りが減っていました。会社側のミスの可能性はありますか?
A1:給与計算システムの入力ミスが絶対にないとは言い切れませんが、大半は「扶養家族の減少」「年末調整書類の提出漏れ」「下半期の給与・賞与増額による税率調整」が原因です。まずは提出した控除申告書の控えと、会社の総務・人事部門に計算根拠を確認することをおすすめします。
Q2:年末調整の控除書類を出し忘れて追徴されてしまいました。もう税金は戻ってこないのでしょうか?
A2:いいえ、取り戻せます。会社の年末調整に間に合わなかった場合でも、翌年2月16日〜3月15日(還付申告だけであれば1月1日以降5年間)の間に自身で確定申告を行えば、各種控除を適用し直して払いすぎた税金の還付を受けることが可能です。
Q3:年末調整の還付金はいつの給料で振り込まれますか?
A3:多くの企業では12月の給与支給日(または12月の賞与支給時)に給与と一緒に振り込まれます。ただし、締め日の関係や計算処理のスケジュールにより、翌年1月の給与支給日に反映される企業も少なくありません。
まとめ:今後の動向と手取りを最大化するための賢い対応策
給与明細に記載される「還付徴収金」は、1年間の税金を適正に清算した結果を示す重要なシグナルです。プラス表記であれば還付、マイナス表記であれば追徴を意味し、その背景には家族構成の変化や各種控除の適用状況がダイレクトに反映されています。
手取り額の変動に戸惑うことなく家計を守るためには、毎年の申告書を正確に提出することはもちろん、万が一の提出漏れや追徴時にも確定申告でリカバリーできる知識を備えておくことが何よりの防衛策となります。給与明細を単なる手取りの確認で終わらせず、記載された数値の意味を正しく読み解いて賢く手取りを最大化していきましょう。 (出典: 還付 徴収 金 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
