地方交付税交付金ランキング2026!格差と依存度の実態を徹底解剖
日本全国の自治体が行政サービスを維持する上で不可欠な「地方交付税交付金」。2026年度の地方財政計画においても、社会保障関係費の自然増に加え、公共インフラの老朽化対策やデジタル基盤整備の進展に伴い、その総額と配分バランスは国民的な関心を集めています。どの自治体が多額の交付金を受け取り、どの地域が自前の税収だけで自立しているのか、その実態は自治体の持続可能性を映し出す鏡といえます。
本記事では、総務省の最新公表資料や各種財政統計をもとに、都道府県・市町村別の地方交付税交付金ランキングを徹底公開。莫大な交付金が投じられる構造的理由から、一握りの「不交付団体」が潤う真相、そして住まい選びや事業展開において見落としてはならない財政力指数の見極め方まで、現場のリアルなデータを交えて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:交付額トップ層は北海道をはじめとする広大・過疎地域を抱える道県が占め、大都市圏との財政力格差が依然として顕著。
- 要点2:交付額は「基準財政需要額」と「基準財政収入額」の差額で算出され、インフラ規模や高齢化率が交付額増減を左右している。
- 要点3:東京都や一部の産業集積地など「不交付団体」との二極化が進んでおり、自治体財政健全化判断比率の確認が移住・投資の重要指標となる。
【2026年最新】地方交付税交付金ランキング|都道府県・市町村別の交付実態
全国1,700を超える市区町村および47都道府県に配分される地方交付税ですが、その総額は年間約18兆円前後の水準で推移しています。配分先の内訳を精査すると、地域ごとの地理的条件や人口構成が交付額に極めてダイレクトに反映されている実態が浮き彫りになります。
総務省が公表する地方財政統計データを分析すると、都道府県別で交付総額が最大規模となっているのは北海道であり、次いで兵庫県、福岡県、鹿児島県などが上位に名を連ねます。広大な面積の除排雪費や長大な道路網を維持管理しなければならない北海道では、普通交付税の交付額が突出して高い水準を維持しています。
一方、市町村別ランキングに目を向けると、政令指定都市の中でも人口規模が大きく市税収入に対する義務的経費の割合が高い市や、離島・山間部を多く抱える中核市・地方都市が上位を占めています。まずは最新の指標に基づき、主要な自治体の財政データを比較した以下の表をご覧ください。
| 自治体区分・代表例 | 財政力指数(目安) | 地方交付税依存度 | 編集部の分析・評価 |
|---|---|---|---|
| 北海道(広域自治体) | 0.40〜0.45前後 | 歳入の約20〜25% | 広大な面積と豪雪地帯特有のインフラ維持コストが交付額を押し上げる最大の要因。 |
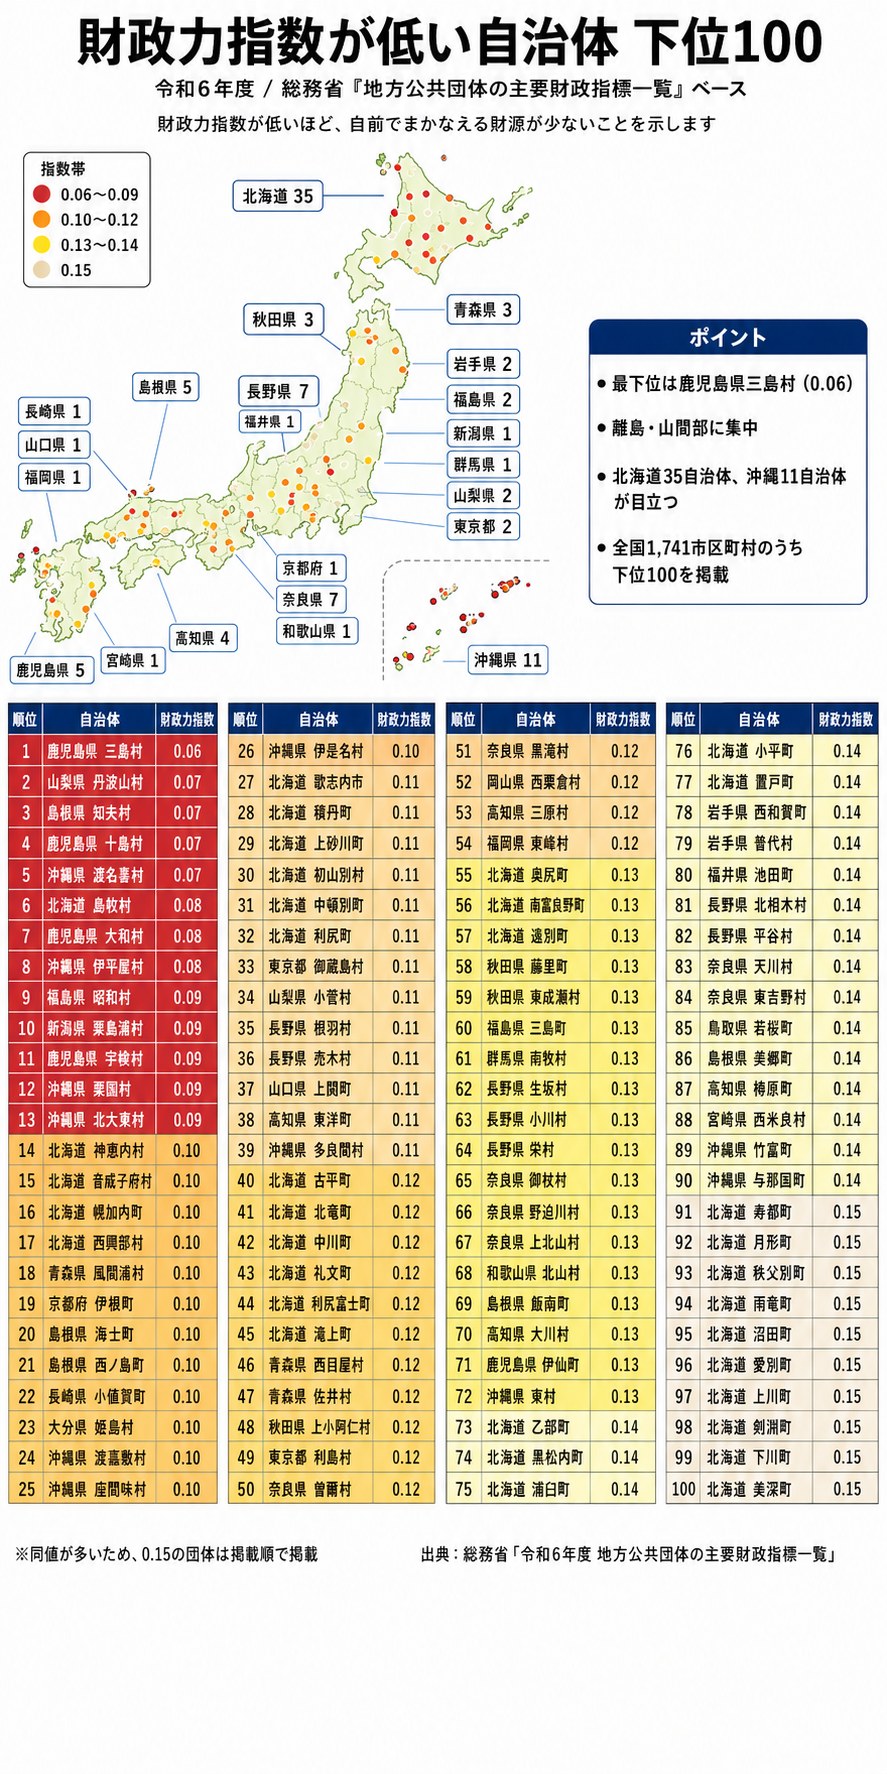
| 過疎地域・離島町村 | 0.10〜0.25未満 | 歳入の40〜60%超 | 自前税収が極めて乏しく、交付税が途絶えると役場機能や医療福祉の即時破綻を招くリスク。 |
| 地方中核都市 | 0.60〜0.75前後 | 歳入の10〜18%程度 | 産業集積がある程度進んでいるものの、高齢化に伴う扶助費膨張を交付税で補填。 |
| 東京都(不交付団体) | 1.10以上 | 0%(交付なし) | 強大な法人住民税・事業税収入により単独黒字。財政の自由度が全国で群を抜く。 |

地方交付税交付金が多い自治体の理由|算定方法の仕組みと歳入内訳のリアル
なぜ特定の自治体にこれほど多額の交付金が配分されるのでしょうか。その根本的な仕組みは、総務省が定める地方交付税算定方法仕組みに明確なルールが存在するためです。
地方交付税は主に「普通交付税(全体の94%)」と「特別交付税(全体の6%)」の2つで構成されています。普通交付税と特別交付税の違いを端的に言えば、前者は毎年の定型的な財政収支不足を補填する基本交付金であり、後者は台風・豪雪・地震などの激甚災害対応や突発的な財政支出に対して配分される調整弁の役割を果たします。
普通交付税の計算式は非常にシンプルで、以下の不等式によって決定されます。
【交付額 = 基準財政需要額 - 基準財政収入額】
ここでいう「基準財政需要額」とは、標準的な行政サービスを提供するために必要と国が算定した経費です。人口や児童・高齢者数だけでなく、行政区域の広さや寒冷地補正、道路延長距離などが細かく加算されます。対する「基準財政収入額」は、その自治体が標準的に見込める地方税収入(通常は法定税率の75%相当)です。つまり、「行政需要が膨大であるにもかかわらず、産業基盤が弱く税収が少ない自治体」ほど、巨額の交付金が配分される構造になっています。
地方自治体歳入内訳詳細まとめを確認すると、一般的に地方の小規模町村では、自主財源である地方税の割合が全体の10〜15%程度にとどまり、地方交付税と国庫支出金などの依存財源が歳入の6割以上を占めるケースが珍しくありません。地方交付税交付金が多い自治体が存在するのは、決して行政運営が怠慢だからではなく、国土保全や人口規模に見合わない広域インフラ管理を国全体の財政支援で支えている結果なのです。
富裕自治体「不交付団体」の真相|東京一極集中と財政力指数の決定打
地方交付税に依存する地域がある一方で、国からの交付税を1円も受け取らない「不交付団体」が存在します。基準財政収入額が基準財政需要額を上回り、財政力指数が「1.0」を超えている超富裕自治体です。
都道府県レベルにおける地方交付税不交付団体一覧を見ると、現在も単独で不交付を維持し続けているのは東京都のみという極端な構造が続いています。大企業の本社機能が集中し、莫大な法人税収を生み出す東京都は、自前の税収だけで全ての行政サービスを賄うことが可能です。
市町村別で見ると、不交付団体には明確な2つのパターンが存在します。
- 臨海工業地帯・製造業集積都市:愛知県飛島村(日本一リッチな村として知られる港湾集積地)、愛知県豊田市、愛知県刈谷市など、強力な自動車産業や重化学工業コンビナートを抱える自治体。
- 原子力発電所立地町や大規模リゾート地:固定資産税や電源立地関連の独自財源が豊富な地域、または別荘税や観光関連税収が突出している長野県軽井沢町など。
自治体財政力指数ランキングで常に上位を独占するこれらの富裕自治体は、手厚い子育て支援金や小中学校のエアコン完全設置、減税政策などを独自予算でいち早く実現してきました。この「税収が生み出すサービスの地域格差」こそが、地方財政における最大の争点となっています。
【実態検証】過疎地域における地方交付税依存の現場と住民サービスの境界線
地方の現場において、地方交付税はどのように活用され、どのような課題を抱えているのでしょうか。過疎地域地方交付税依存の実態を取材すると、数字の裏にある切実な現場の声が浮かび上がります。
四国山間部のとある町長は、近年の財政運営についてこう吐露します。
「町の歳入の半分以上は地方交付税です。この支援が数パーセント削られるだけで、路線バスの運行補助や公立診療所の医師確保、豪雨後の林道復旧が直ちにストップします。過疎化で住民税が減り続ける中、国からの交付金なしに山間インフラを守ることは不可能です」
一方で、SNSや住民コミュニティの声を調査すると、交付金に頼り切った行政に対する冷ややかな視線も存在します。「交付金目当ての不要な箱モノ建設は減ったが、毎年の予算獲得のために無理な事業計画を組んでいるように見える」「交付税頼みで新しい産業誘致や若者定住策への本気度が足りないのではないか」といった疑問の声も少なくありません。
交付金は住民の命綱であると同時に、自治体が自立した産業育成に向かうインセンティブを削いでしまうという「財政的モラルハザード」のジレンマを常に内包しています。
地方財政の盲点とネットの誤解|「交付税=国のばらまき」は本当か?
インターネット上やメディアの論調で散見される最大の誤解が、「地方交付税は都市部の税金を地方にばらまく無駄遣いである」という批判です。しかし、この言説は制度の本質を見誤っています。
総務省地方財政最新ニュースでも繰り返し解説されている通り、地方交付税は「国が地方に恵んであげる補助金」ではなく、「本来は地方が受け取るべき税源を国が代わりに徴収し、公平に再配分する地方の固有財源」として法的に位置づけられています。所得税、酒税、法人税、消費税、地方法人税などの一定割合が、制度としてあらかじめ地方交付税に充当されるよう設計されているのです。
また、自治体の健全性を判断する指標として重要なのが自治体財政健全化判断比率(実質赤字比率、連結実質赤字比率、実質公債費比率、将来負担比率の4指標)です。交付税を多く受けている自治体であっても、将来負担比率を低く抑え、手堅く借入金を返済している優良自治体は数多く存在します。単に「交付金ランキング上位=危険な赤字自治体」と短絡的に結びつけるのは誤りです。
【プロの結論】地方財政の構造的リスクと移住・定住で後悔しない判断基準
行政社会学や地域経済学の視点から見ると、地方交付税制度は「日本国内のどこに住んでいても最低限の行政水準を享受できる権利(ナショナル・ミニマム)」を保障する極めて優れた再配分システムです。しかし、2026年以降の少子高齢化・人口減少の本格化に伴い、国全体の税収基盤が縮小すれば、従来の配分水準を維持できなくなるリスクは避けられません。
将来的な定住先や二拠点生活の拠点を選ぶ際、私たちは以下の基準で自治体の持続性を見極める必要があります。
- 向いている自治体の条件:財政力指数が0.5以上あり、交付税に依存しつつも企業誘致やふるさと納税、地域産業の強化で「自主財源比率」を高める努力を続けている自治体。実質公債費比率が健全水準(18%未満)に収まっている地域。
- 慎重になるべき自治体の条件:人口5,000人未満で財政力指数が0.2未満、歳入の過半を交付金に依存し、かつ下水道や公立病院などの固定インフラ更新費用が将来負担比率を大きく押し上げている地域。国の制度見直しによって将来的に公共料金の急激な値上げやサービス削減が行われるリスクが高まります。
【地方 交付 税 交付 金 ランキング】に関するよくある質問(FAQ)
Q1:地方交付税交付金と「国庫支出金」の違いは何ですか?
A1:地方交付税交付金は使途が一切制限されない「一般財源」であり、自治体が独自の判断で教育、福祉、道路補修などに自由に使えます。対する「国庫支出金」は、特定の道路建設や保育所整備など、国の政策目的に沿った事業にのみ使い道が指定される「特定財源」です。
Q2:地方交付税が減額されると、住民の生活にはどんな影響が出ますか?
A2:交付額が減少すると自治体の一般財源が不足するため、住民税の独自上乗せ、水道・下水道料金やゴミ処理手数料の引き上げ、図書館や体育館など公共施設の統廃合、子育て支援金の縮小といった直接的な影響が生じる可能性があります。
Q3:なぜ地方交付税を一切もらわない「不交付団体」があるのですか?
A3:地方交付税法に基づき、自治体の標準的な収入(基準財政収入額)が標準的な必要経費(基準財政需要額)を上回っているためです。東京都のように企業本社が集積している都市や、大規模工場・発電施設等があり固定資産税収が潤沢な自治体が該当します。
まとめ:地方財政の未来を見据えた賢い自治体の見極め方
地方交付税交付金ランキングを紐解くと、そこには日本の国土構造、産業集積の偏り、そして過疎化と都市集中という現代社会が抱える根深い課題が如実に現れています。交付金は単なる補助金ではなく、地方の暮らしと国土を守るための必須のセーフティネットです。
しかし、少子高齢化が加速するこれからの時代、国からの配分頼みだけで従来の行政サービスを維持することは困難になりつつあります。私たちが住む街、あるいはこれから移住や投資を検討する地域が、交付税をどのように活用し、財政健全化に向けたどのようなビジョンを描いているのか。公開されている財政力指数や健全化判断比率を定期的にチェックすることが、後悔しない選択への第一歩となるはずです。 (出典: 地方 交付 税 交付 金 ランキング(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
