妊娠中でもコープ共済に入れる?帝王切開や切迫早産の保障と加入条件
妊娠が判明した瞬間、喜びと同時に頭をよぎるのが「もしもの医療費」への不安です。特に近年は高齢出産や体外受精の増加に伴い、切迫早産による長期入院や予定外の帝王切開となるケースが珍しくありません。民間の医療保険では「妊娠中の新規加入はお断り」あるいは「今回の妊娠に関する異常分娩は保障対象外」とされるケースが大半ですが、その中でプレママたちから絶大な支持を集めているのがコープ共済(CO・OP共済)です。
妊娠発覚後であっても、一定の条件を満たせば手厚い保障を受けられる独自の仕組みが存在します。帝王切開や切迫早産のリスクにどう備えるべきか、2026年現在の最新加入条件や給付金の実態、加入前に知るべき注意点まで余すところなく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コープ共済『たすけあい』は妊娠中でも加入可能であり、健康状態の告知条件をクリアすれば今回の出産における帝王切開や切迫早産も保障対象となる。
- 要点2:月掛金2,000円から加入できる「女性コース(L2000円コース等)」なら、女性特定疾病の上乗せ給付があり、公的な出産育児一時金や高額療養費制度とも併用して全額受け取れる。
- 要点3:「妊娠何週まで」という一律の期限はないものの、すでに医師から切迫早産や妊娠高血圧症候群などの診断・指示を受けていると加入できないため、妊娠発覚後できる限り早い手続きが鉄則となる。
【結論】妊娠発覚後でもコープ共済に入れる?週数制限と加入条件のリアル
一般的な民間医療保険の場合、妊娠中に申し込むと「特定部位・特定疾病不担保(今回の妊娠・出産に関わる入院・手術は一切保障しない)」という厳しい条件が付きがちです。しかし、コープ共済の妊娠中における加入条件は非常に合理的で、妊婦にとって極めて有利な設計になっています。
加入可否の基準となるのは、「妊娠何週目か」という週数そのものではなく、申込時点での健康状態と医師からの診断・治療指示の有無です。コープ共済の主力商品である『たすけあい』では、告知事項(過去の病歴や現在の通院状況などに関する質問)に該当しなければ、妊娠発覚後であっても特別な不担保条件なしで加入できます。
ここで極めて重要になるのが、コープ共済の妊婦に対する告知義務の確認です。具体的には以下の状況に当てはまらないかどうかが分かれ目となります。
- 現在、医師から「切迫流産」「切迫早産」「妊娠高血圧症候群」「妊娠糖尿病」「前置胎盤」などの異常を指摘され、入院・手術・投薬などの治療や指示を受けていないこと
- 過去5年以内に帝王切開を含む所定の手術歴がないこと(※過去に帝王切開を経験している場合は、前回の出産から一定期間が経過しているか等の個別条件が適用されます)
- 過去1年以内に医師から入院や手術をすすめられていないこと
つまり、定期妊婦健診で「順調な経過ですね」と診断されている状態であれば、妊娠初期はもちろん、中期・後期であっても原則として無条件加入の対象となります。ただし、週数が進むにつれて予期せぬマイナートラブルが発生し、告知に引っかかってしまう確率は跳ね上がります。検討している場合は「妊娠発覚後、次の健診で異常を指摘される前」のスピード加入が鉄則です。
帝王切開や切迫早産はいくら出る?給付金と公的制度の併用メリット
もし異常分娩となってしまった場合、どれほどの共済金が支払われるのでしょうか。コープ共済『たすけあい 女性コース(月掛金2,000円)』に加入していた場合の具体例をシミュレーションしてみましょう。
日本赤十字社や各産婦人科の統計によると、日本国内の全分娩における帝王切開の割合は約4人に1人(25%前後)に達しています。決して他人事ではない異常分娩手術において、手厚い一時金と入院日額が大きな支えとなります。
| 発生した事由 | 保障内容(女性コース・L2000円の場合) | 受取給付金の目安 |
|---|---|---|
| 切迫早産で30日間管理入院 | 入院日額5,000円 + 女性特定入院日額3,000円(計8,000円/日) | 240,000円 |
| 緊急帝王切開で8日間入院+手術 | 入院日額(8,000円×8日) + 手術給付金(50,000円) | 114,000円 |
| 切迫早産(20日入院)の後に帝王切開(8日入院+手術) | 通算28日分の入院給付金 + 手術給付金 | 274,000円 |
ここで押さえておきたいのが、公的医療保険制度や出産育児一時金との併用です。健康保険から支給される出産育児一時金(原則50万円)や、自己負担限度額を超える医療費を抑える高額療養費制度を利用しても、コープ共済からの給付金が減額されることは一切ありません。全額が非課税の一時金として指定口座に振り込まれるため、差額ベッド代や退院後のベビー用品準備費用、タクシー代などの持ち出し分を完全にカバーすることが可能です。
『たすけあい 女性コース』が妊婦に選ばれる理由と保障の手厚さ
コープ共済の中で最も妊婦に選ばれているのが、『たすけあい』の女性コース(L2000円 / L3000円 / L4000円コース)です。手頃な保険料設計でありながら、妊娠・出産特有のリスクにピンポイントで対応できる強みがあります。
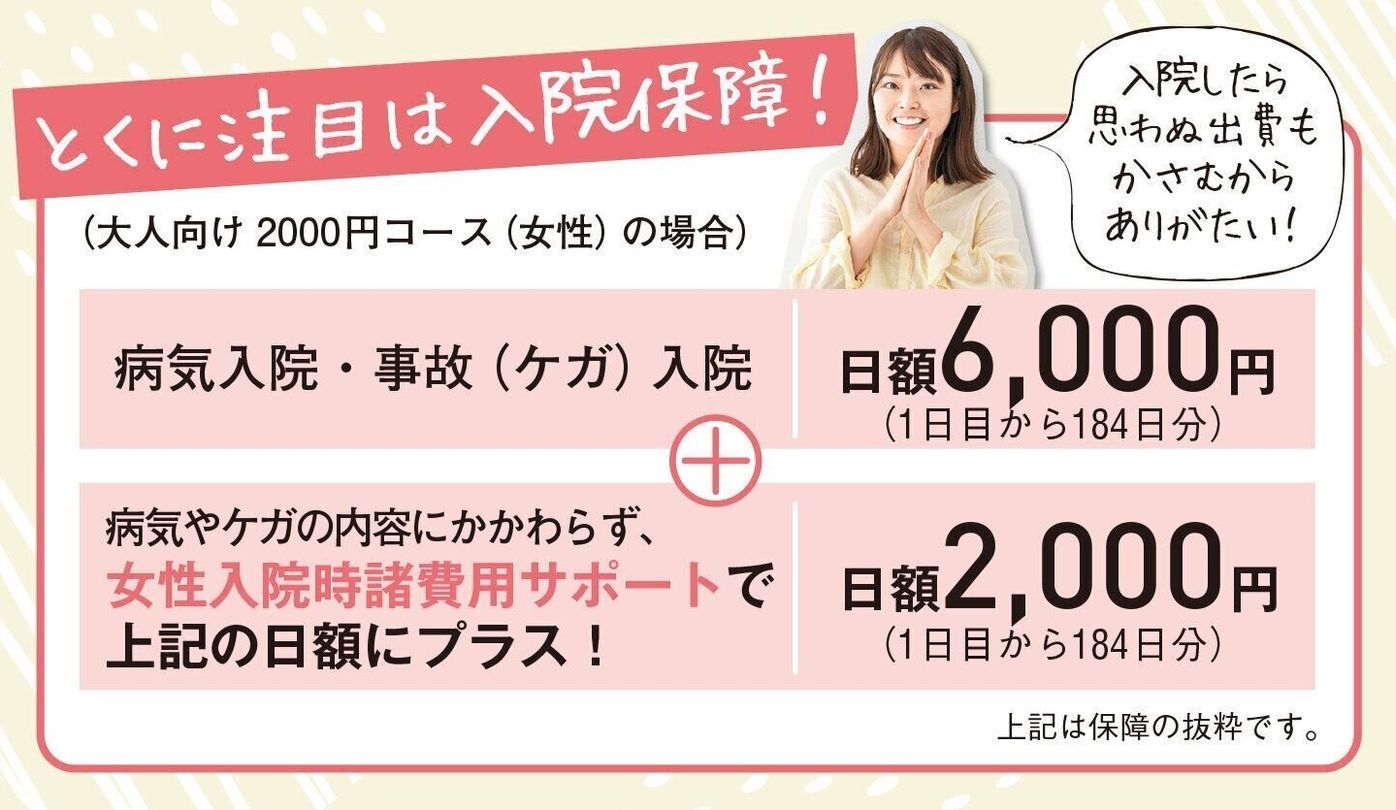
一般的な医療保障に加えて、女性特有の病気や妊娠・出産に伴う入院に対して日額3,000円が上乗せされる設計が最大の特徴です。帝王切開や切迫早産だけでなく、重度妊娠悪阻(重いつわりによる点滴・入院治療)、子宮外妊娠、弛緩出血といった異常分娩に伴うトラブルも幅広く網羅されています。
さらに、毎年の決算で余剰金が出た場合に還元される「割戻金(わりもどしきん)」の存在も見逃せません。実質的な月々の負担額は2,000円を下回るケースが多く、家計への負担を最小限に抑えつつ、出産という人生最大のイベントに盤石の備えを築くことができます。
妊婦が知っておくべき告知義務と「条件付き加入」の落とし穴
手厚い保障を誇るコープ共済ですが、申し込みにあたって妊娠中のデメリットや注意点を正しく把握しておく必要があります。
第一の落とし穴は、告知義務違反による給付金不払い・契約解除のリスクです。「健診の超音波検査で子宮頸管が短いと言われたが、薬は処方されていないから書かなくていいだろう」「胎盤の位置が低いと指摘されたが自覚症状はない」と自己判断して告知を怠ると、いざ切迫早産や帝王切開で請求した際に医師の診断書(病歴欄)から発覚し、共済金が1円も支払われない事態に陥ります。
第二の注意点は、過去の帝王切開歴による制限です。第1子を帝王切開で出産しており、今回第2子を妊娠している場合、前回の分娩から経過した年数によっては「今回の妊娠・分娩に関する手術や入院は対象外(部位不担保)」となる条件付き契約になる可能性があります。過去の分娩履歴がある方は、申し込み前に生協窓口やカスタマーセンターへ事前確認を行うことが欠かせません。
また、共済の保障が有効になる「責任開始日」は、初回掛金が引き落とされた日、あるいは所定の受領確認が完了した日となります。申し込み用紙を提出した当日に保障が始まるわけではないため、出産予定日間近での駆け込み加入にはタイムラグの危険が伴います。
リアルな口コミ・評判から見えた!コープ共済のメリットと注意点の真相
ネット上の掲示板やSNSでは、実際に出産を経験したママたちによるコープ共済のリアルな評判・口コミが多数寄せられています。現場の生の声から見えてくる真の評価をまとめました。
【ポジティブな口コミ・評判】
- 「初産でまさかの切迫早産になり2ヶ月近く入院。入院費の自己負担が膨らみ青ざめましたが、コープ共済から約40万円が迅速に振り込まれて本当に救われました」(30代・初産)
- 「個人病院から大学病院へ緊急搬送されて帝王切開に。診断書の提出後、不備がなければ数日で口座に入金され、対応の早さに驚きました」(20代・経産婦)
- 「スマホから簡単に給付金請求の手続きが完結し、産後のボロボロな身体でも負担なく申請できたのがありがたかったです」(30代・初産)
【慎重な声・注意すべき口コミ】
- 「妊娠30週を超えてから入ろうとしたら、直前の健診で血圧高めと書かれてしまい加入を断念した。心拍確認が取れたらすぐに手続きすべきだった」(30代・初産)
- 「普通分娩(自然分娩)での入院や会陰切開は病気扱いにならないため、給付金は出ません。あくまで『異常分娩の医療行為』に対する保障だと割り切る必要があります」(20代・初産)
多くの先輩ママが口を揃えるのは、「普通分娩なら給付金が出なくても安心料として安上がり。もし異常分娩になれば払った掛金以上の大きな助けになる」というコストパフォーマンスの高さです。
【コープ 保険 妊婦】に関するよくある質問(FAQ)
Q1:妊娠何週目までならコープ共済に申し込めますか?
A1:制度上「妊娠〇週まで」という明確な期限制限はありません。臨月であっても告知事項に該当しなければ加入申し込み自体は可能です。ただし、週数が進むほど健診での指摘事項(切迫兆候や血圧上昇など)が増え、加入できなくなるリスクが高まるため、可能な限り妊娠初期の手続きが推奨されます。
Q2:自然分娩(普通分娩)や計画無痛分娩でも給付金は受け取れますか?
A2:異常のない正常分娩(自然分娩・自由診療の無痛分娩)は病気やケガに該当しないため、入院給付金・手術給付金の対象外です。ただし、無痛分娩の途中でトラブルが発生し緊急帝王切開に切り替わった場合や、吸引分娩・鉗子分娩などの医療処置(健康保険適用)を伴った場合は、その手術や関連する入院が給付対象となります。
Q3:生協(コープ)の組合員でなくてもすぐに加入できますか?
A3:コープ共済は生協組合員向けの共済事業であるため、加入時に居住地域・勤務先の生協への組合員加入(出資金500円〜1,000円程度、脱退時に原則返還)が必要です。出資金の手続きと共済の申し込みは同時にWebや窓口でスムーズに行えます。
まとめ:妊娠中の備えとしてコープ共済を賢く活用するために
妊娠・出産はどれほど健康に自信がある女性であっても、予測不能な医療トラブルと隣り合わせです。切迫早産による長期管理入院や緊急帝王切開は、家計に小さくない打撃を与えます。
民間の医療保険に比べて加入のハードルが低く、月々わずかな掛金で確かな医療保障を確保できるコープ共済『たすけあい』は、プレママにとって心強いセーフティネットと言えます。健診で特別な指摘を受けていない「今」のタイミングを逃さず、迅速に備えを整えておくことが、安心して出産の日を迎えるための最善の選択肢となります。 (出典: コープ 保険 妊婦(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
