根抵当権とは?抵当権との違いや極度額・元本確定のリスクを総点検
実家の相続や事業資金の調達、さらには一部の住宅ローンを検討する場面で突如として立ちはだかる専門用語が「根抵当権(ねていとうけん)」です。一般的な抵当権と同じ感覚で捉えていると、思わぬ不動産トラブルや相続時の手続き遅延に巻き込まれるケースが後を絶ちません。
借金を全額完済しても自動的には消えない特殊な性質を持つため、仕組みやリスクを正確に把握しておく必要があります。本稿では、抵当権との決定的な違いから、極度額・元本確定の注意点、相続時に潜む落とし穴、抹消手続きの進め方まで、実務に即してわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:根抵当権は上限枠(極度額)の中で何度でも借入・返済を繰り返せる権利であり、完済しても登記は自動消滅しない。
- 要点2:「元本確定」が起きると通常の抵当権に変化し、以後の新規借入は担保されなくなるため、相続時は6ヶ月以内の手続きが必須となる。
- 要点3:不動産売却や相続をスムーズに進めるには、金融機関との解約合意と司法書士を介した抹消登記手続きが欠かせない。
【基礎から整理】根抵当権とはどんな仕組み?抵当権との決定的な違い
不動産を担保にして融資を受ける際、登記簿に設定される権利には大きく分けて「抵当権」と「根抵当権」の2種類が存在します。
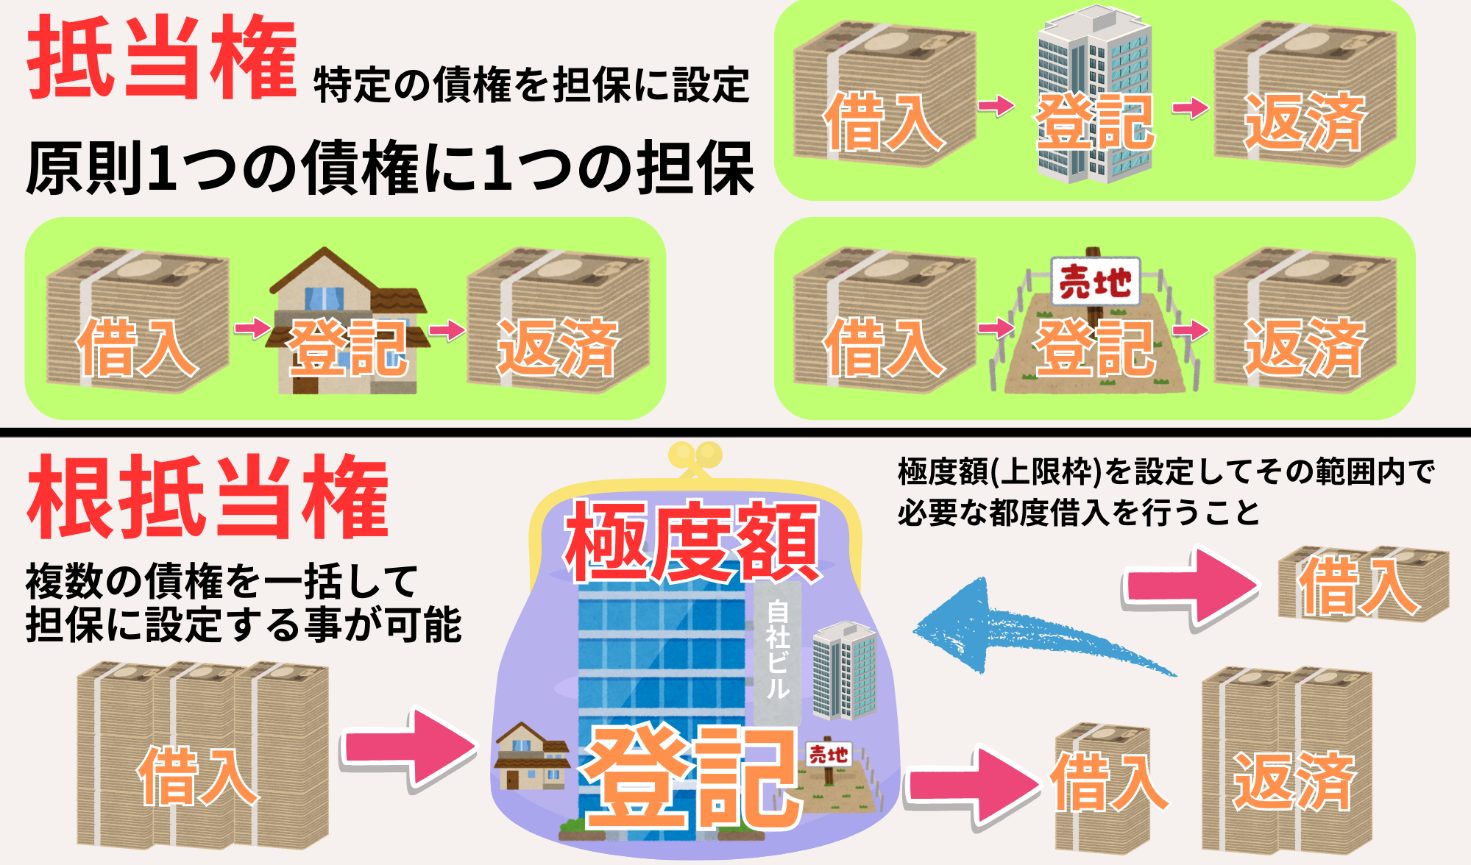
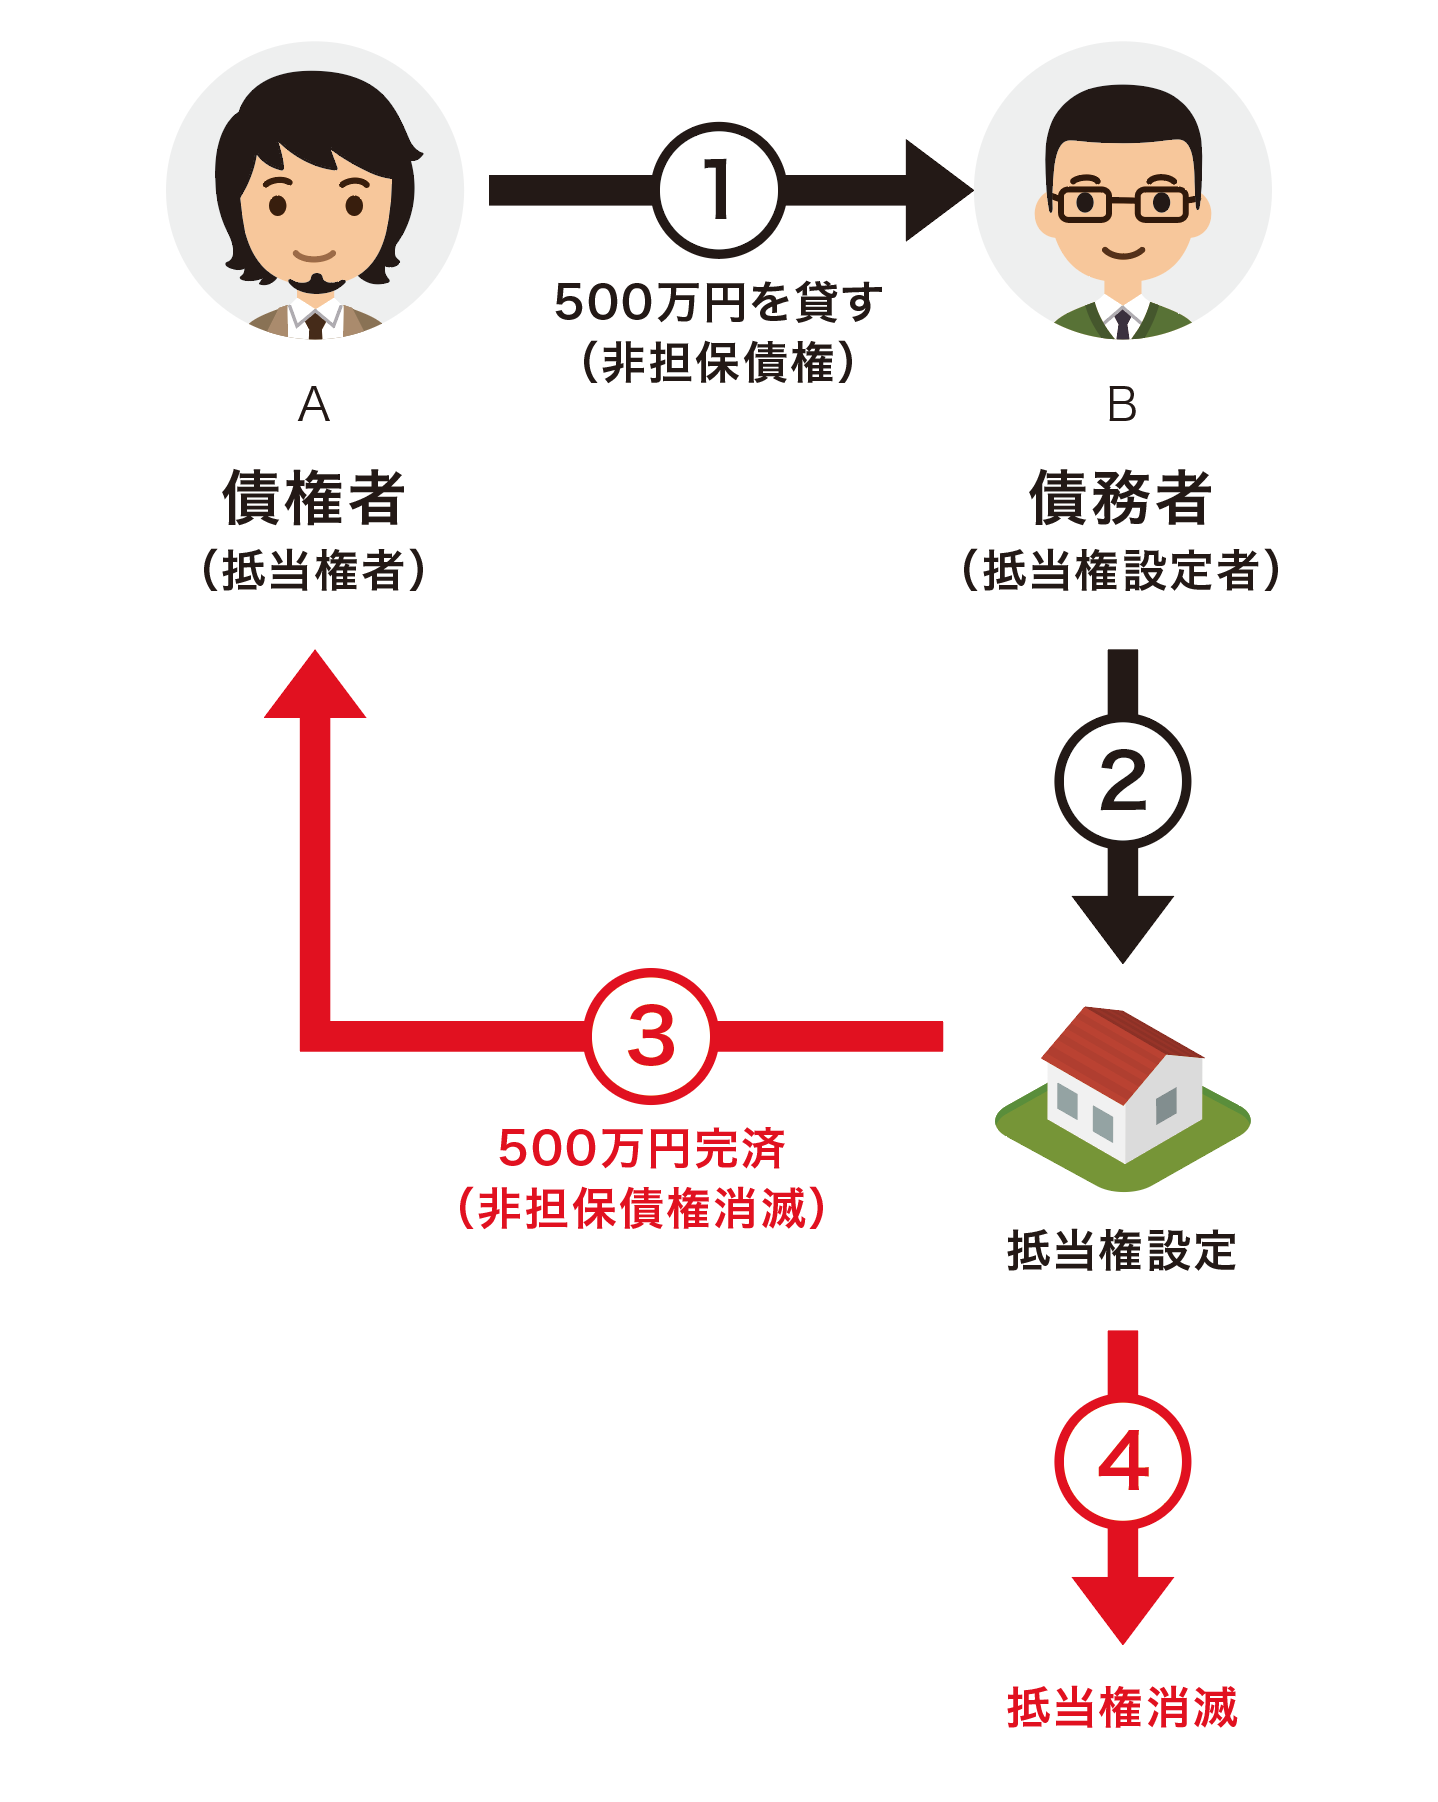
通常の抵当権は、特定の1つの借入(例:特定の住宅ローン3,000万円)に対して設定されます。借金をすべて返済すれば担保としての役割を終える「付従性(ふじゅうせい)」という性質があり、債権が消えれば抵当権も消滅します。
これに対し、根抵当権は「あらかじめ決めた上限額(極度額)と取引の種類の範囲内であれば、何度でも借入と返済を繰り返せる」仕組みです。主に企業の運転資金調達など、継続的な融資取引を行うシーンで活用されます。借入残高が一時的に0円になっても権利自体は消滅せず、枠を維持したまま次の借入に備えられるのが最大の特徴です。
極度額と債権の範囲とは?知っておくべき枠設定のルール
根抵当権を設定する際、必ず登記簿に明記されるのが「極度額」と「債権の範囲」という2つの重要項目です。
極度額とは、その担保不動産から優先的に回収できる上限金額を指します。実際の借入限度額そのものではなく、元本に加えて利息や損害金までカバーできるよう、実際の融資枠の1.2倍〜1.3倍程度高めに設定されるケースが一般的です。
債権の範囲とは、担保の対象となる取引の種類を定めたものです。「銀行取引」「手形債権」「電子記録債権」などが指定され、この範囲から外れた借入には担保の効力が及びません。設定時は、将来発生しうる取引形態まで見越して慎重に設計されます。
なぜ危険視されるのか?「元本確定」と担保価値をめぐるリスク
根抵当権を扱う上で最大のターニングポイントとなるのが「元本確定(げんぽんかくてい)」です。
元本確定とは、流動的だった借入残高が「その時点で確定」し、以後は新たな借入を追加できなくなる状態を指します。確定した瞬間から、根抵当権は実質的に通常の抵当権と同じ性質へと変化します。
元本確定が発生する主な事由には以下のようなものがあります。
・確定期日の到来(あらかじめ定めた期限)
・債務者または設定者の破産手続き開始決定
・担保不動産に対する競売の開始
・債権者または設定者からの確定請求
・債務者や根抵当権者の相続開始から6ヶ月以内の合意登記未了
一度元本が確定してしまうと、元の「繰り返し使える便利な枠」に戻すことはできません。金融機関にとっては追加融資が停止する重大な節目であり、債務者にとっても資金調達計画が根本から崩れるリスクを孕んでいます。
住宅ローンでも使われる?根抵当権のメリット・デメリットを比較
一般個人の住宅ローンでは通常の抵当権が主流ですが、一部の信託銀行や地方銀行、あるいは将来のリフォーム資金追加借入を見据えたパッケージ商品では根抵当権が採用される事例があります。
利用にあたっては、双方のメリット・デメリットを冷静に比較する必要があります。
【根抵当権のメリット】
・融資のたびに担保設定登記をする必要がなく、登録免許税や司法書士への報酬コストを削減できる
・枠内であれば審査と手続きの工数を大幅に短縮し、スピーディな資金調達が可能
【根抵当権のデメリット】
・残高を全額完済しても自動消滅しないため、金融機関の承諾を得て解約・抹消手続きを行わない限り枠が残り続ける
・登記簿に高額な極度額が記載されたままになるため、将来の不動産売却や他社での新規借入時に担保余力が低く評価される恐れがある
相続発生でトラブル多発?「相続デメリット」と6ヶ月ルールの罠
親や親族が事業を営んでおり、自宅や土地に根抵当権が設定されたまま亡くなった場合、相続実務において極めてシビアなタイムリミットが発生します。
債務者が死亡した場合、相続開始から「6ヶ月以内」に指定債務者の合意の登記を完了させなければ、法律上当然に元本が確定してしまいます。
事業を後継者がそのまま引き継ぎ、従来の当座貸越枠などを継続して利用したい場合は、銀行と協議の上で迅速に登記手続きを済ませなければなりません。遺産分割協議が難航して6ヶ月を過ぎてしまうと、枠融資が強制終了となり、会社の資金繰りに致命的な打撃を与えるリスクがあります。
また、事業を継がない相続人にとっても、過去の保証債務や連帯債務の実態が見えにくく、相続放棄の判断期限(3ヶ月)と相まって大きな心理的・金銭的負担になります。
登記・抹消手続きの流れと司法書士費用|解約時の完全ロードマップ
借入金をすべて完済し、将来も借入を行う予定がない場合は、速やかに根抵当権の解除および抹消登記を行うのが鉄則です。
ステップ1:金融機関への解約申し入れ
残高を0円にした上で、根抵当権の「解約(解除)」を申し出ます。金融機関所定の審査を経て、抹消書類(解除証書、登記済証または登記識別情報、委任状など)が交付されます。
ステップ2:必要書類の確認と司法書士への依頼
不動産登記は専門性が高いため、登記の専門家である司法書士へ依頼するのが確実です。設定登記に比べて抹消手続きは比較的シンプルですが、住所変更や相続が発生している場合は前提登記が必要になります。
ステップ3:法務局への抹消登記申請
管轄の法務局へ申請書を提出します。登記完了までには通常1〜2週間程度を要します。
費用の目安として、設定時は登録免許税が「極度額の0.4%」(極度額5,000万円なら20万円)+司法書士報酬5万〜10万円程度かかります。一方、抹消時の登録免許税は「不動産1個につき1,000円」(土地1筆・建物1棟なら2,000円)であり、司法書士報酬は1.5万〜3万円程度が相場です。
【根抵当権とは】に関するよくある質問(FAQ)
Q1:住宅ローンを完済したのに登記簿に根抵当権が残っているのはなぜですか?
A1:根抵当権には「付従性」がないため、借入残高が0円になっても登記は自動的に消えません。金融機関から抹消用書類を取り寄せ、法務局で抹消登記を申請することで初めて登記簿上から消滅します。
Q2:使っていない古い根抵当権を放置しておくとどんなリスクがありますか?
A2:不動産を売却する際に買主への所有権移転ができなくなるほか、新たな住宅ローンや事業融資の担保として使えなくなります。金融機関の合併等で書類の再発行に膨大な時間がかかる恐れもあるため、不要になった時点で早期の抹消を推奨します。
Q3:根抵当権の抹消は自分一人でも手続きできますか?
A3:金融機関から受領した書類一式と申請書を揃えれば個人で法務局に申請することも可能です。ただし、登記上の住所・氏名に変更がある場合や、相続が発生している場合は手続きが複雑化するため、司法書士に依頼するのが確実で安全です。
まとめ:根抵当権の正しい理解とトラブル回避のポイント
根抵当権は、継続的な資金調達を効率化する非常に強力な金融ツールである一方、その強力さゆえに「完済しても消えない」「元本確定や相続に期限がある」といった特殊なルールが存在します。
担保設定されている不動産の売却や相続を控えている場合は、現在の借入残高、元本確定の有無、極度額の規模を登記簿謄本で速やかに確認し、必要に応じて金融機関や司法書士などの専門家へ早めに相談することが、将来のトラブルを未然に防ぐ鍵となります。 (出典: 根抵当 権 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
