相続税の納付期限は10ヶ月!遅延ペナルティの真実と2026最新対策
家族が亡くなり、悲しみに暮れる中で突如として直面するのが「相続税」の手続きです。遺品整理や葬儀、名義変更などに追われていると、時間はあっという間に過ぎ去ります。しかし、相続税の申告と納税には法律で定められた厳格なタイムリミットが存在し、わずか1日の遅れであっても容赦なく追徴課税が課される仕組みになっています。
特に2024年以降段階的に適用が進む税制改正により、生前贈与の加算期間延長など相続税を取り巻く環境は大きく変化しました。2026年現在、税務当局の資産把握データ連携も高度化しており、「知らなかった」では済まされないペナルティのリスクが高まっています。本記事では、納付期限の正確な計算ルールから、万が一遅れそうな場合の救済措置までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の納付期限は「被相続人の死亡を知った日の翌日から10ヶ月以内」であり、申告書の提出だけでなく実際の納税まで完了させる必要がある。
- 要点2:期限を1日でも過ぎると「延滞税」や「無申告加算税」などの重い追徴課税が発生し、特例による減税メリットも剥奪される恐れがある。
- 要点3:遺産分割が未了でも「仮申告」が必須であり、現金一括納付が難しい場合は「延納」「物納」の手続きを期限前に申請しなければならない。
【起算日と計算方法】相続税の納付期限は「死亡を知った日の翌日から10ヶ月」
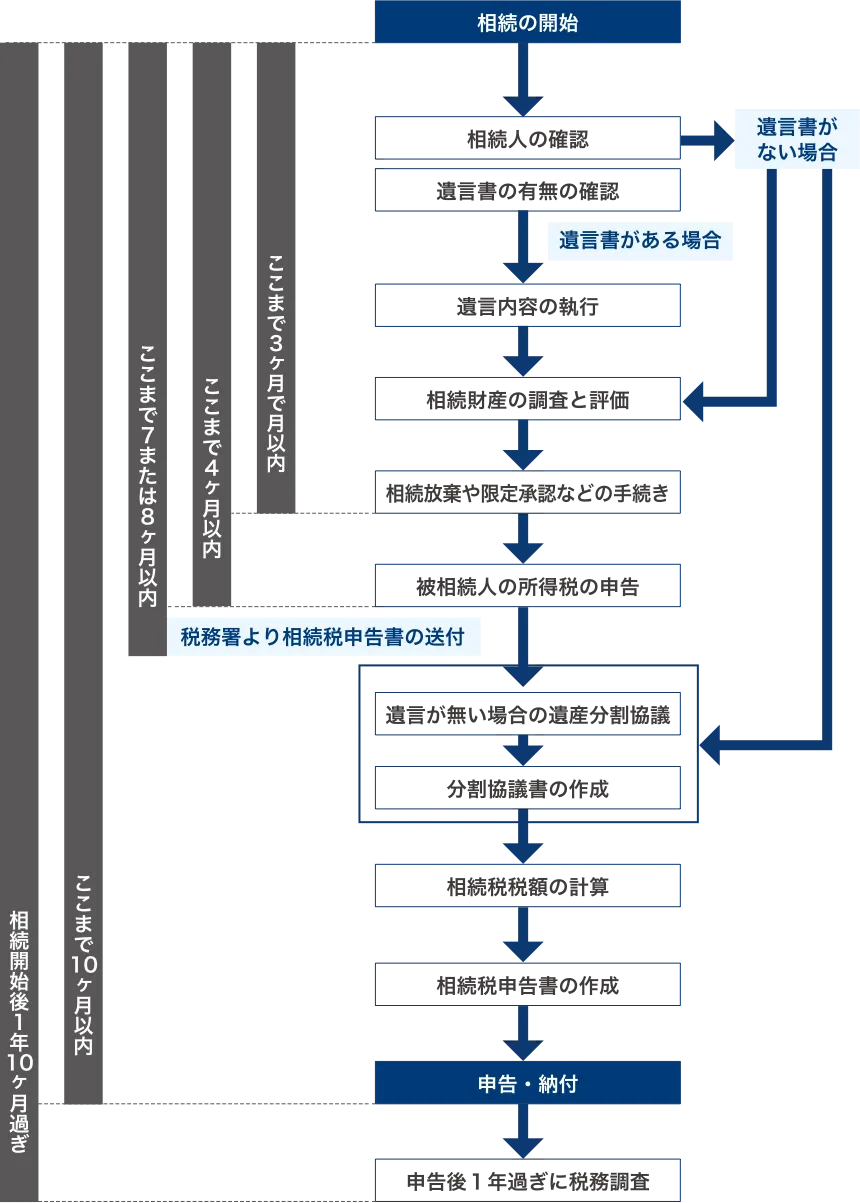
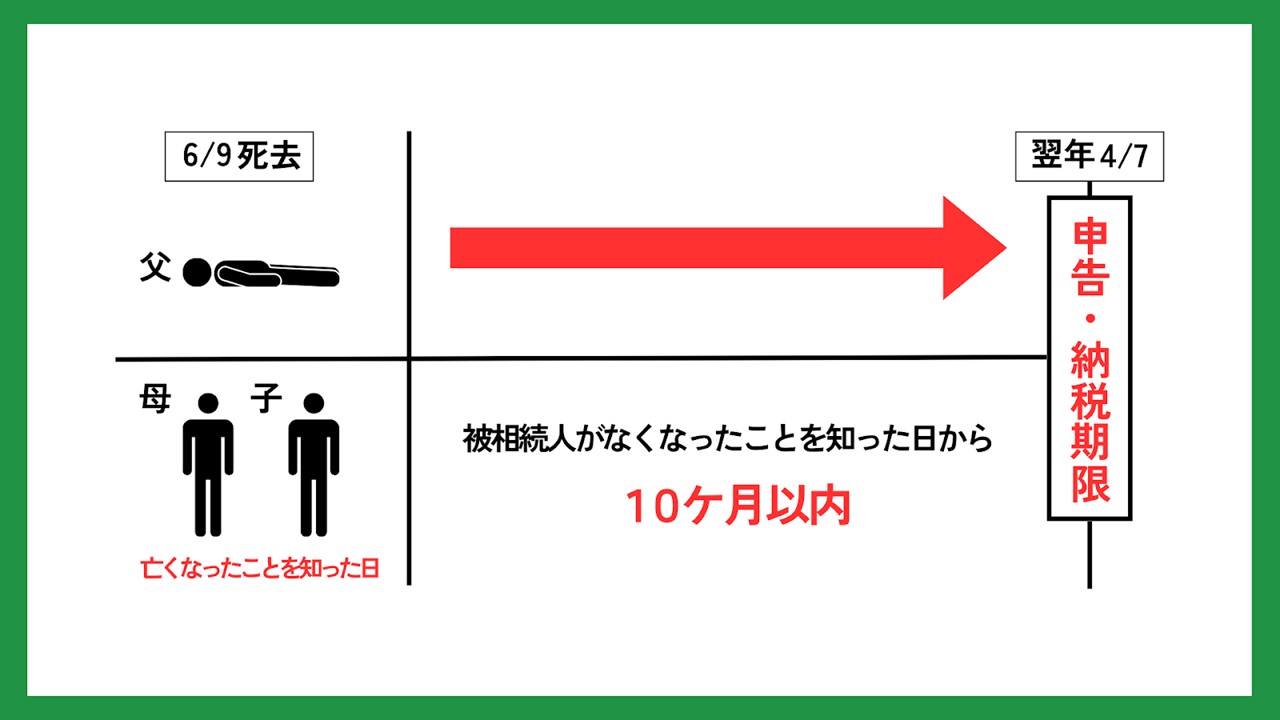
相続税の申告と納付の期限は、法律上「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と厳密に定められています。日常生活で意識する機会が少ないため、「亡くなった日」そのものを起算日と勘違いしやすいですが、正確には「知った日」の翌日がスタートラインとなります。
具体的な計算例を見てみましょう。例えば、1月15日に親が亡くなった事実を同日中に知った場合、起算日は翌日の1月16日となり、納付期限は10ヶ月後の11月15日となります。もし月末(3月31日など)に知った場合で、10ヶ月後の月に同日が存在しないケース(翌年1月など)では、その月の末日が期限です。
ここで重要なのが、納付期限が土日・祝日に重なる場合の扱いです。国税通則法第10条の規定に基づき、納付期限の日が土曜日、日曜日、国民の祝日、または年末年始(12月29日〜1月3日)に該当する場合は、その翌日以降の最初の平日(税務署の開庁日)まで期限が自動的に後ろ倒しされます。カレンダー上の期限をあらかじめ確認し、前倒しでスケジュールを組むことが鉄則です。
1日でも過ぎたらアウト?課される延滞税・無申告加算税のペナルティと割合
「数日くらい遅れても税金を払えば問題ないだろう」という甘い認識は非常に危険です。相続税は、申告と納付の両方を期限内に終えなければ、即座に追徴課税の対象となります。課されるペナルティは主に3種類存在します。
第1に課されるのが、利息に相当する「延滞税」です。納付期限の翌日から完納するまでの日数に応じて日割り計算されます。延滞税の割合は原則として法定利率が定められていますが、市場金利に連動する特例基準割合が適用されます。納期限の翌日から2ヶ月以内であれば年2%台前半〜半ば程度で済みますが、2ヶ月を超えると年8%台後半〜年14.6%の高金利へと跳ね上がります。
第2に、期限内に申告書を提出しなかったことに対する「無申告加算税」があります。税務署から指摘を受ける前に自主的に申告した場合は5%の課税で済みますが、税務調査の事前通知後に申告した場合は10%〜15%、調査によって決定を受けた場合は税額に応じて15%〜30%もの重課となります。
さらに悪質な隠蔽や仮装工作があったと認定された場合、最悪のペナルティである「重加算税(最大40%)」が容赦なく課されます。金銭的な打撃だけでなく、本来なら利用できたはずの「配偶者の税額軽減」や「小規模宅地等の特例」といった大幅な節税特例の適用資格を失うケースもあるため、遅延による実質的な損失は計り知れません。
遺産分割が未了でも待ってくれない?「未分割申告」の必須ルール
相続人間の話し合いがまとまらず、「10ヶ月以内に遺産分割協議が成立しない」という事態は珍しくありません。しかし、遺産が未分割であることを理由に納付期限を自動延長することは法律上一切認められていません。
このような状況では、「法定相続分で遺産を仮に分けた」と仮定して計算した税額で、期限内に申告および納税を済ませる「未分割申告」を行う必要があります。この手続きを怠ると、分割が未完了であっても無申告扱いとなり、ペナルティが課されてしまいます。
未分割申告を行う際には、申告書と一緒に「申告期限後3年以内の分割見込書」を必ず税務署へ提出しておかなければなりません。この書類を提出しておくことで、後日正式に遺産分割協議がまとまった際、配偶者控除や小規模宅地等の特例を遡って適用し、納め過ぎた税金の還付(更正の請求)を受ける権利を確保できます。
現金が足りないときの救済策|延納・物納の申請条件と期限延長の正当な理由
相続税は原則として「現金一括納付」ですが、遺産の大半が不動産や非上場株式で手元資金が不足しているケースもあります。その場合の法的な救済手段として用意されているのが「延納」と「物納」です。
「延納」とは、税金を年払いの分割払いで納める制度です。適用を受けるには以下の厳格な条件をクリアする必要があります。
- 相続税額が10万円を超えていること
- 金銭で一度に納付することが困難である正当な理由があること
- 延納税額および利子税に見合う「担保」を提供できること(延納税額が100万円以下で延納期間が3年以下の場合は担保不要)
- 納付期限までに税務署長へ申請書を提出すること
延納を利用してもなお現金納付が不可能な場合に限り、最終手段として不動産や有価証券そのもので税金を納める「物納」が認められます。ただし、物納できる財産には第1順位(国債・地方債・不動産など)から後順位までの厳格な序列があり、境界が確定していない土地や権利関係が複雑な不動産は対象外となります。
なお、大規模な自然災害の被災や納税義務者の重篤な傷病など、真にやむを得ない個別事情がある場合には、申請により「災害等による期限延長」が認められるケースもありますが、単なる資金不足や書類の準備不足は正当な理由とみなされません。
クレジットカードから税務署窓口まで|納付方法の手数料比較と納付書の書き方
相続税の納付方法には複数の選択肢があり、それぞれの利便性やコストを把握しておくことが大切です。
現在利用できる主な納付方法は以下の通りです。
- 税務署・金融機関の窓口納付:税務署で入手した複写式の納付書(領収済通知書)を用い、現金で支払う最もオーソドックスな方法。手数料は無料。
- クレジットカード納付:「国税クレジットカードお支払いサイト」から24時間納付可能。ポイント還元が狙える一方、納付税額に応じた決済手数料(約0.8%〜1%程度)が別途自己負担となるため、高額納税時は手数料負担に注意が必要。
- 電子納税(e-Tax・ダイレクト納付・Pay-easy):自宅のPCやスマートフォンから金融機関口座の引き落としやインターネットバンキングで納付。手数料無料で多額の現金を持ち歩くリスクを回避可能。
- コンビニ納付:税額が30万円以下の場合に限り、バーコード付き納付書やQRコードを用いて利用可能。
金融機関窓口等で使用する納付書の書き方には注意が必要です。被相続人の情報ではなく「実際に納税する相続人自身の氏名・住所」を納税者欄に記入し、税目番号には相続税を示す「050」、年度欄には被相続人が亡くなった年の「会計年度」を正しく記載しなければなりません。書き損じが不安な場合は、管轄の税務署窓口で職員の指示を仰ぎながら作成するのが最も確実です。
【2026年最新】税制改正に伴う相続税実務の注意点と生前対策の見直し
2026年現在の相続税実務において、決して見落としてはならないのが税制改正によるルールの激変です。特に、暦年課税における「生前贈与の加算期間(持ち戻し)の段階的延長」が実務に深く影響を与えています。
従来の「死亡前3年以内」の贈与財産加算ルールは、2024年1月1日以降の贈与から段階的に延長され、最終的に「死亡前7年以内」まで拡大されます。2026年中に発生した相続においても、従来の3年枠を超えて過去の贈与履歴を遡って調査・合算する必要が生じています。
過去に贈与税申告を行っていなかった少額の生前贈与であっても、持ち戻し対象に含まれる資産の洗い出しが遅れれば、申告期限直前に税額計算が狂い、10ヶ月の期限に間に合わなくなるリスクが格段に高まっています。預貯金通帳の過去履歴の確認など、初期段階での財産調査をこれまで以上に迅速に進める必要があります。
【相続税の納付期限】に関するよくある質問(FAQ)
Q1:納付期限が土日や祝日の場合、いつまでに納税すればセーフですか?
A1:納付期限(死亡を知った日の翌日から10ヶ月目の応当日)が土曜、日曜、祝日、国民の休日に重なる場合は、その「直後の平日」が法的な期限となります。例えば11月15日が日曜日の場合、翌日の11月16日(月曜日)までに申告・納付を完了すれば遅延ペナルティは発生しません。
Q2:税務署から相続税の納付書や請求書は自動的に郵送されてきますか?
A2:税務署から自動的に納付書が送られてくることはありません。相続税は納税者が自ら税額を計算して申告・納付する「申告納税方式」です。納付書は税務署の窓口で受け取るか、e-Taxによる電子納税を利用する必要があります。案内を待っていると期限切れになるため自発的な行動が必須です。
Q3:申告書の提出と納税は、必ず同じ日に行わなければいけませんか?
A3:同日である必要はありません。10ヶ月の法定申告期限内であれば、先に申告書を提出して後日納税する、あるいは先に納税を済ませてから申告書を提出しても問題ありません。ただし、両方が期限内に完了していないと延滞税などのペナルティ対象となります。
まとめ:期限厳守が最大の節税策!迷ったら早期の専門家相談を
相続税の納付期限である「10ヶ月」は、遺産の確認、鑑定評価、相続人間の遺産分割協議、納税資金の工面を行う期間としては決して長くありません。一度でも期限を過ぎてしまうと、重い延滞税や無申告加算税が課されるだけでなく、税額を大幅に減らせる重要な特例制度の適用権利まで失うことになります。
2026年以降の複雑化した税制環境下では、過去の生前贈与の遡り調査も含め、素人判断での対応はリスクを伴います。相続が発生した際は、カレンダー上で正確な期限日を即座に割り出し、分割が難航しそうな場合や現金が不足しそうな場合は、早い段階で相続税に精通した税理士などの専門家へ相談することが資産を守る最善の防衛策です。 (出典: 相続 税 の 納付 期限(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
