相続税はいつから払う?申告期限10ヶ月の起算日と2026年最新ルール
身内が亡くなった直後、悲しみに暮れる間もなく押し寄せてくるのが様々な行政手続きや遺産相続の対応です。中でも多くの人が不安を抱くのが、「相続税の申告や支払いはいつから始まり、いつまでに完了させなければならないのか」という期限の問題ではないでしょうか。
相続税には厳格なタイムリミットが定められており、手続きを後回しにしているとあっという間に期日が迫ってきます。特に2024年の法改正以降、生前贈与の加算ルールが段階的に変更されるなど、相続を取り巻く環境は年々変化しています。思わぬ追徴課税やペナルティで損をしないために、正しい起算日と手続きの全体像を把握しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の申告・納付期限は「被相続人の死亡を知った日の翌日」から10ヶ月以内と法律で決まっている。
- 要点2:生前贈与の持ち戻し期間は従来の3年から「最長7年」へと段階的に拡大しており、生前対策の見直しが急務。
- 要点3:期限を1日でも過ぎると延滞税や無申告加算税が発生するため、基礎控除の確認と早めの書類収集が鍵となる。
【期限の起算日】相続税のカウントダウンは「死亡を知った翌日」からスタート
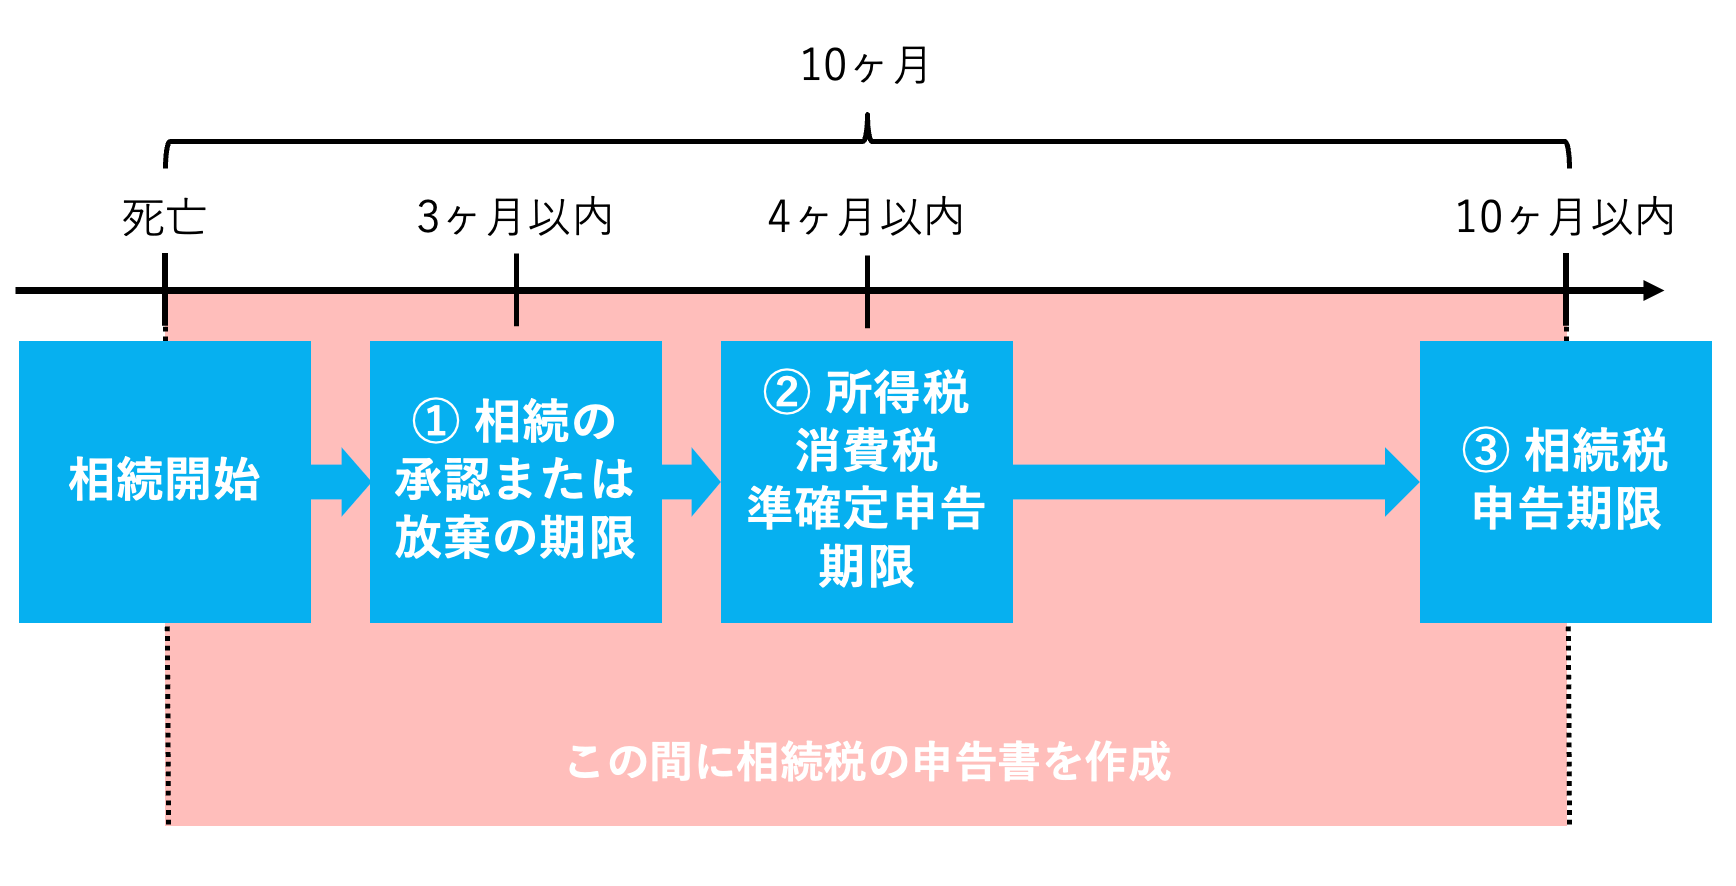
相続税が発生する可能性がある場合、真っ先に把握すべきは時計の針が動き出すタイミング、すなわち相続税の起算日です。法律上のルールでは、申告および納税の期限は「被相続人が死亡したことを知った日の翌日」から10ヶ月以内と定められています。
例えば、1月15日に亡くなったことを同日中に知った場合、翌日である1月16日が起算日となり、申告・納付期限は同年11月15日です。もし期限日が土日祝日にあたる場合は、その翌平日が最終締め切りとなります。
ここで注意したいのは、「相続税をいつまでに払うか」という納付期限も申告期限と同じく10ヶ月以内である点です。申告書を提出するだけでなく、実際の納税までを10ヶ月以内に完了させなければなりません。遺産分割の話し合いが難航している場合でも、この10ヶ月というタイムリミットは基本的に延長されないため、迅速な初動が求められます。
知っておくべき相続税の基礎控除額|課税対象になるかどうかの判定基準
そもそも自身が相続税を支払う必要があるのかどうかは、遺産の総額が相続税の基礎控除額を超えているかで判断します。基礎控除の計算式は以下の通りシンプルです。
【基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)】
例えば、配偶者と子ども2人の計3人が法定相続人の場合、基礎控除額は「3,000万円 + 1,800万円 = 4,800万円」となります。遺産総額がこの金額以下であれば、相続税の申告も納税も原則として必要ありません。
また、遺産総額を算出する際には、死亡保険金の相続税非課税枠(500万円 × 法定相続人の数)なども適用できます。生命保険金をうまく活用することで、課税対象となる遺産を圧縮できるケースも多いため、財産の内訳を正しく洗い出すことが重要です。
【2026年最新の税制動向】生前贈与の加算期間「7年ルール」はいつから適用?
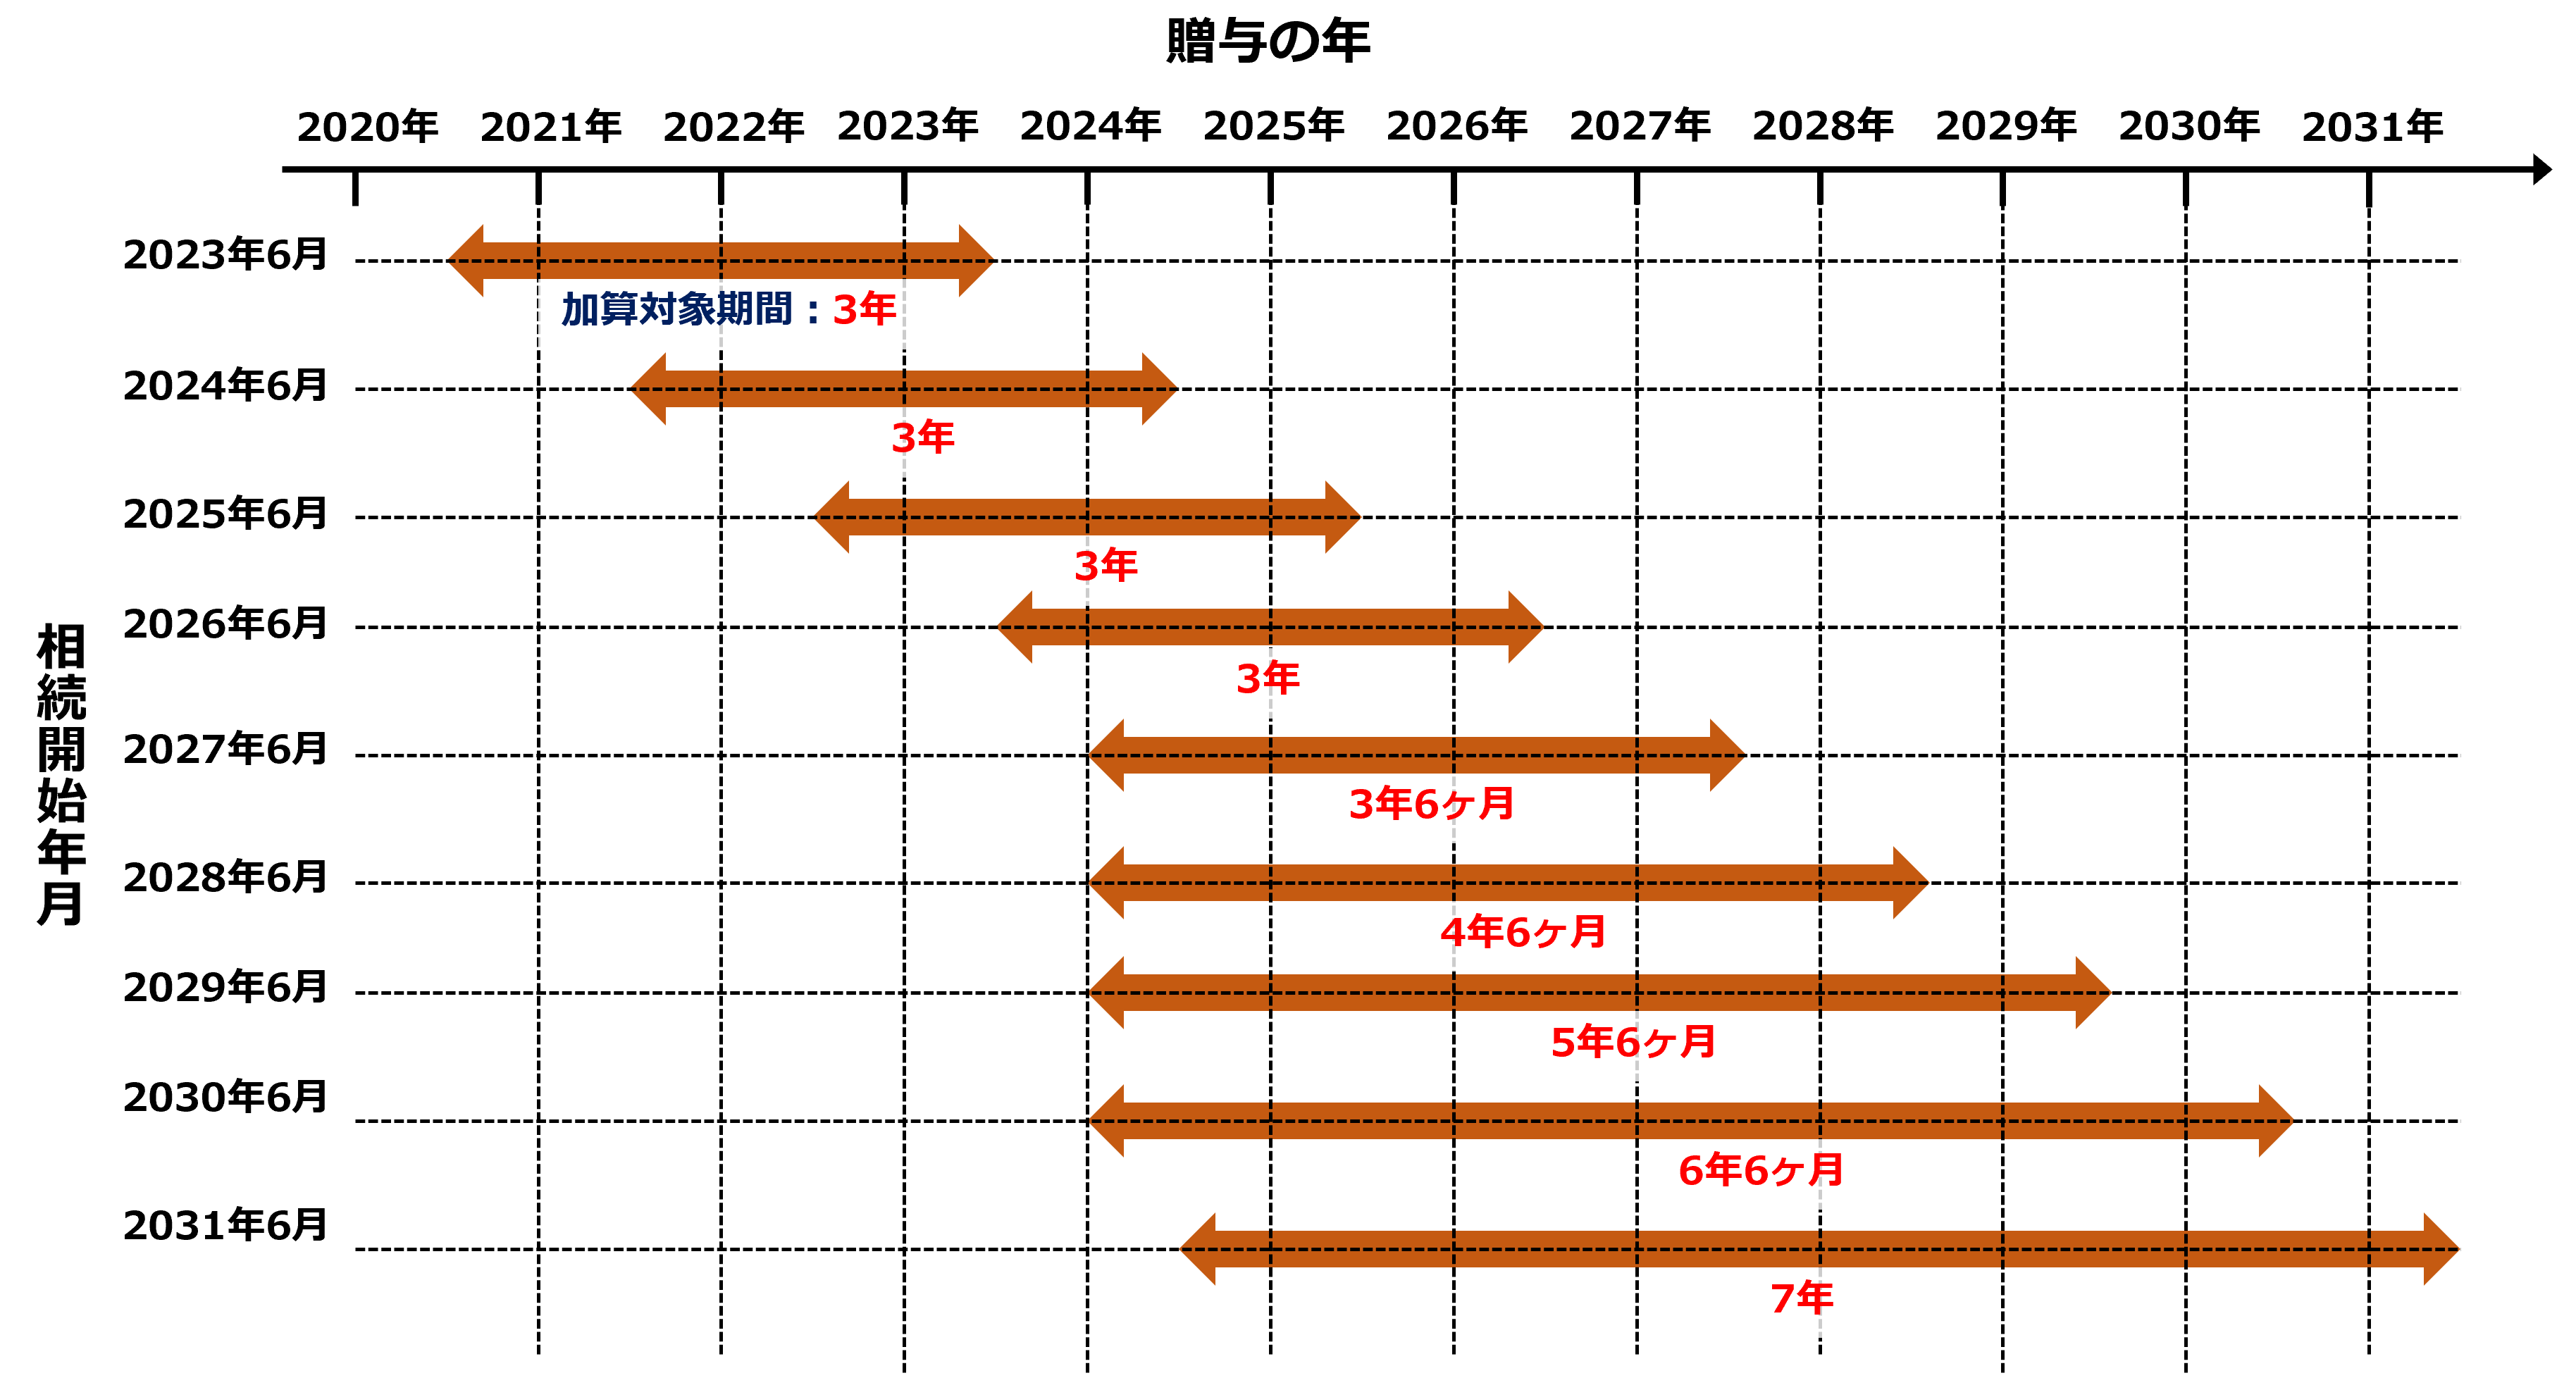
近年、税制面で最も大きなインパクトを与えたのが、暦年課税における生前贈与の加算期間見直しです。従来のルールでは、亡くなる前「3年以内」に行われた贈与が相続財産に持ち戻されて課税対象となっていましたが、税制改正によりこの期間が最長「7年」へと段階的に延長されています。
具体的には、2024年1月1日以降の贈与から新ルールが適用されており、2027年以降に発生する相続に向けて対象期間が順次拡大していく仕組みです。2026年現在の相続においても、過去の贈与履歴をどこまで遡って確認すべきかの精査が欠かせません。
「生前贈与の7年加算はいつから自分に関係してくるのか」を正確に把握しておかないと、申告漏れを指摘されるリスクが高まります。過去の贈与契約書や通帳の記録は、早い段階で整理しておく必要があります。
慌てないための相続手続きタイムスケジュールと遺産分割協議のポイント
10ヶ月という猶予は一見長く思えますが、実際の相続手続きタイムスケジュールを並べてみると非常にタイトであることが分かります。
まず、死亡から7日以内の「死亡届の提出」に始まり、3ヶ月以内には相続を承認するか放棄するかを決める「相続放棄・限定承認の申述」を行わなければなりません。さらに、亡くなった方の所得税を精算する「準確定申告」は、死亡を知った日の翌日から4ヶ月以内が期限です。
そして最大の難関となるのが、相続人全員で行う遺産分割協議です。法律上、遺産分割協議そのものに絶対的な期限はありませんが、10ヶ月以内にまとまらなければ「未分割」の状態で仮の申告を強いられます。未分割のままでは「配偶者の税額軽減」や「小規模宅地等の特例」といった税金を大幅に減らす特例がすぐには使えず、一時的に多額の納税資金を用意しなければならなくなるため注意してください。
1日でも遅れると危険!延滞税などのペナルティと分割納付(延納)の仕組み
正当な理由なく申告や納付が10ヶ月の期限を過ぎてしまうと、税務署から厳しいペナルティが課されます。利息に相当する相続税の延滞税に加えて、申告しなかったことに対する「無申告加算税」、悪質と判断された場合の「重加算税」など、本来納めるべき税金に上乗せして多額の追徴が発生します。
もし「遺産は不動産ばかりで、すぐに払える現金がない」という場合には、相続税の納付方法として分割(延納)や、不動産そのもので納める「物納」という選択肢が法的に用意されています。
ただし、延納や物納を利用するためには所定の条件を満たした上で、10ヶ月の申告期限内に税務署へ申請書を提出し、担保を提供する必要があります。勝手に支払いを先延ばしにすることはできないため、資金繰りに不安がある場合は速やかな事前対策が欠かせません。
相続税申告に必要な書類一覧とスムーズな準備のロードマップ
相続税の申告書を作成するためには、膨大な公的書類や証明書を揃えなければなりません。役所や金融機関を何度も往復することになるため、早めにリストアップして手配を進めましょう。
【主な相続税申告の必要書類一覧】
- 身元確認書類:被相続人の出生から死亡までの連続した戸籍謄本、全相続人の戸籍謄本および印鑑証明書
- 不動産関係:固定資産税の評価証明書、登記事項証明書、公図や測量図
- 金融資産関係:預貯金の残高証明書(死亡日時点)および過去数年分の取引推移一覧、有価証券の残高証明書
- 債務・葬儀費用関係:借入金の残高証明書、医療費の領収書、葬儀費用の領収書一式
- 遺産分割関係:遺言書(ある場合)、相続人全員が署名捺印した遺産分割協議書
これらの書類を取り寄せるだけでも数週間から1ヶ月以上を要することが珍しくありません。特に戸籍の収集は遠方の自治体へ郵送請求が必要になるケースも多いため、初動の早さが申告期限を守るための最大のポイントとなります。
【相続税はいつから?】に関するよくある質問(FAQ)
Q1:被相続人が亡くなった日ではなく「死亡を知った日」が基準になるのはなぜですか?
A1:例えば遠方に住んでいて連絡が遅れた場合や、行方不明で見つかった場合など、本人が死亡の事実を知らないまま申告期限が過ぎてしまう不利益を防ぐためです。基本的には同居や近親者であれば死亡当日=認知日となるケースが一般的です。
Q2:遺産分割協議が10ヶ月以内にまとまらない場合はどうすればよいですか?
A2:法定相続分で遺産を分けたと仮定して、いったん期限内に「仮の申告・納税」を行います。その際「申告期限後3年以内の分割見込書」を提出しておけば、後日協議が成立した際に特例を適用して払いすぎた税金の還付を受けることが可能です。
Q3:少額の基礎控除内であれば、税務署への連絡や申告は一切不要ですか?
A3:正味の遺産総額が基礎控除額を下回っていれば、申告書の提出も税務署への連絡も原則不要です。ただし「小規模宅地等の特例」や「配偶者の税額軽減」を使って税額を0円にする場合は、控除適用前の金額が基礎控除を超えているため、必ず期限内の申告が必要となります。
まとめ:期限を守り最新の法改正に合わせた賢い相続対策を
相続税のタイムリミットは「死亡を知った翌日から10ヶ月」と非常に明確です。しかし、財産の調査、遺産分割協議、書類収集、そして実際の納税資金の確保までを考慮すると、決して時間に余裕があるわけではありません。
さらに生前贈与加算の期間延長など、税制は時代とともに変化を続けています。申告遅延によるペナルティを避け、利用できる控除や特例を最大限に活かすためにも、スケジュール感を常に意識しながら、必要に応じて税理士などの専門家を交えて迅速に行動を起こしましょう。 (出典: 相続 税 いつから(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
