住宅購入で親の支援は平均いくら?贈与税の落とし穴と非課税制度を解説
資材価格の高騰や住宅ローン金利の上昇が続く中、マイホーム購入にあたって「親や祖父母からの資金援助」を期待する声が少なくありません。頭金の足しにまとまった援助を受けられれば、毎月の返済負担を大きく減らせる心強い味方になります。
一方で、親からの善意であっても受け取り方を誤ると多額の贈与税が課される危険があり、兄弟姉妹との相続トラブルの火種にもなりかねません。本稿では、最新の実態調査に基づいた親からの援助額の相場やもらっている人の割合、税金で損をしないための特例制度と手続きのポイントを詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅購入時に親から援助を受けた人の平均額は約800万〜900万円、中央値は約500万円だが、実際に支援を受けた人は全体の2〜3割程度にとどまる。
- 要点2:「住宅取得等資金の贈与税非課税特例」を使えば省エネ等住宅で最大1,000万円まで無税になるが、贈与年の翌年に確定申告を行わないと特例が失効し高額課税される。
- 要点3:親からの借入れにする場合は借用書と適正利息の設定が必須であり、兄弟間のトラブルを防ぐためにも生前の資金の流れを透明化しておくことが肝要。
【実態調査】住宅購入で親からの援助の平均相場と年代別の支援額
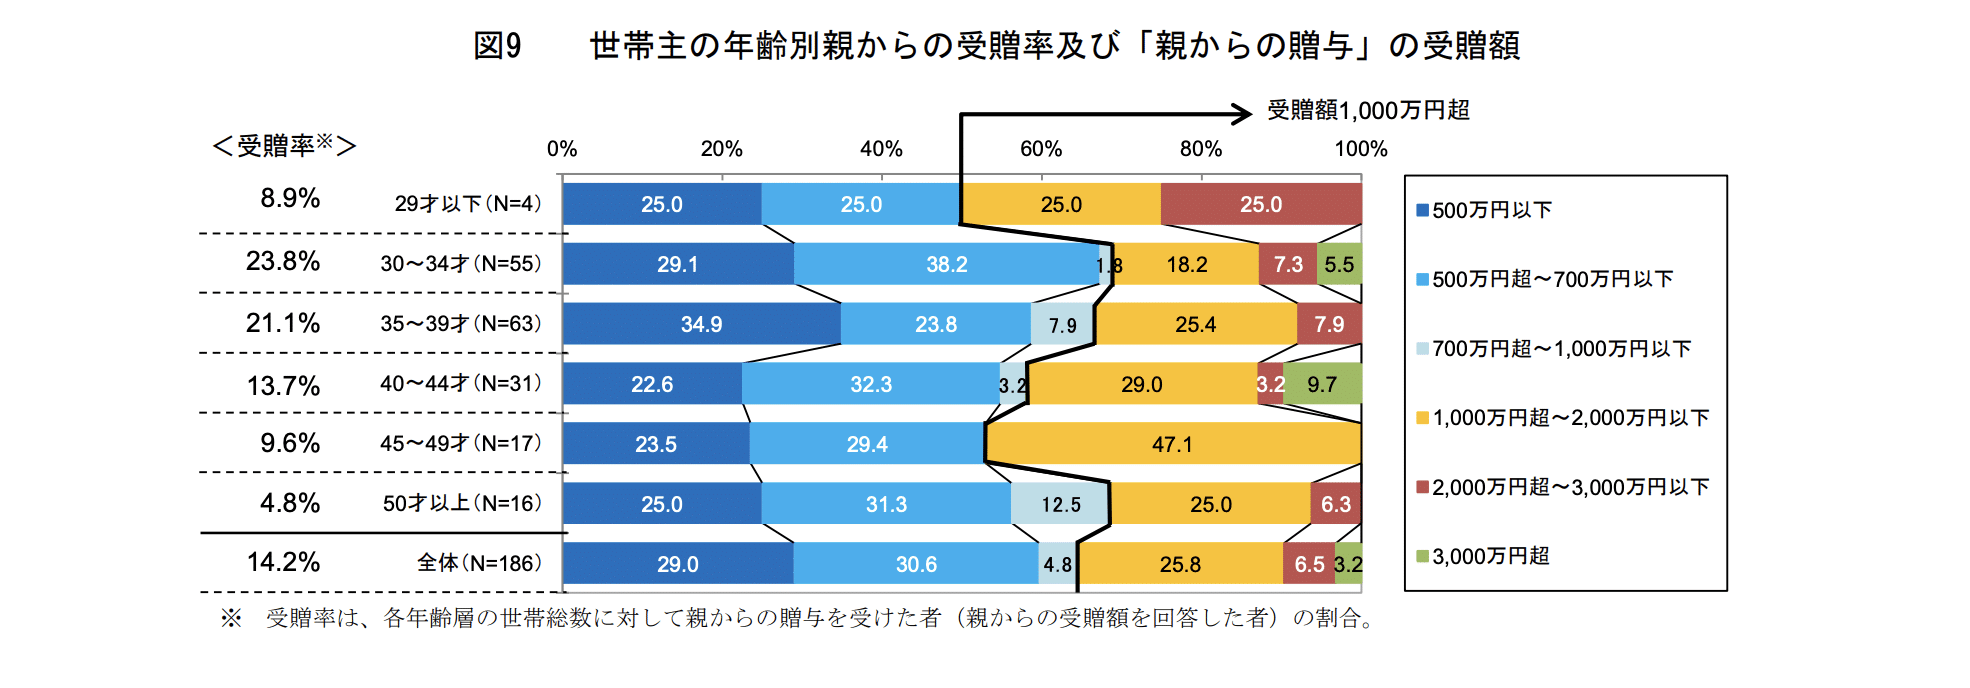
不動産流通推進センターや住宅金融支援機構などの調査データを俯瞰すると、住宅購入 親からの援助 平均相場は贈与を受けた世帯に限定した場合、約700万〜900万円の範囲で推移しています。ただし、1,500万円以上の多額な支援を受ける一部の層が平均値を押し上げている側面があるため、実感に近い中央値を見ると約500万円前後が一般的なボリュームゾーンです。
年代ごとの傾向を比較すると、マイホーム 親 資金援助 平均 年代別の実態には明確な差が見られます。
- 20代世帯:平均約600万〜750万円(若年層で自己資金が少ない分、親世代も現役で資金援助を行いやすい傾向)
- 30代世帯:平均約800万〜1,000万円(住宅の購入価格が高額化しやすく、親が退職金や相続資産を活用して支援するケースが多い)
- 40代以上世帯:平均約500万〜700万円(本人の蓄えが厚くなる一方で、親が高齢化して年金暮らしに入るため支援額はやや落ち着く)
なお、配偶者の実家からの支援である住宅購入 義理の親 資金援助 相場については、夫婦のどちらの実家がどれだけ出すかで揉めないよう、双方の実家から「200万〜300万円ずつ均等に援助を受ける」という形をとる家庭が目立ちます。実家ごとの経済力に開きがある場合は、頭金の出資比率に合わせて住宅の所有権持分を正しく登記しなければ、夫婦間での「みなし贈与」と判定されるリスクがあるため注意が必要です。
親の支援が「もらえない割合」と援助なし世帯の自己資金割合
SNSや住宅展示場では「親からの援助で頭金を用意した」という話を耳にしますが、全体で見ると住宅購入 親の支援 もらえない割合は約70%〜80%に達します。つまり、およそ4世帯中3世帯は親からの資金援助を一切受けずにマイホームを購入しているのが現実です。
支援を受けられない背景には、親世代の老後資金確保の優先や、兄弟姉妹間での不公平感を避けたいという家庭事情が挙げられます。
では、親の支援に頼らない世帯はどのように資金を工面しているのでしょうか。親の援助なし 住宅購入 自己資金割合の全国平均を見ると、購入総額のおおむね10%〜15%を自身の貯蓄から自己資金(頭金・諸費用)として充当し、残りの85%〜90%を住宅ローンで調達するパターンが標準的です。頭金を無理に2割以上貯めようとして購入時期を先送りするよりも、低金利なローン控除を活用しながら手元資金を残して購入に踏み切る家庭が増加しています。
「もらいすぎて大損」を避ける!住宅取得等資金贈与の非課税特例と限度額
親や祖父母からお金をもらう際、最も警戒すべきが「贈与税」です。通常の暦年贈与における非課税枠は年間110万円までであり、何の手続きもせずに500万円や1,000万円を親の口座から受け取ると、数十万〜数百万円単位の重い税金が課されます。
この税負担を合法的にゼロにする強力な制度が「住宅取得等資金贈与 非課税特例」です。父母や祖父母などの直系尊属からマイホームの新築・取得・増改築のための資金提供を受けた場合、一定額まで贈与税が非課税になります。
| 住宅の区分 | 非課税限度額 |
|---|---|
| 質の高い住宅(断熱等性能等級5以上、耐震等級2以上、免震建築物、一次エネルギー消費量等級6以上など) | 1,000万円 |
| 上記以外の一般住宅 | 500万円 |
近年の新築戸建てや新築マンションは多くが省エネ等住宅 贈与税非課税 1000万円の基準を満たしていますが、中古物件などを購入する場合は要件を満たしているか証明書(住宅性能証明書や建設住宅性能評価書の写しなど)の事前確認が欠かせません。
この特例を受ける上で最も重要な注意点は、住宅取得等資金贈与 確定申告 手続きを怠らないことです。「税額がゼロになるから申告しなくていい」と誤解する人が後を絶ちませんが、贈与を受けた年の翌年2月1日から3月15日までの間に税務署へ確定申告書を提出しなければ、特例の適用資格そのものを失います。期限を過ぎると数百万単位の贈与税に加え、無申告加算税や延滞税が容赦なく請求されるため、受取スケジュールと申告準備は綿密に計画してください。
相続時精算課税制度の活用と親からの借入れという選択肢
非課税特例の限度額を超える多額の援助を受ける場合や、築年数の関係で特例要件に合致しない場合には、住宅購入 親の援助 相続時精算課税制度の活用が視野に入ります。
相続時精算課税制度を選択すると、60歳以上の親・祖父母から18歳以上の子・孫への贈与について、累計2,500万円までの贈与税が非課税となります。2,500万円を超えた分についても一律20%の税率で済み、将来の相続発生時にその贈与額を相続財産に加算して相続税で清算する仕組みです。さらに年110万円の基礎控除も併用できるため、将来的に相続税がかからない見込みの家庭にとっては極めて有効な選択肢となります。
一方で、贈与ではなく「親からお金を借りる」という形をとる人もいます。しかし、ここにも大きな落とし穴が存在します。親からの借入れ 借用書 金利 住宅購入における税務署のチェックは非常に厳格です。無利息や返済期日を決めない貸し借りは「実質的な贈与」とみなされ、一括で贈与税を追徴されるリスクがあります。
親からの借入れを税務署に正当と認めさせるためには、以下の要件を必ず満たさなければなりません。
- 客観的な借用書(金銭消費貸借契約書)を作成し、双方が署名・捺印する
- 市場金利を考慮した妥当な金利設定(0.5%〜1.5%程度)を盛り込む
- 手渡しではなく銀行口座振込で返済し、通帳に返済履歴を明確に残す
- 借主の年収から見て無理のない返済期間と月額返済額を設定する
家族間のお金トラブルを防ぐ!兄弟への配慮と遺産分割の事前対策
親からの資金援助を円滑に進める上で、税金面と同じくらい気を配るべきが住宅購入 親からの援助 兄弟 トラブル防止です。
親から特定の子どもだけに数百万円以上のマイホーム購入資金が渡ると、将来親が亡くなった際の遺産相続で「あのとき家を買うお金をもらっていたのだから、今回の遺産取り分は減らすべきだ」と兄弟姉妹間で激しい争いが起こるリスクがあります。法律上、生前に受けた住宅資金の贈与は「特別受益」とみなされ、遺産分割協議の対象として持ち戻し計算されるのが原則です。
将来の亀裂を未然に防ぐためには、支援を受ける段階で親から兄弟姉妹に対して事前に事情を説明してもらい、家族全体で情報をオープンにしておく姿勢が欠かせません。また、親に「住宅購入資金として贈与した分は相続時に持ち戻して計算しなくてよい」旨を遺言書に明記(持ち戻し免除の意思表示)してもらうことも法的な紛争予防として有効です。
【住宅購入 親からの支援平均】に関するよくある質問(FAQ)
Q1:住宅購入の頭金として親から100万円をもらった場合、税務署への申告は必要ですか?
A1:年間の贈与総額が基礎控除枠である110万円以下であれば、住宅資金贈与の非課税特例を使わずとも通常の「暦年贈与」として扱われるため、贈与税はかからず確定申告も原則不要です。ただし、同じ年に親からのお祝い金や別の贈与があり合計110万円を超えた場合は申告が必要になります。
Q2:配偶者の親(義理の親)から資金提供を受ける際、非課税特例は使えますか?
A2:住宅取得等資金贈与の非課税特例の対象は「直系尊属(実の父母、祖父母)」に限定されています。義理の親は直系尊属に当たらないため、義理の親から直接資金を受け取ると特例を使えず高額な贈与税がかかります。義理の実家から支援を受ける場合は、配偶者自身が受け取る形にして、その金額に応じた持分割合で登記を行う必要があります。
Q3:住宅資金贈与の特例を受けるための主な期限や居住要件はどのようなものがありますか?
A3:原則として、贈与を受けた年の翌年3月15日までに住宅の引き渡しを受け、同日までに居住(または遅滞なく居住することが確実であること)する必要があります。また、受贈者の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満の場合は1,000万円以下)であることなど、所得制限や建物の床面積基準も定められています。
Q4:親から資金を援助してもらい頭金を増やすメリットと注意点は何ですか?
A4:最大のメリットは住宅ローンの借入額を減らして金利負担や毎月の返済額を軽減できる点です。しかし、住宅購入 頭金 親の支援 贈与税 控除とのバランスを考慮する必要があります。借入額を減らしすぎると「住宅ローン減税(住宅借入金等特別控除)」で受けられる最大控除額を使い切れないケースもあるため、シミュレーションを行った上で最適な出資額を決定することが大切です。
まとめ:親の支援を最大限に活かし後悔のないマイホーム購入を
住宅購入時の親からの資金援助は平均800万円前後に達し、住宅ローン返済の負担を劇的に軽くする大きな恩恵をもたらします。しかし、親の善意を安全に活かすためには、税制上のルールと家族間の配慮を徹底することが大前提です。
省エネ住宅に対する最大1,000万円の非課税特例や相続時精算課税制度を賢く選択し、贈与の翌春には忘れずに確定申告の手続きを済ませてください。適切な知識を備えて一歩を踏み出すことが、税金面でも家族関係でも後悔のない理想の住まいづくりにつながります。 (出典: 住宅 購入 親 から の 支援 平均(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
