【2026年最新】寡婦年金とは?受給条件や金額の計算・遺族年金との違い
自営業やフリーランスなど、国民年金の第1号被保険者である夫に万が一のことが起きた際、残された妻の生活を支える重要な公的制度が「寡婦年金(かふねんきん)」です。遺族基礎年金とは異なり「子どもの有無を問わない」という大きな特徴を持ちながら、その存在を知らないまま手続きを行わず、本来受け取れるはずの数十万〜数百万円もの給付金を逃してしまうケースが後を絶ちません。
2026年の年金制度運用においても、申請主義をとる日本の社会保険では「知っている人だけが恩恵を受けられる」構図が続いています。本記事では、寡婦年金の受給要件や受取金額の計算式、遺族基礎年金・死亡一時金との損得比較、手続きに必要な書類や時効の罠まで、分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:寡婦年金は「国民年金の第1号被保険者として保険料を10年以上納めた夫」が亡くなった際、10年以上婚姻関係にあった妻へ支給される制度。
- 要点2:支給期間は妻が「60歳から65歳になるまでの最大5年間」で、支給額は夫が受け取るはずだった老齢基礎年金額の4分の3。
- 要点3:死亡一時金との二重受け取りはできず、受給手続きの時効(死亡翌日から5年)や繰上げ受給との兼ね合いに注意が必要。
【基礎知識】寡婦年金とは?制度の目的と対象となる国民年金第1号被保険者
寡婦年金とは、国民年金(第1号被保険者)に長年保険料を納めてきた夫が、老齢基礎年金も障害基礎年金も受給しないまま亡くなった場合に、生計を一にしていた妻に対して支給される独自の給付金です。
会社員が加入する厚生年金には「遺族厚生年金」の手厚い保障がありますが、自営業や農林漁業者、フリーランスが加入する国民年金には同様の仕組みがありません。夫が長期間にわたり保険料を真面目に納め続けながら、年金を一度も受け取れずに早逝してしまった場合、遺族側から見れば「掛け捨て」になってしまいます。この不公平感を解消し、高齢期を迎える妻の生活基盤を支える目的で作られたのが寡婦年金の根本的な趣旨です。
なお、本制度は「夫から妻への給付」に限定されており、妻が亡くなった場合に夫が受け取ることはできません。男女の受給権格差として議論されることもありますが、現行の法制度上は女性のみを救済する仕組みとして機能しています。
【2026年最新】受給要件を総チェック!「婚姻期間10年」と生計維持の壁
寡婦年金を受け取るためには、亡くなった夫と残された妻の双方に定められた厳格な条件をすべてクリアする必要があります。主たる受給要件は以下の通りです。
【亡くなった夫側の条件】
- 死亡日の前日において、国民年金第1号被保険者としての保険料納付済期間(免除期間を含む)が10年以上あること
- 老齢基礎年金または障害基礎年金の受給権を得たことがないこと(受給歴がないこと)
【受け取る妻側の条件】
- 夫の死亡当時、夫によって生計を維持されていたこと(原則として年収850万円未満など)
- 夫との婚姻期間(事実婚・内縁関係を含む)が継続して10年以上あること
- 夫の死亡時に65歳未満であること
特に見落としがちなのが「婚姻期間10年」の要件です。法律上の婚姻関係はもちろん、住民票の同一世帯記載や生計同一関係の証明が取れる内縁関係であっても合算して認められるケースがあります。再婚同士の夫婦であっても、直近の夫との婚姻関係が10年を超えていれば対象となります。
もらえる金額の計算方法と支給期間|「60歳から65歳まで」の時限措置
寡婦年金の支給額は、一律の定額ではありません。計算の基準となるのは「夫が生きていれば受け取れるはずだった老齢基礎年金額」です。
具体的には、「夫の第1号被保険者期間のみに基づいて計算した老齢基礎年金額 × 4分の3(75%)」が年間の受給額となります。仮に夫が国民年金保険料を40年間満額納めていた場合、満額の老齢基礎年金(約81万〜82万円前後)の4分の3に相当するため、年間およそ60万〜62万円程度が支給される目安となります。
支給期間には明確なタイムリミットが設けられています。原則として「妻が60歳に達した日の属する月の翌月から、65歳に達する月まで」の最大5年間です。
- 夫の死亡時に妻が60歳未満の場合:60歳を迎えた翌月から65歳になるまで受給
- 夫の死亡時に妻が60歳〜65歳未満の場合:夫が死亡した月の翌月から65歳になるまで受給
- 夫の死亡時に妻がすでに65歳以上の場合:受給権は発生しない
妻が65歳を迎えると、自身の「老齢基礎年金」の受給権が発生するため、寡婦年金の支給は自動的に打ち切られます。
遺族基礎年金との違いは?「子どもがいない妻」を救うセーフティネットの真実
混同されやすい制度に「遺族基礎年金」がありますが、受給対象者の設計が根本から異なります。
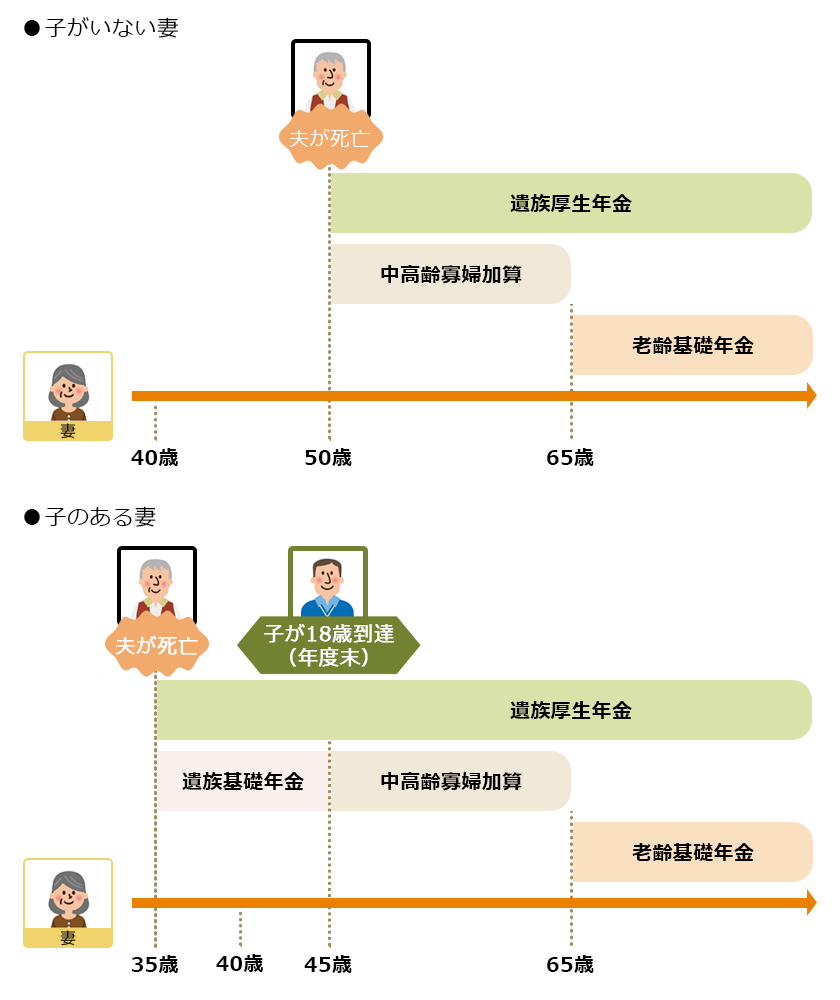
遺族基礎年金は、死亡当時に「生計を維持されていた18歳到達年度の末日までの子ども(障害等級1・2級の場合は20歳未満)」がいる配偶者、または子ども自身にしか支給されません。つまり、子どもがいない夫婦や、すでに子どもが独立・成人している家庭では、夫が急逝しても遺族基礎年金は1円も受け取れないのです。
この「遺族基礎年金の網からこぼれ落ちてしまう妻」を救済するのが寡婦年金です。子どもがいなくても、第1号被保険者期間10年以上・婚姻期間10年以上の要件さえ満たしていれば、60歳から65歳までの5年間にわたり年金給付を受けられます。
「死亡一時金」とどちらが得か?知らずに申請すると大損する落とし穴
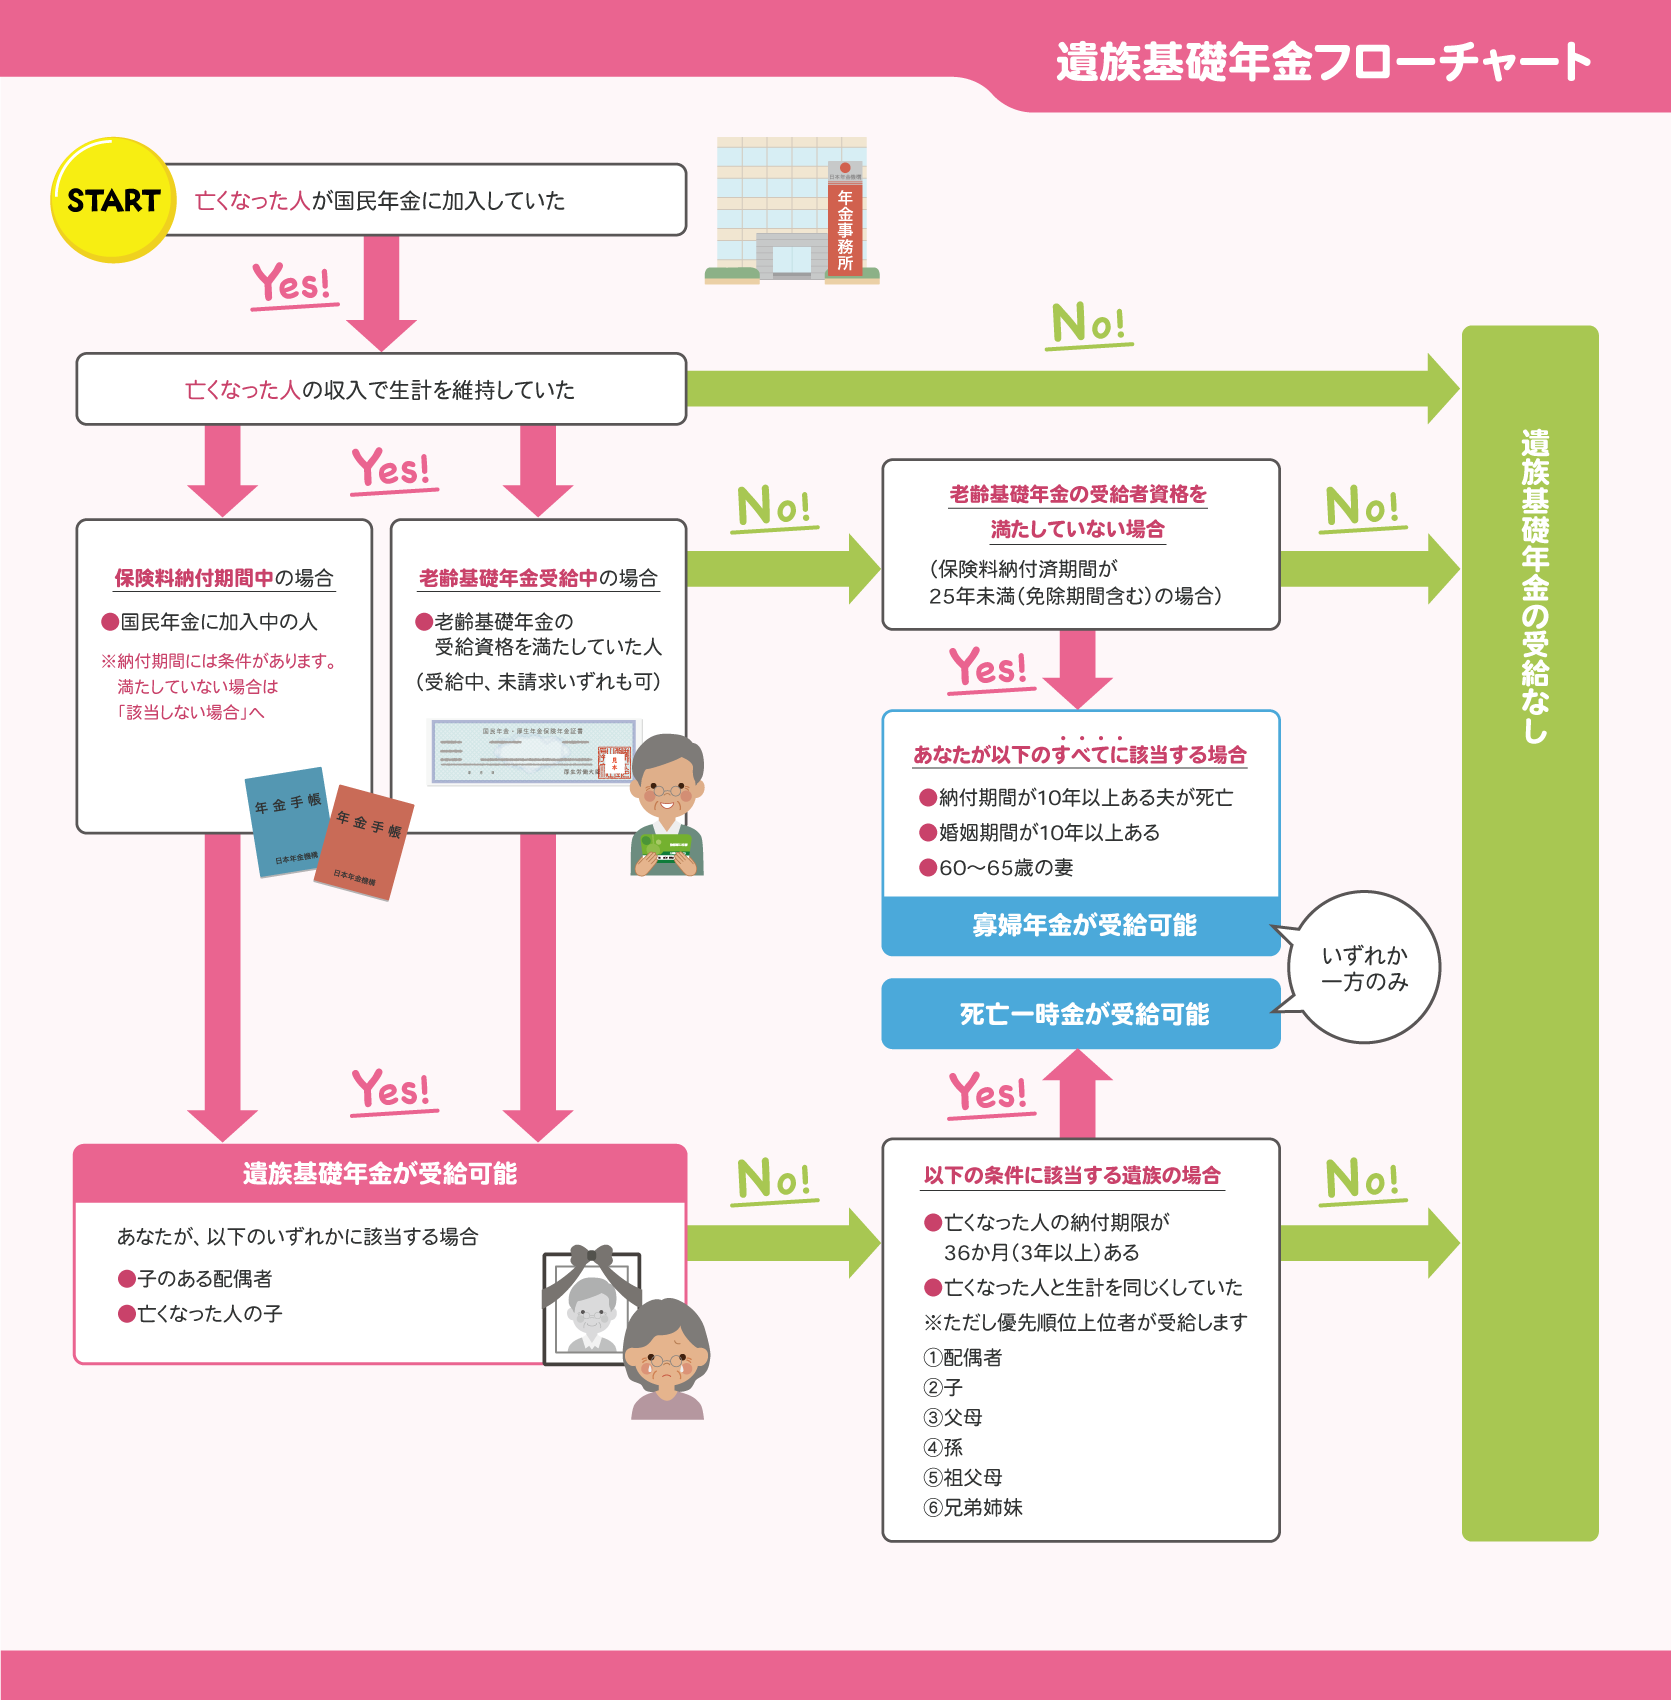
国民年金の掛け捨て防止策には、もうひとつ「死亡一時金」という制度が存在します。ここで極めて重要なのが、「寡婦年金と死亡一時金は両方を受け取ることができず、どちらか一方を選択しなければならない」という二者択一のルールです。
死亡一時金は、保険料納付期間に応じて12万円〜32万円(定額)が1回のみ支給される一時金です。一方の寡婦年金は、年額約50万〜60万円が最大5年間支給されるため、総額で250万〜300万円規模に達することも珍しくありません。
受給期間が数年残っている妻であれば、総受取額の観点から寡婦年金を選んだほうが圧倒的に有利になります。しかし、夫が亡くなった直後の混乱のなか、市区町村の窓口で安易に死亡一時金の請求書を提出して受給してしまうと、後から「やはり寡婦年金に変更したい」と申し出ても原則として取り消しができません。必ず試算を行ってから請求手続きを進める必要があります。
自身の老齢年金との併給制限や振替加算の注意点|申請期限・時効・必要書類
寡婦年金を利用する上で、絶対に把握しておくべき制度上の制約と手続きの実務ポイントを整理します。
自身の老齢年金との併給不可と「繰上げ受給」のリスク
公的年金には「1人1年金の原則」があります。妻自身が60歳から65歳になるまでの間に、自分の老齢基礎年金を「繰上げ受給(前倒し受給)」してしまうと、寡婦年金を受給する権利は完全に消滅します。寡婦年金を満額もらい終えた65歳以降に自身の老齢年金を受け取るか、配偶者加給年金から引き継がれる「振替加算」の対象になるかを含め、トータルの受取計画を立てることが不可欠です。
申請期限と時効(5年ルールの適用)
寡婦年金の受給権は、夫が亡くなった日の翌日から起算して「5年」で時効を迎えます。死亡一時金の時効が2年であるのに対し、寡婦年金は5年と猶予がありますが、請求が遅れると過去の支給分が時効消滅する恐れがあるため、速やかな申請が鉄則です。
手続き場所と必要書類
申請先は、住所地を管轄する年金事務所または市区町村役場の国民年金担当窓口です。主な必要書類は以下の通りです。
- 年金請求書(国民年金寡婦年金用)
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 請求者(妻)の年金手帳または基礎年金番号通知書
- 戸籍謄本(婚姻期間10年以上の確認用・死亡事実が記載されたもの)
- 世帯全員の住民票の写しおよび夫の住民票の除票
- 請求者の所得証明書・非課税証明書(生計維持関係の証明)
- 受取希望口座の通帳またはキャッシュカードのコピー
【寡婦年金とは】に関するよくある質問(FAQ)
Q1:夫が会社員(厚生年金)だった期間が長いのですが、寡婦年金はもらえますか?
A1:原則としてもらえません。寡婦年金はあくまで「国民年金第1号被保険者(自営業など)」としての納付済期間および免除期間が10年以上ある夫の遺族に対する制度です。夫が主に会社員だった場合は、遺族厚生年金の対象となります。
Q2:夫が亡くなった時点で私は55歳です。いつ手続きをすればいいですか?
A2:受給権自体は夫の死亡時に発生しますが、実際の年金が支給されるのは妻が「60歳に達した日の属する月の翌月」からです。55歳時点で受給資格の確認を年金事務所で行っておき、60歳を迎えるタイミングに合わせて請求手続きを進める形が一般的です。
Q3:離婚歴がある場合、以前の婚姻期間を通算して10年にできますか?
A3:以前の別の配偶者との婚姻期間を通算することはできません。「亡くなった夫との婚姻関係が継続して10年以上あったこと」が受給条件となります。
まとめ:自営業の夫を持つ世帯こそ知っておくべき権利と備え
寡婦年金は、自営業や個人事業主として国民年金を支えてきた家庭に用意された、極めて手厚い遺族保障制度です。「子どもがいないから」「遺族年金はもらえないと言われたから」と諦めていた方でも、要件を満たしていれば60歳から65歳までの5年間にわたってまとまった給付を受けることができます。
死亡一時金との選択ミスや、自身の年金の繰上げ受給による権利喪失など、一度選択を誤ると取り返しがつかない落とし穴も存在します。万が一の事態が生じた際は、独断で書類を提出する前に必ず年金事務所の窓口で年金記録の照会を行い、最も有利な受給パターンを選択してください。 (出典: 寡婦 年金 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
