物損事故で保険を使うと大損?等級ダウンの罠と自腹の損益分岐点
車を電柱や壁に擦ってしまったり、駐車場で他人の車と接触してしまったりした際、「せっかく任意保険に入っているのだから使おう」と即断するのは禁物です。物損事故の処理において、保険を使うか自腹で支払うかの判断を誤ると、翌年以降に跳ね上がる保険料の総額が実際の修理費を大幅に上回り、結果として大損を被るケースが頻発しています。
物損事故における保険利用には、等級ダウンのペナルティや自賠責保険の適用除外など、ドライバーが見落としがちな落とし穴が数多く存在します。2026年現在の自動車保険制度を踏まえ、損をしないための損益分岐点や示談交渉の要点を現場目線で詳しく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:物損事故で保険を使うと原則「3等級ダウン」となり、事故有係数が適用されて3年間の保険料が急増する。
- 要点2:修理費用がおよそ10万〜15万円以下の場合、保険を使わずに自腹を切った方がトータルの金銭負担は軽くなる。
- 要点3:自賠責保険は物損に一切使えず、慰謝料も原則出ないため、弁護士費用特約や過失割合の早期確認が不可欠。
【保険を使うと大損?】なぜ物損事故で保険料が跳ね上がるのか|3等級ダウンの仕組み
物損事故を起こして保険金を請求すると、翌年度の契約において「3等級ダウン」が適用されます。自動車保険の等級制度(ノンフリート等級)は1〜20等級で構成されていますが、単に等級が下がるだけでなく、2012年以降に導入された「事故有係数」が重くのしかかります。
3等級ダウン事故を起こすと、その後3年間にわたって「事故有」の割引率(無事故時より大幅に低い割引率)が適用されます。たとえば、現在15等級で年間保険料が6万円のドライバーが保険を使うと、翌年は12等級に転落し、本来得られるはずだった無事故割引を受けられなくなります。
その結果、3年間で支払う保険料の増額分は累計で約10万円から15万円以上に達することも珍しくありません。車両保険や対物賠償を使った目先の補償額よりも、後から請求される保険料の総増額分の方が高くなる現象こそが、「保険を使って大損した」と感じる最大のカラクリです。
【自腹か保険か】決定的な損益分岐点|保険を使わない方がいい境界線
物損事故が発生した際、「自腹で修理費用を払うか、保険を使うか」を見極める損益分岐点は、一般的に自己負担額(増額保険料+免責金額)が約10万円〜15万円のラインにあるとされています。
自身の車の修理費用をカバーする車両保険に「免責金額(自己負担額)」を設定している場合、計算はさらにシビアになります。免責金額が5万円に設定されている契約で修理代が12万円だった場合、保険から支払われるのは差額の7万円にすぎません。わずか7万円の給付のために3等級ダウンを受け入れ、向こう3年間で10万円以上の保険料増額を背負うのは明らかに不合理です。
相手の車両やガードレールを破損させた際の対物賠償責任保険でも考え方は同様です。損害額が軽微であれば、保険会社に事故受付だけを済ませておき、最終的な賠償金が確定した段階で「保険を使わず自腹で支払う」という選択肢を残しておくのが賢明な判断といえます。
【自賠責保険は使えない】物損事故と人身事故の決定的な違いと慰謝料の真実
事故直後のドライバーが最も誤解しやすいポイントの一つが、「自賠責保険は物損事故には一切使えない」という点です。国の強制保険である自動車損害賠償責任保険(自賠責)は、交通事故による「被害者の人身傷害・死亡」に対する人道的救済のみを目的として設計されています。
相手の高級車を大破させようが、店舗のシャッターを壊そうが、自賠責からの保険金支払いは1円も出ません。物損事故の賠償金は、すべて任意保険の対物賠償責任保険か、加害者のポケットマネー(自腹)で清算する必要があります。
また、被害者側から「愛車を傷つけられて精神的ショックを受けたので慰謝料を請求したい」という声が上がることがありますが、物損事故では原則として慰謝料は認められません。日本の民法および判例において、物は金銭賠償による修理や買い替えで損害が回復するものと見なされるためです。ペットが巻き込まれた場合でも、法律上は「物」として扱われるため、治療費は物損害として請求できても精神的慰謝料のハードルは極めて高いのが実情です。
【過失割合と示談金相場】相手の保険会社対応で不利にならないための防衛策
物損事故における示談交渉の焦点は、双方の責任の割合を示す「過失割合」に集中します。追突事故などの一部例外を除き、双方が動いている車両同士の事故では「過失割合ゼロ」になるケースは稀です。
たとえば過失割合が「8対2」となった場合、損害賠償額は以下のように過失相殺されます。
相手の修理費が50万円でこちらの過失が8割なら40万円を賠償し、こちらの修理費が30万円で相手の過失が2割なら相手から6万円を受け取る計算です。この差額が示談金の基準となります。
相手方の保険会社対応においては、過去の判例タイムズなどの基準をもとに過失割合が提示されますが、必ずしも事故現場の微細な状況を正確に反映しているとは限りません。ドライブレコーダーの映像や現場のブレーキ痕、接触位置の写真は、後々の示談金相場や過失割合を争う上で決定的な証拠となります。
【警察への届出理由】軽微な物損でも通報しないと「保険金ゼロ」のリスク
駐車場で隣の車に軽くドアを当ててしまった際、「傷も浅いし、当事者同士で話し合って済ませよう」と警察を呼ばずに示談を成立させようとする行為は極めて危険です。道路交通法第72条により、事故を起こした運転者には警察への届出義務が課されています。
警察へ通報しなかった場合、以下の致命的なデメリットが発生します。
警察に届出を行わないと、各都道府県の自動車安全運転センターから「交通事故証明書」が発行されません。この証明書が存在しない事故は、保険会社にとって「事故の客観的証拠がない事案」と見なされ、後から修理費用や対物賠償の保険金を請求しようとしても保険金の支払いを拒絶される恐れがあります。
さらに、現場を無断で立ち去ると「当て逃げ(危険防止等措置義務違反)」として扱われ、免許の付加点数や行政処分、刑事罰の対象に発展するリスクを抱えることになります。損害の大小にかかわらず、その場で直ちに110番通報することが鉄則です。
【弁護士費用特約の圧倒的メリット】過失ゼロ事故でも使える最強の自己防衛
物損事故に巻き込まれた際、加入している自動車保険の「弁護士費用特約」をセットしているかどうかが、解決までのストレスと金銭的結果を大きく分けます。
信号待ちでの完全な追突事故など、自身の過失が「ゼロ(10対0)」の場合、自分の契約している保険会社は示談代行を行うことができません(弁護士法第72条の非弁行為の禁止に抵触するため)。つまり、被害者本人が直接、相手方の百戦錬磨の保険会社担当者と対峙して示談交渉を行わなければならなくなります。
弁護士費用特約を使えば、相談料や着手金、報酬金などを上限300万円まで保険でカバーしながら、弁護士に交渉をすべて一任できます。しかも、この特約を利用しても「ノーカウント事故」として扱われるため、翌年の等級は一切ダウンせず保険料も上がりません。泣き寝入りを防ぎ、妥当な格落ち損害や修理代を勝ち取るための最も有効な防衛策です。
【物損事故の保険】に関するよくある質問(FAQ)
Q1:保険会社に事故を報告したら、必ず保険を使わなければなりませんか?
A1:いいえ、事故の報告だけを行っても等級は下がりません。まずは保険会社に事故受付を行い、相手方との交渉や修理見積もりの算出を進めてもらい、最終的な損害額と「保険を使った場合の翌年以降の増額保険料」を比較した上で、最終的に自腹にするか保険を使うかを決定できます。
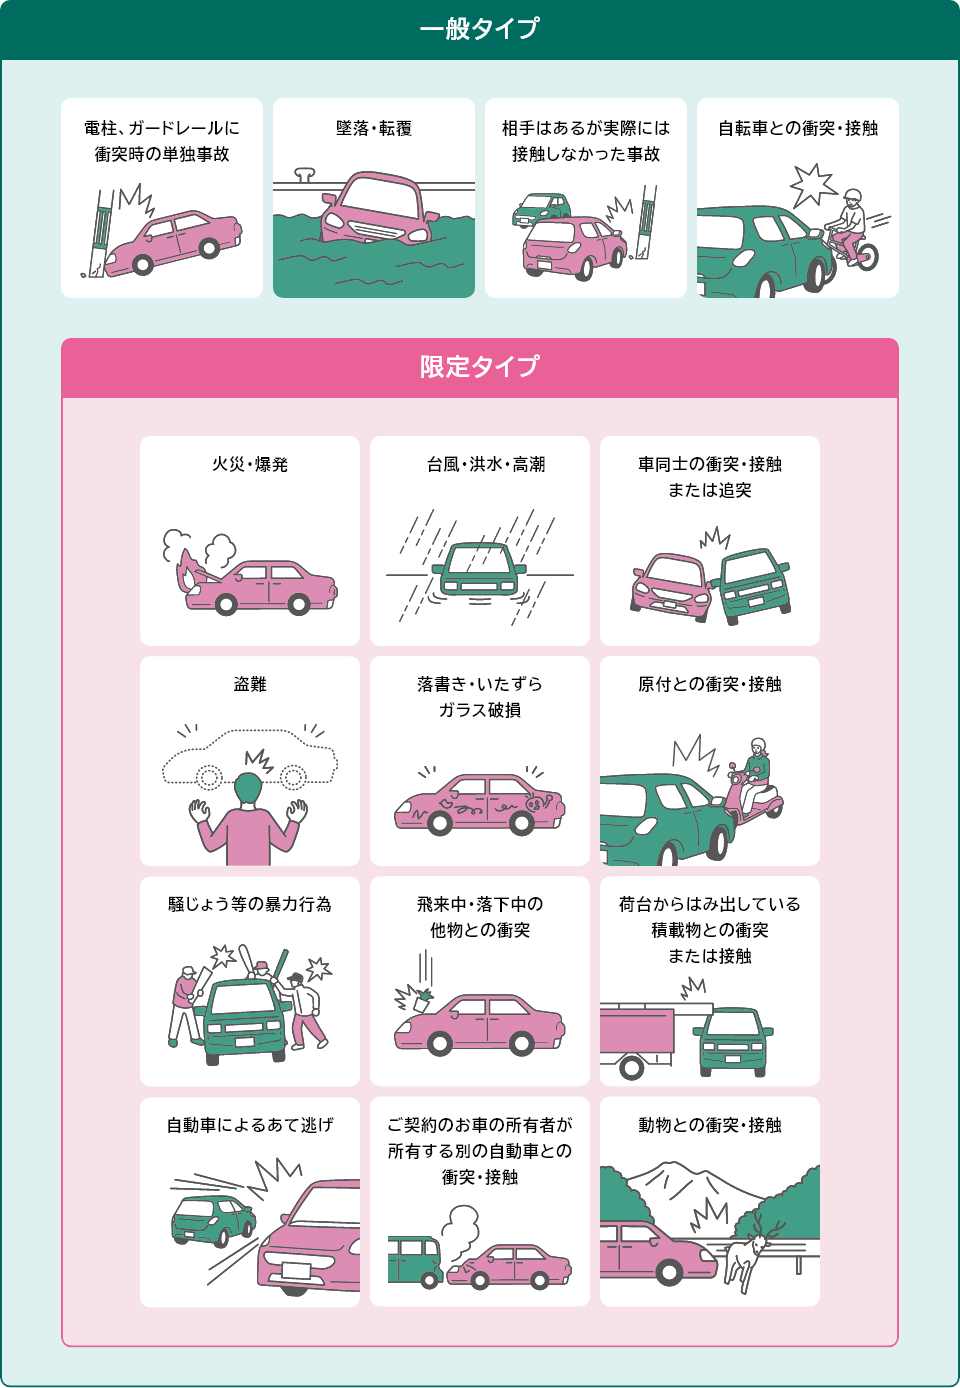
Q2:当て逃げされて犯人が見つからない場合、車両保険は使えますか?
A2:一般型の車両保険に加入していれば補償対象となりますが、限定型(エコノミー型)では補償対象外となる契約が一般的です。また、保険を使って修理した場合は原則として「3等級ダウン」となるため、修理見積額と等級ダウンによる保険料アップ額の比較が必要です。
Q3:物損事故から数日後に首に痛みが出てきた場合、どうすればいいですか?
A3:直ちに整形外科などの医療機関を受診して診断書を取得し、警察署へ提出して「人身事故への切り替え手続き」を行ってください。物損事故のままでは治療費や通院慰謝料が自賠責保険から支払われないため、早期の切り替え対応が必須です。
まとめ:物損事故は「まず保険会社に相談・請求は試算後」が鉄則
物損事故を起こしてしまった際、慌ててその場で示談をまとめたり、安易に保険金の請求手続きを完了させてしまったりするのは大きな金銭的損失を招きます。
正しい対応の流れは、「現場で警察に通報」した上で「保険会社に事故の第一報を入れる」、そして「修理費用と将来の等級ダウン増額分の試算結果を天秤にかけてから保険利用の可否を決める」というステップを踏むことです。制度の仕組みを冷静に把握し、無駄な出費を最小限に抑える判断を徹底しましょう。 (出典: 物 損 事故 保険(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
