給付付き税額控除とは?減税と給付の仕組み・対象者を徹底解説
物価高対策や所得再配分をめぐる議論が白熱する中、税制の根本的な見直し案として改めて大きな注目を集めているのが「給付付き税額控除」です。従来の減税措置では恩恵を受けにくかった低所得層へのセーフティネットとして、与野党を問わず政策論争の俎上に載せられています。
減税と現金の直接給付を組み合わせたこのハイブリッドな仕組みは、私たちの家計にどのような変化をもたらすのでしょうか。制度の基本的な仕組みからメリット・デメリット、類似制度との違い、そして導入に向けたリアルな課題までをわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:税額控除を引ききれない低所得層に対し、差額を現金給付することで格差を是正する仕組み。
- 要点2:ベーシックインカムや負の所得税とは「就業要件(働くインセンティブ)」や財源規模で明確に異なる。
- 要点3:正確な所得・資産把握やマイナンバーの口座紐付け進展が、本格導入実現に向けた最大の鍵を握る。
【基礎知識】給付付き税額控除の仕組みとは?減税と給付を融合した新手法
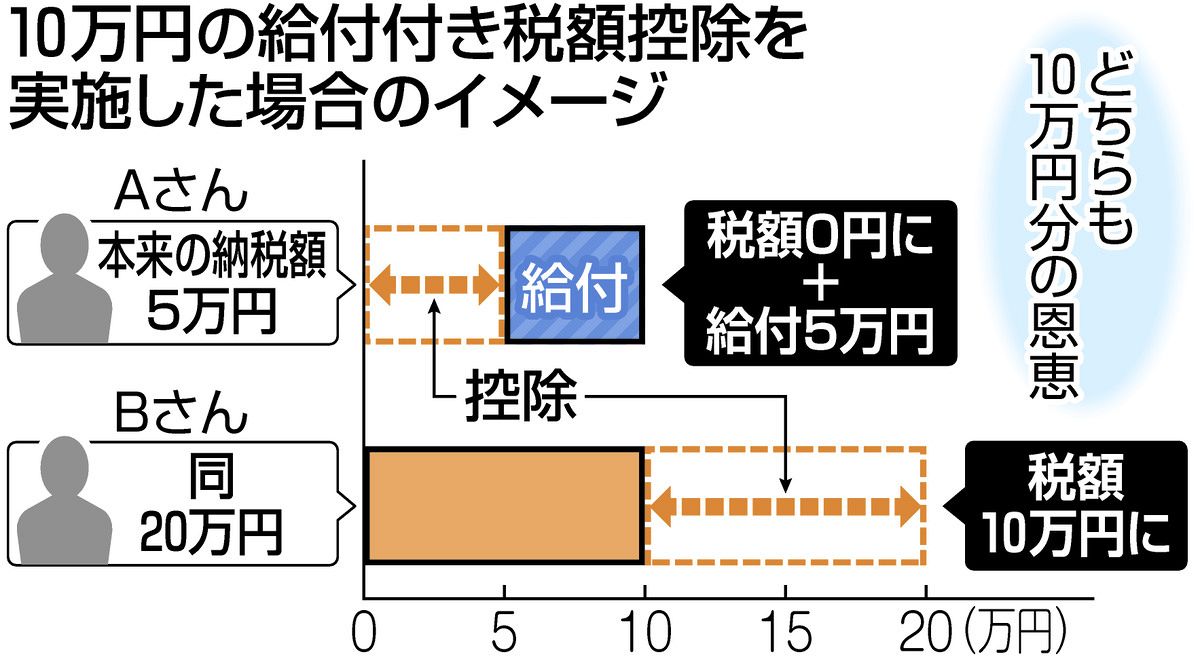
給付付き税額控除とは、所得税の額から一定額を差し引く「税額控除」を行い、控除しきれなかった差額分を現金で給付する制度です。現行の日本の税制では、住宅ローン控除などの減税措置があっても、もともと納める税金が少ない、あるいは非課税の世帯には減税の恩恵が十分に届かないという構造的な課題を抱えていました。
この弱点を克服するために考案されたのが本制度です。具体的には、計算された所得税の控除限度額を納税額が下回った場合、その「マイナス分」を国が直接口座へ払い戻します。単なるバラマキ給付金とは異なり、税制の枠組みを活用しながら効率的に低所得者層への支援策を実行できる点が最大の特徴です。
海外ではすでに先行事例があり、代表的なのが米国の勤労税額控除(EITC)やイギリスの就労税額控除(Working Tax Credit)です。特に米国では、働く低所得世帯の貧困脱出を強力に後押しする制度として定着しており、日本が制度設計を進める上でも常にモデルケースとして挙げられています。
給付付き税額控除の対象者は誰?シミュレーションで見る支援の形
制度が設計される際、給付付き税額控除の対象者として想定されるのは、主に「年収が一定水準以下の勤労世帯」や「所得税が非課税となる低所得層」です。単身者か子育て世帯かによって控除枠や給付額の傾斜がつけられるのが一般的です。
例えば、控除額が年間30万円に設定されたモデルケースを考えてみます。
・年収が高く所得税を50万円納めている世帯:税額控除により納税額が20万円へ減額(30万円の減税メリット)。
・年収が低く所得税が10万円の世帯:税金が0円になり、引ききれなかった20万円が現金給付される。
・所得税が0円(非課税)の世帯:30万円がそのまま全額現金給付される。
このように、納税額の多寡にかかわらず、どの所得層にも公平に最大30万円相当の経済的支援が行き渡る計算になります。特に子育て世帯に対しては控除額を加算する設計が議論されており、少子化対策と貧困対策を同時に推進する手段としても期待されています。
「負の所得税」や「ベーシックインカム」との違いを徹底比較
所得保障や格差是正の議論において、給付付き税額控除と並んで頻繁に登場するのが「負の所得税」と「ベーシックインカム」です。一見似ているこれらの仕組みですが、設計思想と運用のハードルには明確な境界線が存在します。
経済学者ミルトン・フリードマンが提唱した負の所得税との違いは、主に「就業インセンティブ」にあります。負の所得税は所得ゼロの人にも基準額を支給するミニマムインカムの性質が強いのに対し、給付付き税額控除(特に勤労税額控除型)は「働いて一定の所得を得ていること」を条件に給付額を手厚くするケースが多く、勤労意欲を損なわせない工夫が組み込まれています。
一方、全国民に無条件で一律の現金を配るベーシックインカムとの比較では、財源の規模が決定的に異なります。ベーシックインカムは巨額の国家予算を要し、既存の社会保障の大幅な解体を伴うリスクがありますが、給付付き税額控除は既存の税制と連動させながら支援が必要な層へターゲットを絞るため、財政負担を現実的な範囲に抑えられます。
給付付き税額控除のメリット・デメリットと過去に見送られてきた理由
制度の持つポテンシャルは極めて高いものの、導入にはメリットとデメリットの双方が存在します。
【主なメリット】
・消費税の逆進性対策:低所得者ほど収入に対する消費税負担率が高くなる「逆進性」を緩和する有効な打ち手となる。
・公平な再配分:減税の恩恵から取り残されていたワーキングプア層へ確実に支援を届けられる。
・就労の動機づけ:働けば働くほど手取りが増える傾斜配分を組むことで、生活保護からの自立を促しやすい。
【主なデメリットと課題】
・所得の過少申告リスク:給与所得者に比べ、自営業者やフリーランスの正確な所得把握が難しい。
・資産保有者への不当支給:フローの所得が低くても多額の預貯金や不動産を持つ高齢者などに給付が行き渡る懸念。
・行政コストの肥大化:所得審査や給付手続きに伴う事務負担が急増する。
これまで日本で給付付き税額控除の導入見送りが続いてきた最大の理由は、まさにこの「正確な所得・資産の把握インフラの未整備」にありました。消費税率が引き上げられた際も、給付付き税額控除の導入が見送られ、手続きが簡便な「軽減税率」が選択された経緯があります。
しかし、近年はデジタル化が進展し、マイナンバーと公金受取口座の紐付けが普及したことで、制度運用の土台となるインフラは格段に整いつつあります。
【2026年最新動向】税制改革で導入は実現するのか?議論の現在地
2026年の税制改革論議において、給付付き税額控除はかつてない現実味を帯びて語られています。物価高の長期化により、単発の「定額減税」や「臨時給付金」を繰り返す弥縫策には国民・自治体の双方から限界を指摘する声が相次ぎました。
与野党間でも、一時的な手当ではなく「恒久的な所得再配分システムの再構築」を求める意見が強まっています。マイナンバー制度の実効性が高まり、金融資産や正確な所得情報の捕捉が進めば、長年の懸案だった執行上の障壁はクリアされつつあります。社会保障改革と一体となった本格的な導入スケジュールの具体化に、政財界の熱い視線が注がれています。
【給付付き税額控除】に関するよくある質問(FAQ)
Q1:住民税非課税世帯への臨時給付金とは何が違うのですか?
A1:臨時給付金は政府が決定するごとに1回限りで配られる一時的な措置ですが、給付付き税額控除は毎年の税制に恒久的に組み込まれる制度です。毎年確定申告や年末調整と連動して自動的に計算・執行されるため、迅速かつ安定した支援が継続して受けられます。
Q2:導入された場合、会社員でも個別の申請手続きが必要になりますか?
A2:制度設計によりますが、一般的な会社員であれば会社の年末調整やマイナポータルを通じた簡易な電子申告で完結する仕組みが検討されています。ただし、正確な世帯所得を判定するために事前の公金受取口座登録などが前提条件となる見込みです。
Q3:年金生活者や働いていない人でも給付金を受け取れますか?
A3:どのタイプの控除を採用するかによって分かれます。米国の勤労税額控除(EITC)のように勤労所得を要件とする場合は対象外となる可能性がありますが、日本で検討されている「基礎控除連動型」であれば、低年金の高齢者世帯なども広く対象に含まれる可能性があります。
まとめ:公平なセーフティネット構築へ向けた今後の展望
給付付き税額控除は、税制と社会保障の「隙間」に落ちていた人々に光を当てる革新的なフレームワークです。単なる減税では届かない層を直接救済し、バラマキ給付にありがちな不公平感を払拭できる可能性を秘めています。
実現には正確な資産・所得の把握という課題が依然として残るものの、デジタル社会の進展によってハードルは着実に下がりつつあります。今後の税制改正議論がどのような着地点を見出すのか、家計の未来を左右する重要テーマとして引き続き注視していく必要があります。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
