青色申告のメリット・デメリット徹底比較!65万円控除と手間の損益分岐点
個人事業主やフリーランスとして独立した際、あるいは副業でまとまった収益が出始めた際に、誰もが直面するのが「確定申告を青色と白色のどちらで行うべきか」という選択です。税制上の恩恵が大きいとされる青色申告ですが、複式簿記による記帳や提出書類の厳格さから、二の足を踏む人が少なくありません。
帳簿付けに割く時間や会計ソフト導入コストと、手元に残る現金のバランスはどこで釣り合うのか。制度の仕組みから実務上のリアルな負担、さらには2026年最新税制改正の動向までを踏まえ、青色申告を選ぶべき判断基準を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告最大の武器は青色申告特別控除65万円であり、専従者給与の全額経費算入や赤字の3年間繰越など強力な節税策が揃う。
- 要点2:最大の障壁は複式簿記の記帳義務とe-Tax電子申告要件だが、クラウド会計の進化により実質的な作業工数は大幅に低減している。
- 要点3:事業所得としての年間利益が100万〜200万円を超える水準であれば、ソフト利用料を差し引いても青色申告を選ぶ経済的合理性が極めて高い。
【2026年最新】青色申告と白色申告の違い|最大65万円控除と記帳義務の決定打
個人事業主の確定申告には、大きく分けて「白色申告」と「青色申告」の2つの枠組みが存在します。両者の決定的な違いは、日々の取引を記録する記帳水準の厳格さと、それに対する税法上の優遇措置の大きさにあります。
白色申告は「単式簿記(簡易帳簿)」での記帳が認められているものの、特別控除は一切受けられません。かつては白色申告なら記帳が不要とされた時代もありましたが、法改正によって現在は白色申告者であってもすべての事業者に記帳・帳簿保存が義務付けられています。つまり、「白色だから完全に手間がゼロになる」という構造自体がすでに過去のものとなっています。
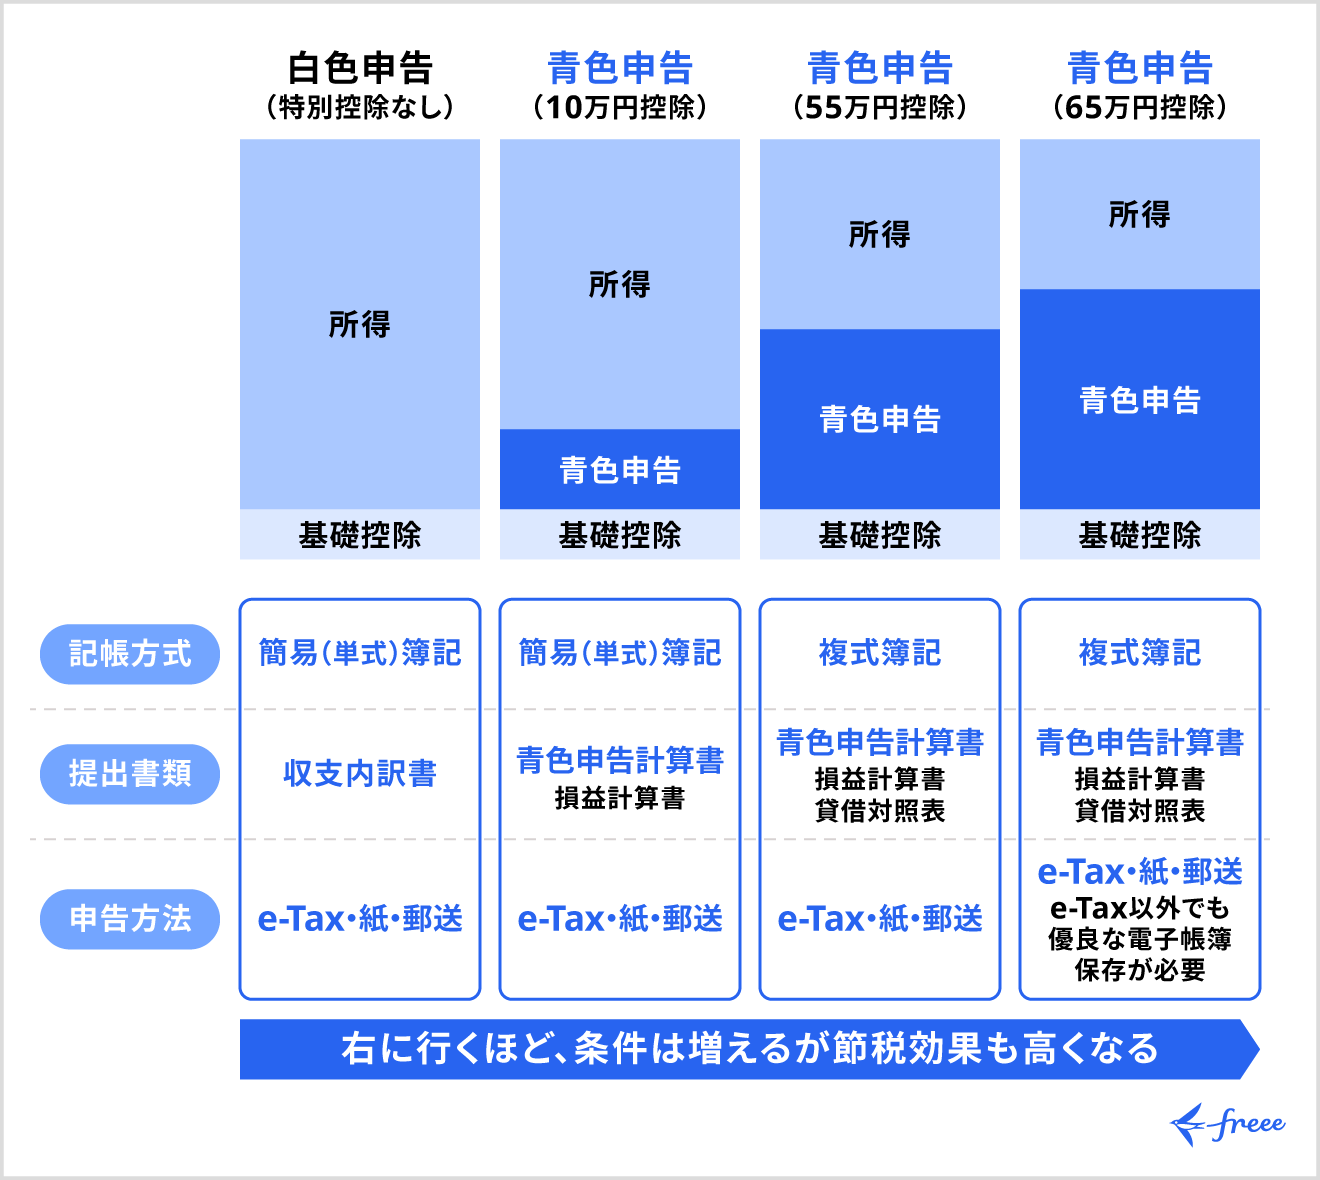
一方の青色申告では、正規の簿記の原則(複式簿記)に則った記帳を行い、貸借対照表と損益計算書を添付したうえで、e-Tax電子申告要件または電子帳簿保存を満たすことで、最大65万円の青色申告特別控除が適用されます。郵送や窓口での紙提出にとどまる場合は控除額が55万円に減額され、簡易帳簿による記帳の場合は10万円控除となります。
| 項目 | 青色申告(65万円控除) | 青色申告(10万円控除) | 白色申告 |
|---|---|---|---|
| 特別控除額 | 最大65万円 | 10万円 | なし(0円) |
| 記帳方式 | 複式簿記(貸借対照表が必要) | 単式簿記(簡易帳簿) | 単式簿記(簡易帳簿) |
| 申告・提出要件 | e-Tax電子申告 または電子帳簿保存 | 書面提出またはe-Tax | 書面提出またはe-Tax |
| 家族への給与経費 | 全額経費算入が可能(届出必須) | 全額経費算入が可能 | 上限あり(専従者控除:配偶者86万円等) |
| 赤字の繰り越し | 最長3年間の繰越控除 | 最長3年間の繰越控除 | 原則不可(変動所得等の一部例外のみ) |
| 少額資産の一括経費 | 30万円未満まで即時損金算入 | 30万円未満まで即時損金算入 | 10万円未満のみ(10万〜20万は一括償却) |
青色申告の絶大な4大メリット|フリーランス節税対策の中核
青色申告がフリーランスや個人事業主の節税対策において「最強のツール」と呼ばれる理由は、単なる税金の圧縮にとどまらず、事業リスクへの耐性を高める複数の制度設計が用意されている点にあります。
1. 青色申告特別控除65万円による直接的な税負担の圧縮
所得税は累進課税であるため、課税所得から一律で最大65万円が差し引かれる効果は絶大です。さらに連動して住民税(一律約10%)や国民健康保険料の算定基礎も引き下げられます。所得税率が20%の層であれば、所得税で約13万円、住民税で約6.5万円、国民健康保険料の軽減分を合わせると、年間でおよそ25万〜30万円前後の現金が手元に残る計算になります。
2. 専従者給与の全額経費算入で世帯所得を分散
生計を一にする配偶者や親族に事業を手伝ってもらう場合、白色申告では配偶者86万円、その他の親族50万円という定額の専従者控除しか認められません。しかし青色申告であれば、事前に税務署へ届出書を提出し、業務に見合った適正な金額であれば専従者給与の全額を経費として計上できます。所得を家族間で分散させることで、累進課税の税率を抑え、世帯全体の可処分所得を最大化できます。
3. 減価償却特例による30万円未満の設備投資の一括経費化
通常、10万円以上のパソコンや撮影機材、什器などを購入した際は固定資産として計上し、耐用年数に応じて数年かけて減価償却しなければなりません。青色申告者であれば「少額減価償却資産の特例」により、取得価額30万円未満の資産を年間合計300万円まで購入年度に一括で経費計上できます。利益が大きく出た年度に設備投資を行い、機動的に利益を圧縮する防衛策として極めて有効です。
4. 赤字の繰越控除3年で事業の乱高下をカバー
事業の立ち上げ初期や市況の悪化によって年間収支が赤字(純損失)になった場合、その損失額を翌年以降最長3年間にわたって繰り越し、将来の黒字と相殺することができます。前年に黒字で税金を納めていた場合は、当期の赤字を前年に繰り戻して所得税の還付を受ける「繰戻し還付」の選択も可能です。
見逃せない3つのデメリットと落とし穴|会計ソフト導入コストと事務負担
絶大なメリットがある一方で、青色申告のハードルを押し上げている現実的なデメリットも冷静に見極める必要があります。
1. 複式簿記の記帳義務と管理コスト
青色申告特別控除65万円を受けるためには、借方・貸方に分けた「複式簿記」での記帳が不可欠です。現金取引、売掛金の回収、事業用口座と個人口座の資金移動などを正確に仕訳し、貸借対照表を作成する作業は、会計知識がない初心者にとって心理的・時間的ストレスとなります。
2. クラウド会計ソフトの導入コスト(固定費化)
手書きやExcelでの複式簿記管理はミスの温床となるため、実務上は「マネーフォワード クラウド」や「freee」「弥生会計 オンライン」などのクラウド会計ソフトの利用がほぼ前提となります。これらは年間でおよそ1万5,000円〜3万5,000円前後のサブスクリプション費用が発生するため、年間の利益が極めて少ない場合は固定費の負担が控除メリットを圧迫します。
3. 事前手続きの厳格な期限管理
青色申告を行うためには、所轄の税務署へ「開業届」および「青色申告承認申請書」を提出しなければなりません。原則として青色申告を受けようとする年の3月15日まで(その年の1月16日以降に新規開業した場合は開業日から2か月以内)に提出する必要があります。この期限を1日でも過ぎると、その年度は白色申告しか選べなくなるという厳格な縛りがあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
現場のフリーランスや個人事業主の生の声、税務相談の現場におけるリアルな実態を検証すると、近年「記帳の難易度」に対する認識が大きく変化しています。
SNSや実務コミュニティにおいて、かつては「簿記2級レベルの知識がないと自力での青色申告は無謀」という声が支配的でした。しかし、銀行口座やクレジットカード、決済サービスとAPI連携するクラウド会計ソフトが普及したことで、「レシートのスマホ撮影や明細の自動取込によって、仕訳作業の8割は自動化できるようになった」という現場報告が多数を占めるようになっています。
一方で、依然として脱落者が生じるポイントは「売掛金の回収消込」や「プライベート資金との混同(事業主貸・事業主借の処理)」です。事業専用のクレジットカードや銀行口座を用意せずに私生活の支出と混ぜてしまうと、年度末の照合作業が膨大な工数となり、確定申告直前の激しい疲弊につながっています。
一般に知られていない盲点とネットの誤解|副業収入の青色申告要件
インターネット上の情報で最も多くの誤解を生んでいるのが、「副業サラリーマンの青色申告」に関するルールです。
「副業で稼いだら誰でも青色申告で65万円控除を受けて税金を安くできる」と喧伝されるケースがありますが、これは正確ではありません。青色申告ができるのは、その収入が税法上の「事業所得(または不動産所得・山林所得)」に該当する場合に限られます。単なるアルバイトや趣味の延長とみなされる「雑所得」では青色申告はできません。
国税庁の通達改正により、副業の収入判定基準は明確化されています。原則として「帳簿書類を適正に保存しているか」が事業所得と認められる第一関門となり、帳簿の保存がない場合は収入が300万円を超えていても雑所得と判定されます。また、帳簿を保存していても収入金額が極めて僅少(目安として本業年収の1割未満など)であり、営利性や継続性が認められない場合は事業所得として否認されるリスクがあります。副業での青色申告を狙う場合は、事業の実態と適正な帳簿の備え付けが不可欠です。

【プロの結論】青色申告すべき人の年収目安と判断基準
経済合理性と事務作業負担のトレードオフを考慮したとき、どのような基準で申告種別を決めるべきか。プロの視点から明確な境界線を提示します。
【プロの結論】青色申告に即座に切り替えるべき人
- 事業所得(売上-必要経費)が年間100万円以上ある個人事業主・フリーランス:
控除による節税額(約15万〜30万円)が会計ソフト代(約2万〜3万円)を圧倒的に上回り、手取りの増加分が確実に作業コストを正当化します。 - 高額なパソコンや機材(10万〜30万円)を購入予定の人:
少額減価償却資産の特例により、初年度の税負担を劇的に下げることができます。 - 家族に給与を支払って本格的に事業を拡大したい人:
専従者給与の全額経費化が必須となるため、白色の選択肢は存在しません。
【プロの結論】白色申告にとどまるのが合理的な人
- 年間の事業利益が50万円未満、または赤字続きの小規模副業:
課税所得自体が低いため65万円控除の恩恵が薄く、会計ソフトの月額費用や事務管理コストが利益を圧迫します。 - 帳簿付けの時間が極端に取れず、精神的ストレスが本業に悪影響を与える人:
無理に複式簿記を導入して申告ミスや提出遅延を起こすリスクを避けるため、まずはシンプルな収支管理から始めるのが賢明です。
【青色 申告 メリット デメリット】に関するよくある質問(FAQ)
Q1:青色申告承認申請書の提出期限を過ぎてしまった場合はどうなりますか?
A1:提出期限(原則3月15日、新規開業は2か月以内)を過ぎた場合、その年分の確定申告は自動的に白色申告となります。提出した申請書は翌年分からの適用となるため、開業初年度から青色申告を行いたい場合は開業届と同時に提出することを強く推奨します。
Q2:簿記の知識がまったくない初心者でも青色申告(65万円控除)は可能ですか?
A2:可能です。主要なクラウド会計ソフトを利用すれば、銀行口座やクレジットカードとのデータ連携により、簿記の仕訳を自動推測してくれます。借方・貸方を意識せずに家計簿感覚で入力できるUIが整備されており、多くの事業者が簿記初学者からスタートして65万円控除を達成しています。
Q3:青色申告で赤字になった場合でも確定申告をする必要がありますか?
A3:赤字の場合、税金自体は発生しないため申告義務はありませんが、絶対に確定申告を行うべきです。青色申告を行うことで赤字(純損失)を最長3年間繰り越すことができ、翌年以降に黒字が出た際の税負担を大幅に相殺できます。
Q4:e-Taxを使わずに紙で提出した場合、控除額はどうなりますか?
A4:複式簿記で記帳していても、税務署窓口への持参や郵送など「紙の申告書」で提出した場合は、青色申告特別控除の上限が55万円に減額されます。65万円の最大控除を受けるには、e-Taxによる電子申告を行うか、優良な電子帳簿保存の要件を満たす必要があります。
まとめ:税制の恩恵を最大化し手取りを守るための次の一手
青色申告の導入を巡る議論は、「控除額の大きさ」と「記帳の手間・ソフト代」の比較に集約されます。しかし、現代のデジタル環境下においては、クラウド会計ツールの進化によって記帳負担が劇的に軽減されており、年間利益が100万円を超える水準であれば、青色申告を選ばない経済的理由はほぼ見当たりません。
最大65万円の特別控除、専従者給与の活用、少額資産の一括経費化といった強力な防衛策は、個人事業主やフリーランスが事業基盤を固めるための正当な権利です。まずは開業届と青色申告承認申請書の手続きを確実に済ませ、事業用口座の開設とクラウド会計の連携から着実にステップを進めていくことが、将来の手取りを守る確実な道となります。 (出典: 青色 申告 メリット デメリット(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
