【2026年】法人化のメリットと損しない年収分岐点を徹底解説
個人事業主として順調に事業を伸ばしていくと、必ず直面するのが「どのタイミングで法人化すべきか」という選択です。税制改正や社会保険料の負担増が続く2026年現在、事業形態の見極めは手元に残る資金の多寡を決定づける極めて重要な経営判断となっています。
法人化には所得税から法人税へのシフトによる節税や経費枠の拡大といった明確な利点がある一方で、維持コストや社会保険の加入義務などの注意点も存在します。手元資金を最大化するための売上・所得の目安から、いま注目を集めるマイクロ法人の活用法まで、現場の最新事情を踏まえて整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:法人化の目安は「課税所得800万〜900万円」または「売上高1,000万円超」が有力な判断基準。
- 要点2:役員報酬の給与所得控除や経費化の幅拡大、マイクロ法人による社会保険料の最適化が手取り増の鍵。
- 要点3:赤字でも発生する均等割や事務負担などのデメリットを天秤にかけ、形式にとらわれない選択が不可欠。
【2026年最新】個人事業主はいくらで法人化すべき?売上・所得の損益分岐点
個人事業主が法人成り(法人化)を検討する際、最も気になるのが「結局、いくら稼いだら法人化したほうが得なのか」という分岐点です。2026年現在の税制環境を踏まえると、判断軸は大きく「課税所得」と「売上高」の2つの視点に集約されます。
第1の基準となるのが、各種控除を引いた後の利益である「課税所得」です。所得税は稼ぐほど税率が跳ね上がる超過累進課税(最高税率45%+住民税10%=最大55%)が適用されます。一方で法人税の実効税率は、中小法人であれば約22%〜34%前後にとどまります。この税率差が逆転し、法人化のコストを加味しても税制上の恩恵が上回るラインが「課税所得800万円から900万円前後」となります。
第2の基準は、年間の「売上高1,000万円」の壁です。売上高が1,000万円を超えると2期後から消費税の課税事業者となりますが、法人を新規設立することで資本金などの条件を満たせば、設立後最大2年間は免税事業者の恩恵を受けられる仕組みが用意されています。まずは事業の課税所得がコンスタントに800万円を超える見込みが立った段階が、法人化を検討する第一のタイミングです。
なぜ手取りが増えるのか?法人化による最大の節税効果と役員報酬の仕組み
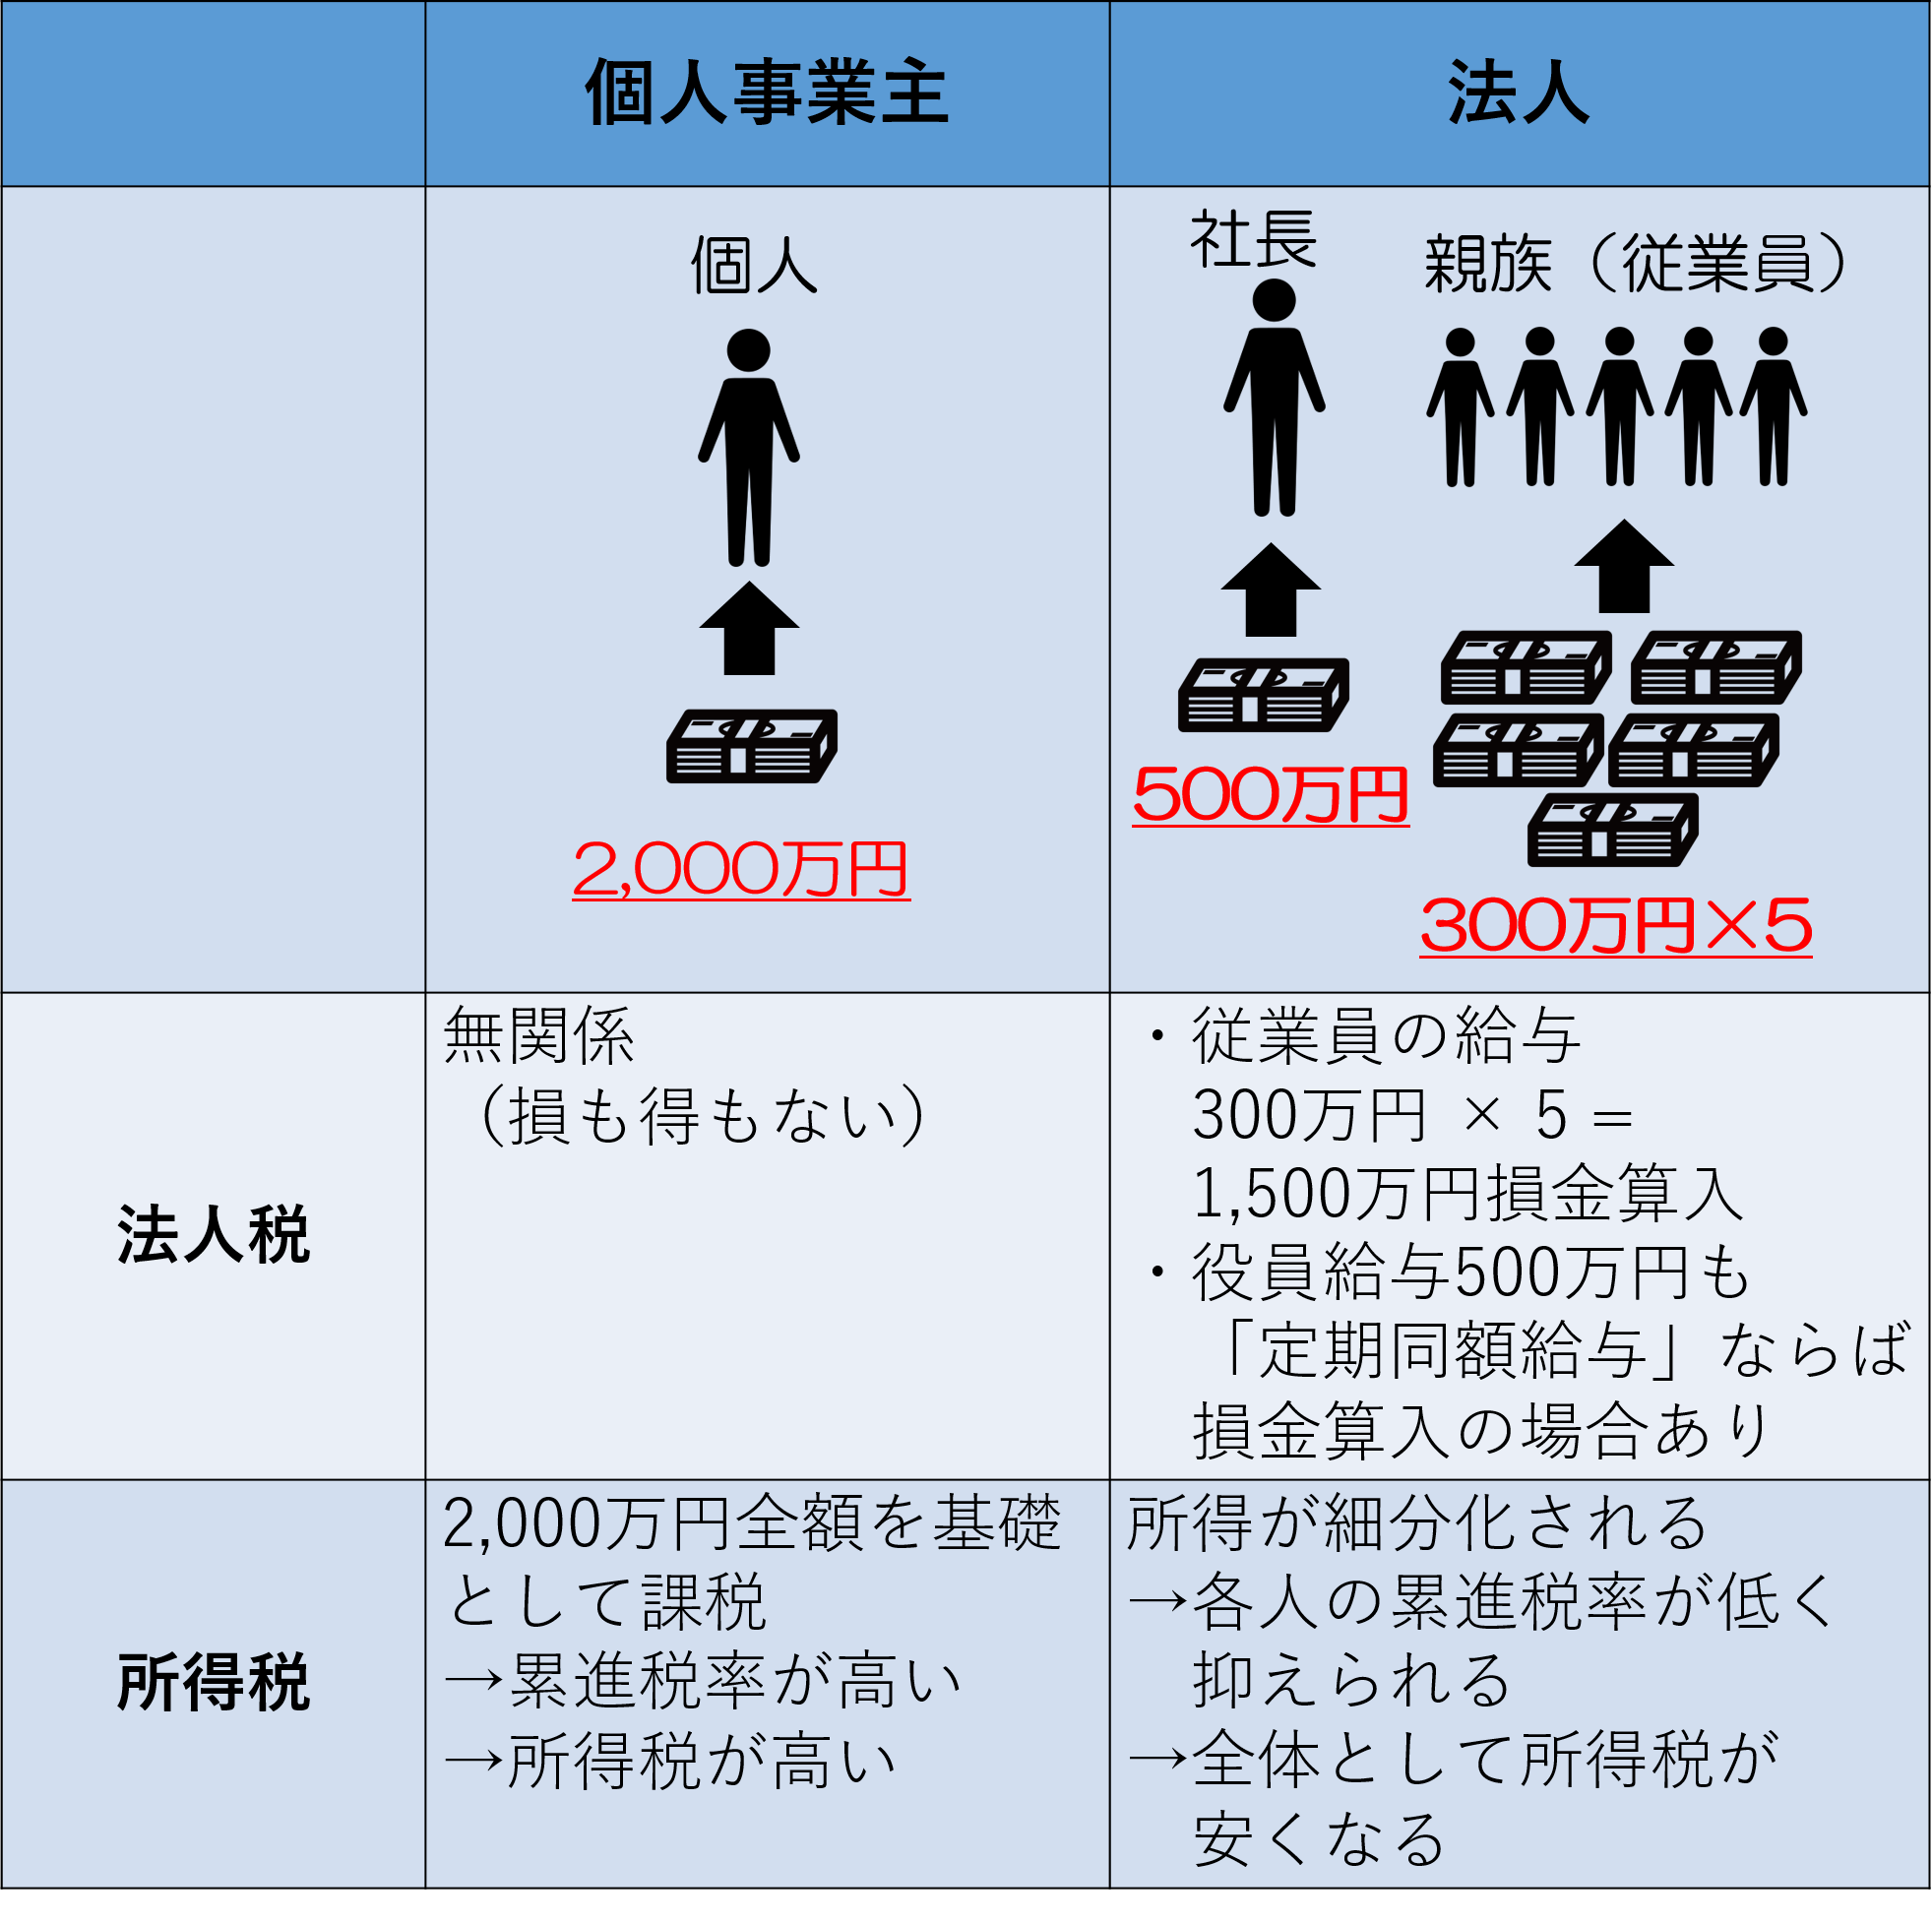
法人化によって手取りが増える最大の理由は、事業の利益を自分自身に「役員報酬」として支払う構造にあります。個人事業主の場合、売上から経費を引いた利益の全額がそのまま事業所得としてダイレクトに課税対象になります。しかし法人の場合、自分へ支払う役員報酬を経費(損金)として計上可能です。
役員報酬を受け取る個人側には、会社員と同様に「給与所得控除」が適用されます。つまり、会社側で利益を削って法人税を抑えつつ、個人側でも控除枠を使って所得税・住民税を低く抑えるという「所得の分散・二重控除」の構造が生まれます。
さらに経費として認められる範囲が大幅に広がります。役員社宅制度を活用して自宅家賃の大部分を経費化するスキームや、出張日当(非課税扱い)、法人名義の生命保険の活用など、個人事業主では認められない節税手法が数多く用意されています。家族を役員にして報酬を分散させれば、世帯全体の手残り額を大きく引き上げることが可能です。
一人社長に選ばれる「マイクロ法人」の絶大なメリットと活用術
近年のフリーランスや個人事業主の間で定着した選択肢が、資産管理や特定事業に特化した一人だけの小さな会社を設立する「マイクロ法人」のスキームです。これは個人事業を完全に法人へ移行するのではなく、「個人事業主」と「法人」を二刀流で併用する手法を指します。
マイクロ法人を設立する最大の狙いは、社会保険料の最適化にあります。個人事業主が支払う国民健康保険料は所得に応じて増額し、上限額も年々引き上げ傾向にあります。そこで、利益の出やすい事業を個人事業主として残しつつ、マイクロ法人側で月額4万5,000円程度の最低限の役員報酬を設定します。
法人側で健康保険・厚生年金に加入すると、個人事業側の所得がどれだけ多くても、社会保険料は法人側のわずかな役員報酬を基準に算出されます。これにより、世帯全体の社会保険料負担を劇的に圧縮しつつ、手厚い社会保険の保障を確保できる点が圧倒的な支持を集めています。
インボイス制度の定着と消費税免税|2026年における法人成りの実情
インボイス制度が本格運用に入った現在、免税事業者の取り扱いには以前よりも戦略的な視点が求められます。従来は「売上1,000万円を超えたら法人化して消費税の免税期間を最長2年延ばす」手法が定石でした。
現在でも、取引先が一般消費者(BtoCビジネス)である場合や、インボイス発行を求められない取引構造であれば、資本金1,000万円未満で法人を立ち上げることによる「設立後最大2年間の消費税免税」は依然として強力なメリットです。
一方で、取引先が法人(BtoBビジネス)で適格請求書の発行が必須となる場合は、設立初年度からインボイス登録を行い、課税事業者を選択せざるを得ないケースが増えています。その場合でも、簡易課税制度の選択や法人税率の低さを活かしたトータルの手残り最大化を緻密に試算する必要があります。
設立前に知っておくべき個人事業主法人化のデメリットと社会保険料負担
多くのメリットがある一方で、法人化には看過できないコストとリスクが伴います。最も直面しやすいデメリットは以下の4点です。
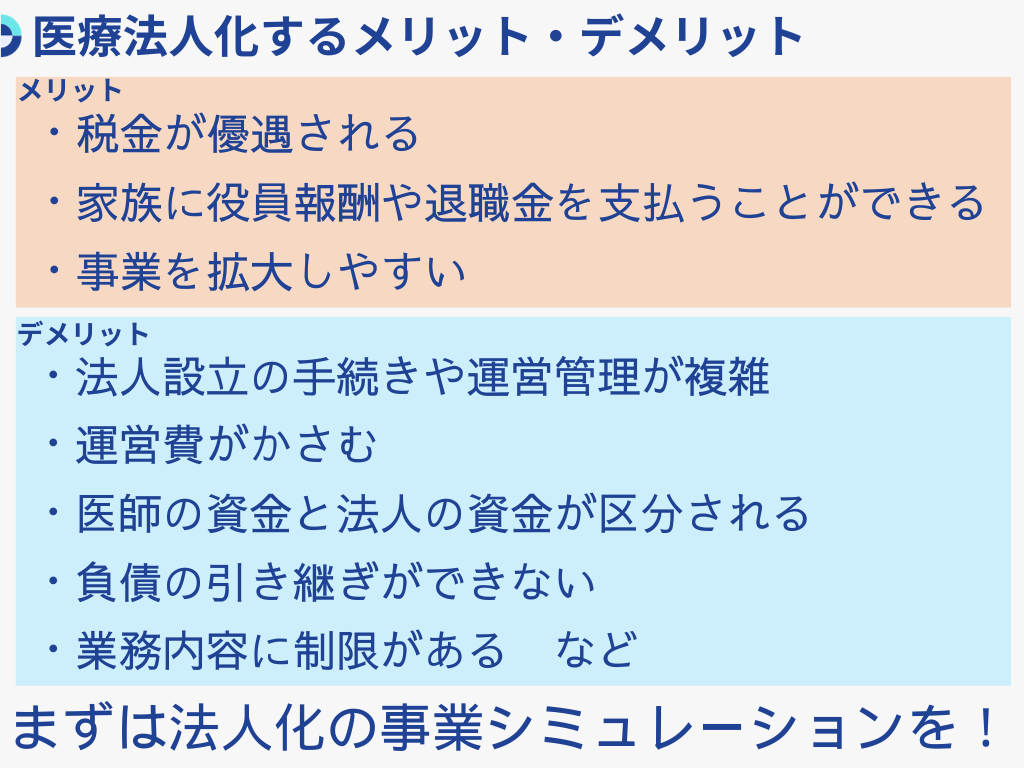
第1に、赤字でも発生する法人住民税の均等割です。個人事業主は赤字であれば所得税や住民税の所得割はゼロになりますが、法人は利益が出ていなくても自治体に毎年最低約7万円の均等割を納める義務があります。
第2に、社会保険への強制加入に伴う会社負担です。従業員を雇う場合や自身にまとまった役員報酬を支払う場合、健康保険・厚生年金保険料の半分を会社が負担(労使折半)しなければならず、資金繰りを圧迫する要因になり得ます。
第3に、事務負担と税理士報酬の増加です。法人の決算申告(複式簿記)は極めて複雑で、自力での完結は困難を極めます。税理士への顧問料や決算手数料として年間数十万円のランニングコストが固定で発生します。これらを差し引いてもなお手元資金がプラスになるかを冷静に見極めなければなりません。
「株式会社 vs 合同会社」費用・資本金の違いと手続きの流れ
法人化を決断した際、最初の関門となるのが「法人格の選択」です。選択肢は主に「株式会社」と「合同会社(LLC)」の2つがあります。
初期費用を抑えたい場合は合同会社が有力です。株式会社の設立には定款認証手数料や登録免許税など約20万〜25万円の法定費用がかかるのに対し、合同会社なら約6万〜10万円で設立できます。決算公告の義務もなく、役員の任期更新コストもかかりません。BtoCビジネスやマイクロ法人であれば合同会社で十分なケースが大半です。一方、将来的な資金調達や上場、対外的な信用力を最優先するなら株式会社が適しています。
資本金については法律上1円から設立可能ですが、銀行口座の開設や対外的な信用を考慮すると100万〜300万円程度を用意するのが一般的です。手続きは「定款作成・認証」「資本金の払込」「登記申請」「税務署・年金事務所への届出」という流れで進み、登記完了までにおよそ2〜3週間を要します。
【法人化のメリット】に関するよくある質問(FAQ)
Q1:売上が800万円程度でも法人化する価値はありますか?
A1:経費を引いた後の「課税所得」が500万円前後であれば、税制単体でのメリットは限定的です。ただし、取引先から法人格を求められている場合や、自宅家賃・旅費規程などの経費枠を大きく使いたい場合、あるいはマイクロ法人として社会保険料の削減を狙うのであれば、売上800万円規模でも十分な実利を得られるケースがあります。
Q2:法人化すると自分のお金を自由に使えなくなると聞きましたが本当ですか?
A2:事実です。法人の資金はたとえ自分が100%出資した会社であっても「会社のお金」であり、事業主個人がプライベートで自由に引き出すことはできません。生活費は毎月定額の「役員報酬」として受け取る必要があり、私的な支出に会社の資金を使うと「役員への貸付金」として処理され、税務上のリスクが生じます。
Q3:合同会社から後で株式会社に変更することはできますか?
A3:可能です。「組織変更」という法的手続きを踏むことで、合同会社から株式会社へ移行できます。手続きには官報公告や登記費用として10万円前後の追加費用と約1〜2ヶ月の期間が必要となりますが、最初はコストを抑えて合同会社でスタートし、事業規模の拡大に合わせて株式会社へ移行する経営者も少なくありません。
まとめ:事業拡大と資産防衛を見据えた最適な法人化戦略
法人化は単なる「肩書の変更」ではなく、税率構造の転換と資産形成の幅を広げるための戦略的な経営ツールです。課税所得800万円超という大まかな目安を意識しつつ、自身のビジネスモデルがBtoBなのかBtoCなのか、将来どこまで規模を広げたいのかによって最適なタイミングは異なります。
まずは年間の収支と今後の売上予測をもとに、税理士などの専門家を交えて詳細なシミュレーションを実施することをおすすめします。固定費と手残り額のバランスを見極めたうえで、事業を加速させる最善の一手を選択してください。 (出典: 法人 化 メリット(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
