実質的支配者は誰?判定フローと議決権25%の基準・最新ルール
法人の銀行口座開設や不動産取引、事業承継の現場で提出を求められる「実質的支配者」の確認書類。企業の真のオーナーを明確にするための概念ですが、実務担当者や経営者の間では「登記上の代表取締役と何が違うのか」「複雑な資本関係の中で誰を記載すればよいのか」といった疑問や混乱が絶えません。
マネー・ローンダリング対策やテロ資金供与防止を目的とした国際的な監視の目が強まる中、日本国内でも確認手続きの厳格化が進んでいます。本稿では、実質的支配者の定義や議決権比率に基づく判定フロー、間接保有の計算方法、法務局が提供するリスト制度の活用法に至るまで、実務に必要な要点を体系的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:実質的支配者とは、議決権の保有比率などを通じて事業活動を実質的にコントロールしている生身の人間(自然人)を指す。
- 要点2:判定は「50%超」または「25%超」の議決権保有者を起点とし、間接保有の計算や実質的影響力の有無を踏まえて段階的に行う。
- 要点3:法務局の「実質的支配者リスト制度」を活用することで、金融機関や取引先への証明手続きを大幅に効率化できる。
【基礎知識】実質的支配者とは誰か?代表取締役との違いと確認の経緯
実質的支配者(Beneficial Owner)とは、法人などの事業活動に対して実質的な支配力を持つ「自然人(生身の人間)」を指します。法人が株主であっても、最終的にその法人を所有・支配している生身の個人まで遡って特定しなければならない点が大きな特徴です。
実務で頻繁に生じる疑問が「実質的支配者と代表取締役の違い」です。代表取締役は会社法に基づいて選任され、登記簿上で対外的な業務執行権限を持つ機関です。一方、実質的支配者は「誰がその会社の意思決定を最終的に握っているか」という資本・実質的支配の観点から判定されます。オーナー創業者で株式を100%保有している代表取締役であれば両者は完全に一致しますが、雇われ社長(非株主の代表取締役)と大株主の創業家が分かれている場合、実質的支配者は株主である自然人となります。
日本国内で犯罪収益移転防止法における実質的支配者の確認が義務付けられた経緯には、国際組織「FATF(金融活動作業部会)」による要請があります。ダミー会社やペーパーカンパニーを隠れ蓑にした資金洗浄を防ぐため、取引時に真の支配者を特定する枠組みが不可欠とされました。
【判定の鉄則】「議決権25%超」が鍵を握る資本多数決の原則と判定フロー
株式会社における意思決定は「資本多数決の原則」に基づきます。そのため、実質的支配者の判定フローでは保有する議決権の割合が最大の判定基準です。
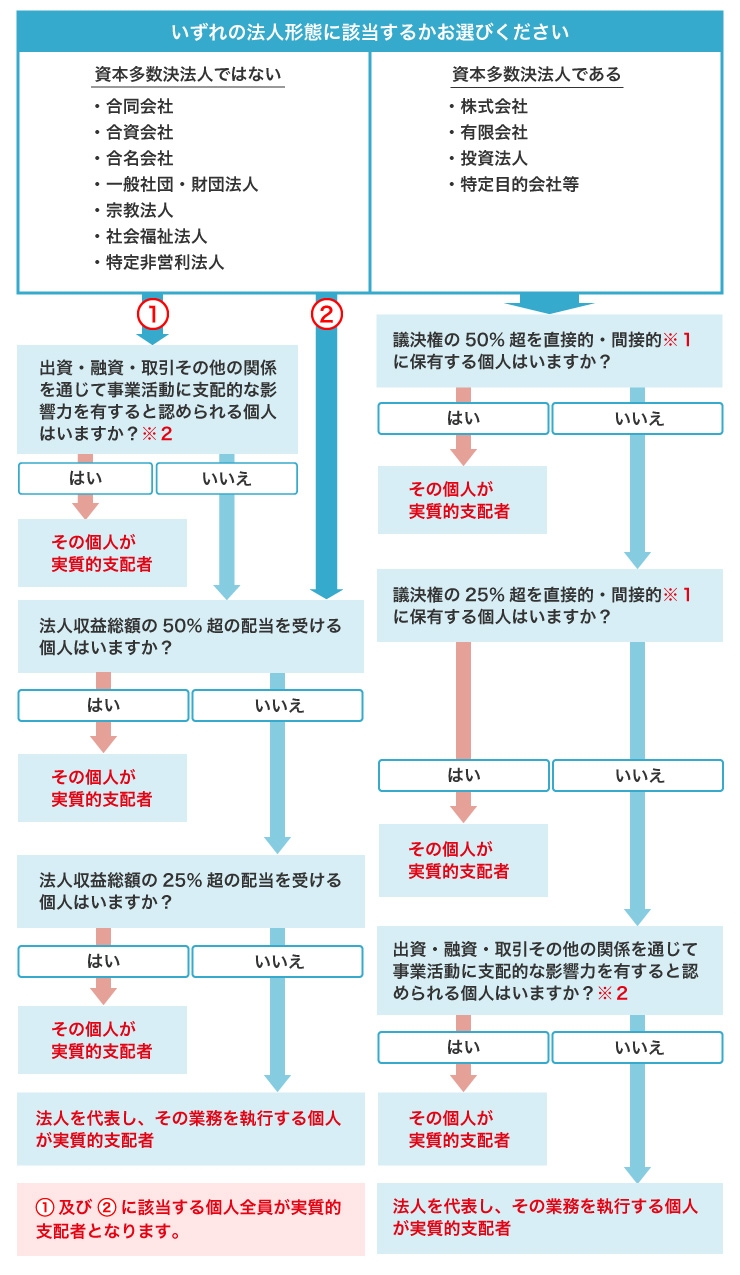
判定は以下のステップに沿って順番に行います。
ステップ1:50%超の議決権を保有する自然人
総議決権の50%を超える株式を直接または間接に保有する自然人が存在する場合、その人物が唯一の実質的支配者となります。この段階で該当者が確定した場合、他の株主を確認する必要はありません。
ステップ2:25%超の議決権を保有する自然人
50%超を保有する者がいない場合、25%を超える議決権を保有する自然人全員が実質的支配者となります。例えば、A氏が40%、B氏が30%、C氏が30%を保有している場合、3名全員が実質的支配者に該当します。
ステップ3:出資・融資・契約等による実質的影響力(支配的な影響力)
議決権が25%以下(または無保有)であっても、多額の融資を行っている、事業用資産の大部分を賃貸している、あるいは親族関係を通じて経営方針を事実上決定しているような自然人がいる場合、その人物が実質的支配者として扱われます。
ステップ4:代表権を持つ取締役等の事業執行者
上記のステップ1〜3のいずれにも該当する自然人が存在しない場合、最終的に代表取締役などの「法人を代表し業務を執行する自然人」が実質的支配者として位置付けられます。
【計算の落とし穴】間接保有の計算方法と「実質的支配者 該当者なし」の判断基準
資本関係が複層化している持株会社構造などでは、間接保有の計算方法に注意が必要です。親会社や関連会社を経由して議決権を保有している場合、単純な掛け算ではなく「支配関係の有無」によって算定ルールが分かれます。
具体的には、対象会社の株式を保有する「中間法人」に対して50%超の議決権を持つ自然人がいる場合、その中間法人が持つ対象会社の議決権は「すべてその自然人が保有している」とみなされます(100%の支配力伝播)。一方、中間法人への保有割合が50%以下の場合は、議決権比率の積算(掛け算)によって保有割合を計算し、合算値が25%を超えるかどうかを判定します。
また、株式が細かく分散している企業では「実質的支配者 該当者なし」という状態が生じ得ます。例えば、株主が10名存在し、全員が10%ずつ均等に株式を保有しているケースです。このような場合はステップ1〜3の該当者が存在しないため、ステップ4に基づき「代表取締役(代表執行役)」が実質的支配者として特定されます。実務上「該当者なし」のまま手続きを完了させることはできず、最終的には代表者がその責任を担う仕組みとなっています。
【法務局の制度】実質的支配者リスト制度の活用法と申告書の正しい書き方
金融機関での口座開設や大規模な取引において、毎回複雑な株主名簿や資本関係図を提出する負担を軽減するため、法務局では「実質的支配者リスト(BOリスト)制度」が運用されています。
この制度は、会社からの申出に基づき、登記官が実質的支配者に関する情報を記載した申告書を確認・保管し、認証付きの証明書(実質的支配者情報一覧の写し)を無償で交付するものです。
実質的支配者申告書の書き方と提出のポイント:
申告書の作成では、商号・本店所在地・会社成立年月日に加え、実質的支配者に該当する自然人の「氏名」「住所」「生年月日」「国籍」「議決権保有比率」を正確に記載します。添付書類として、株主名簿の写し、本人確認書類(運転免許証のコピーや住民票など)が必要です。間接保有が存在する場合は、中間法人の登記事項証明書や株主名簿の添付も求められます。
一度このリストを取得しておけば、金融機関への提示が1枚で完結するため、コンプライアンス確認のリードタイムを大幅に短縮できます。
【2026年最新ルール】犯罪収益移転防止法の強化と企業実務の留意点
2026年の法務・金融実務においては、実質的支配者の確認手続きがより厳格化・デジタル化されています。犯罪収益移転防止法の運用強化に伴い、金融機関は新規口座開設時だけでなく、既存取引先に対しても定期的な「継続的顧客管理(定期モニタリング)」を実施しています。
特に留意すべき最新動向は以下の通りです。
1. デジタル身元確認(eKYC)との連動:
実質的支配者本人のオンライン本人確認手続きが一般化し、虚偽申告に対するペナルティや口座凍結のリスクが高まっています。
2. 実質的支配者リストの電子交付推進:
法務局への届出および認証手続きのオンライン完結が進み、登記・コーポレートガバナンス管理のクラウドツールと連携した迅速な手続きが可能になっています。
3. 実質的影響力の審査厳格化:
形式上の議決権比率だけでなく、名義株の疑いがないか、実質的な資金提供者が背後にいないかといった「実質的支配力」の審査が厳密に行われます。株主構成に変更が生じた際は、速やかに社内記録および法務局リストを更新する体制構築が求められます。
【実質的支配者】に関するよくある質問(FAQ)
Q1:上場企業や上場子会社の場合、実質的支配者の確認はどうなりますか?
A1:上場企業は金融商品取引法に基づき高い透明性が確保されているため、実質的支配者の確認手続きにおいて一部の確認が免除される特例(みなし規定)が適用されます。上場企業自身やその連結子会社については、上場企業そのものを実質的支配者と同等として扱う運用が一般的です。
Q2:親族で分散して持株比率がそれぞれ20%ずつの場合、どう判定しますか?
A2:形式的な議決権基準(25%超)では単独で該当する人はいません。しかし、親族間で意思を通じて共同で議決権を行使する協定等がある場合や、特定の親族が事実上経営を牛耳っている場合は「実質的な影響力を持つ者」として判定される可能性があります。明確な合意や支配関係がない場合は、ステップ4に基づき代表取締役が実質的支配者となります。
Q3:法務局の実質的支配者リストの保管申出に手数料はかかりますか?
A3:保管申出および一覧の写しの交付手数料は無料です。ただし、添付書類として取得する住民票や登記事項証明書の実費は発生します。金融機関との取引円滑化に極めて有用なため、事業年度ごとの更新に合わせて取得しておくことが推奨されます。
まとめ:透明性の高い企業運営とコンプライアンス遵守に向けて
実質的支配者の特定は、単なる事務手続きではなく、企業の社会的信用と直結する重要なコンプライアンス業務です。議決権比率の計算ルールや間接保有の判定ロジックを正しく理解し、自社の真のオーナーシップ構造を整理しておくことが欠かせません。
株主構成の変更や代表者の交代があった場合は速やかに関係書類を更新し、法務局の実質的支配者リスト制度などを有効に活用しながら、透明性の高い経営基盤を整えていくことが求められます。 (出典: 実質 的 支配 者(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
