三井住友信託ライフガイド完全攻略!ログイン・初期設定からDC運用術
勤務先の確定拠出年金(企業型DC)や退職金制度の導入を機に、多くの会社員が案内されるWebポータルサイト「三井住友信託ライフガイド」。手元にIDや仮パスワードの通知書が届いたものの、ログイン方法や初期設定でつまずき、そのまま放置してしまっている方も少なくありません。
インフレと金利のある世界が定着した2026年現在、制度を放置して元本確保型商品に預けたままにしておくことは、実質的な資産目減りを招くリスクがあります。本稿では、三井住友信託ライフガイドの初期セットアップ手順から、賢い運用商品の見極め方、さらには給付受け取り時の実務ポイントまで、第一線のマネー記者が分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:初期設定は案内通知の加入者番号と初期パスワードで即日完了し、万一の紛失時もオンラインでパスワード再発行が可能。
- 要点2:三井住友信託銀行の企業型DCは信託報酬の低いインデックス型が充実しており、定期的なスイッチングが資産形成の成否を分ける。
- 要点3:確定給付企業年金(DB)の積立状況や退職金シミュレーションもワンストップで可視化でき、退職時の給付金請求までスムーズに完結する。
【ログインと初期設定】迷わず完了させるステップとパスワード再発行の手順
勤務先から「確定拠出年金の案内」が配布されたら、まずは三井住友信託ライフガイドの初期設定を済ませることが最優先事項です。ポータルサイトの初回アクセス時には、会社経由で届く通知書に記載された「ユーザーID(加入者番号)」と「初期パスワード」を手元に用意してください。
ブラウザから専用ページにアクセスし、三井住友信託ライフガイドのログイン画面で初期情報を入力すると、任意の「本パスワード」の設定画面へ遷移します。セキュリティ強化のため、英数字・記号を組み合わせた強固な文字列を登録し、連絡用メールアドレスの設定まで一気に完了させましょう。
「案内書類を紛失した」「パスワードを忘れてロックがかかった」というトラブルも頻発しています。その際は、ログイン画面下部の「パスワードをお忘れの方」リンクから三井住友信託ライフガイドのパスワード再発行手続きが可能です。登録済みメールアドレスへのワンタイムキー送信、あるいは郵送による再発行手続きを選択できますが、急ぎの照会が必要な場合は、会社固有のコールセンター窓口へ連絡するのが確実です。
【企業型DCの運用商品】元本確保型から株式投信までプロが教える選び方
ログイン完了後に立ちはだかる最大の壁が、三井住友信託ライフガイドの確定拠出年金における「商品選び」です。設定をスキップすると、初期設定として指定されている定期預金などの元本確保型商品に掛金が全額割り振られるケースが目立ちます。しかし、物価上昇が続く局面では、元本確保型だけでは資産の実質的価値を守り切れません。
ラインナップの中で注目すべき三井住友信託ライフガイドの運用商品(おすすめ)は、保有コストである信託報酬が極めて低く抑えられた「インデックス型投資信託」です。特に以下の組み合わせを軸に、自身のリスク許容度に合わせたポートフォリオを組むのが王道とされています。
- 全世界株式/外国株式インデックス:世界経済の成長果実を取り込む主力エンジン(信託報酬0.1〜0.2%台のファンドを優先)。
- 国内株式インデックス:日本企業の業績向上・賃上げの波を捉えるサテライト枠。
- バランス型ファンド:国内外の株式・債券に自動分散され、リバランスの手間を省きたい初心者向け。
三井住友信託銀行の企業型DCが提供する商品群は、長年の信託ビジネスで培われた厳選ファンドが多く、手数料水準も業界トップクラスの競争力を持っています。リスクを抑えたい場合でも、「元本確保型50%+先進国株式50%」といった具合に、一部を成長資産に振り分ける配分指定が推奨されます。
【資産配分と見直し】企業型確定拠出年金のスイッチング方法と実践テクニック
運用を開始した後も、年に1〜2回は資産構成の見直し(リバランス)を行う必要があります。ライフガイド上では、将来の積立割合を変える「配分変更」と、すでに積み上がった資産を売買して組み替える「スイッチング」の2つの機能が用意されています。
具体的な企業型確定拠出年金のスイッチング方法は次の3ステップです。
- ライフガイドにログインし、メニューから「預替(スイッチング)」を選択。
- 現在保有している商品の中から、売却したいファンドと売却数量(または全額)を指定。
- 新たに購入したい商品と購入比率を選択し、申込内容を確定。
株高によってポートフォリオ内の株式比率が想定以上に膨らんだ際、利益の出ている株式ファンドを一部売却し、安定資産や割安な資産へ振り替えることで、リスクを一定にコントロールできます。確定拠出年金口座内での売買益には非課税メリットが適用されるため、スイッチング時に税金が差し引かれない点も大きな強みです。
【評判と独自機能】確定給付企業年金の確認や退職金シミュレーションの使い勝手
利用者からの三井住友信託ライフガイドの評判を検証すると、単なるDCの残高照会にとどまらない「統合的な退職給付ポータル」としての完成度の高さが評価されています。
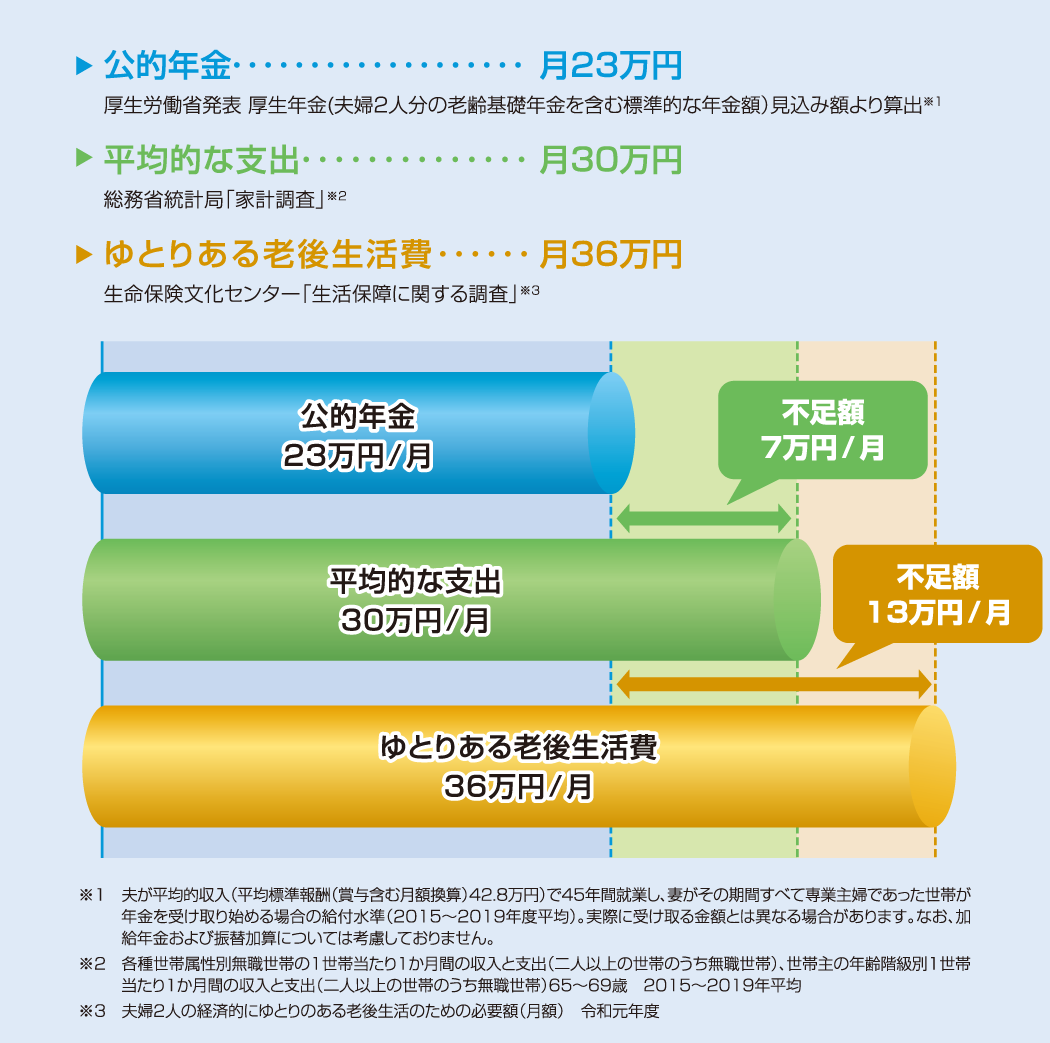
同システムを導入している企業の多くでは、DCだけでなく三井住友信託の確定給付企業年金(DB)や退職一時金の積立見込額まで同一画面で確認可能です。公的年金と私的年金を合算した生涯キャッシュフローを可視化できる「三井住友信託ライフガイドの退職金シミュレーション」は、定年後のライフプラン設計に非常に役立つと評判を集めています。
「現在の勤続年数で退職した場合の一時金」や「60歳・65歳時点での受取想定額」をワンクリックで試算できるため、キャリアの選択肢を検討する際の実用的な判断材料として重宝されています。
【出口戦略と給付手続き】退職・受取時の給付金請求の流れと窓口対応
運用期間を終え、いざ年金や一時金として資金を受け取るフェーズでも、ライフガイドは重要な役割を果たします。定年退職時や中途退職時における三井住友信託ライフガイドの給付金請求は、マイページ上で必要書類の取り寄せやオンライン申請の手続きを進める形になります。
受取方法には「一時金(一括受取)」と「年金(分割受取)」、あるいはその併用があります。一時金受取であれば「退職所得控除」、年金受取であれば「公的年金等控除」が適用されますが、個人の退職金総額や他の年金受給額によって最適な受け取り戦略は異なります。
受取手続きや複雑な税制の取り扱いで不明点が生じた場合は、画面上に明記されている三井住友信託ライフガイドの問い合わせ電話番号(専用コールセンター)へ相談するのがスムーズです。企業ごとの制度設計に精通したオペレーターが、書類の記入方法から受取スケジュールの目安まで丁寧に案内してくれます。
【三井住友信託ライフガイド】に関するよくある質問(FAQ)
Q1:ログインID(加入者番号)が書かれた用紙が見当たらない場合はどうすればいいですか?
A1:勤務先の確定拠出年金担当部署に問い合わせて加入者番号を確認するか、三井住友信託ライフガイドの問い合わせ窓口へ連絡し、再発行手続きを依頼してください。セキュリティの都合上、電話口で直接IDを口頭開示されることはなく、登録住所への書面郵送となるケースが一般的です。
Q2:転職・退職した場合はライフガイドの口座はどうなりますか?
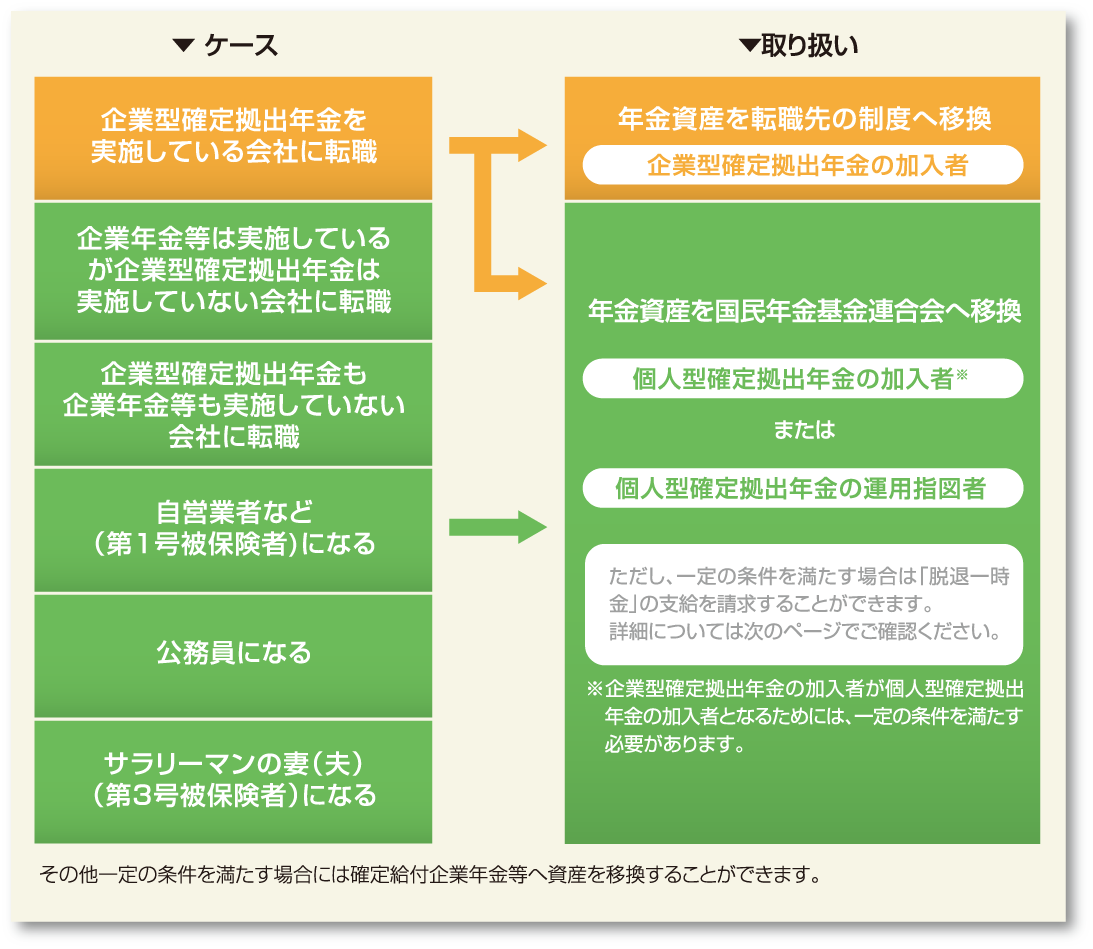
A2:退職後6ヶ月以内に、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)へ資産を移換(ポータビリティ)する手続きが必要です。移換手続きを行わずに6ヶ月を過ぎると、資産が国民年金基金連合会に自動移換され、管理手数料が差し引かれるなどのデメリットが生じるため注意してください。
Q3:運用のスイッチングを行うと、反映されるまで何日くらいかかりますか?
A3:売却する商品と購入する商品の種類によって異なりますが、注文確定から約3〜5営業日程度で残高画面に反映されます。海外株式など時差や休業日が関係するファンドは、国内資産に比べて売買成立まで日数を要する場合があります。
まとめ:将来の資産形成を左右する「三井住友信託ライフガイド」の積極活用
三井住友信託ライフガイドは、単なる残高確認ツールではなく、自身の老後資金と退職金を戦略的に育てるための強力なプラットフォームです。
ログインや初期設定のハードルを越え、低コストな優良ファンドへの配分見直しやシミュレーション機能を定期的に活用することが、将来の資産格差を広げる決定打となります。「会社任せ」の受け身な姿勢を脱し、ライフガイドを使い倒して賢い資産形成の第一歩を踏み出しましょう。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
