有限会社と株式会社の違いとは?存続の理由と移行手続きを徹底比較
街で見かける看板や老舗企業の社名に、今も刻まれている「有限会社」の文字。取引先とのやり取りや法人設立の検討時に「株式会社と何が違うのか」「なぜ新しく作れないのか」と疑問を抱いた経験を持つビジネスパーソンは少なくありません。
かつて中小企業の代表格だった有限会社は、法改正を経て法的な位置づけが大きく変化しました。今あえて株式会社へ変更せずに「有限会社」のまま事業を続ける企業には、経営上の明確な合理性とメリットが存在します。制度の変遷から実務上の比較、商号変更の手順まで、押さえておくべきポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正により有限会社の新設は不可能となり、既存の法人は「特例有限会社」として存続している。
- 要点2:有限会社には「役員の任期がない」「決算公告の義務がない」など、経営維持コストを抑えられる強力な利点がある。
- 要点3:株式会社への移行は商号変更手続きで可能だが、登録免許税などの費用や役員改選コストが発生するため慎重な判断が必要。
【制度の根本】なぜ有限会社は新設できないのか?2006年会社法改正の真相
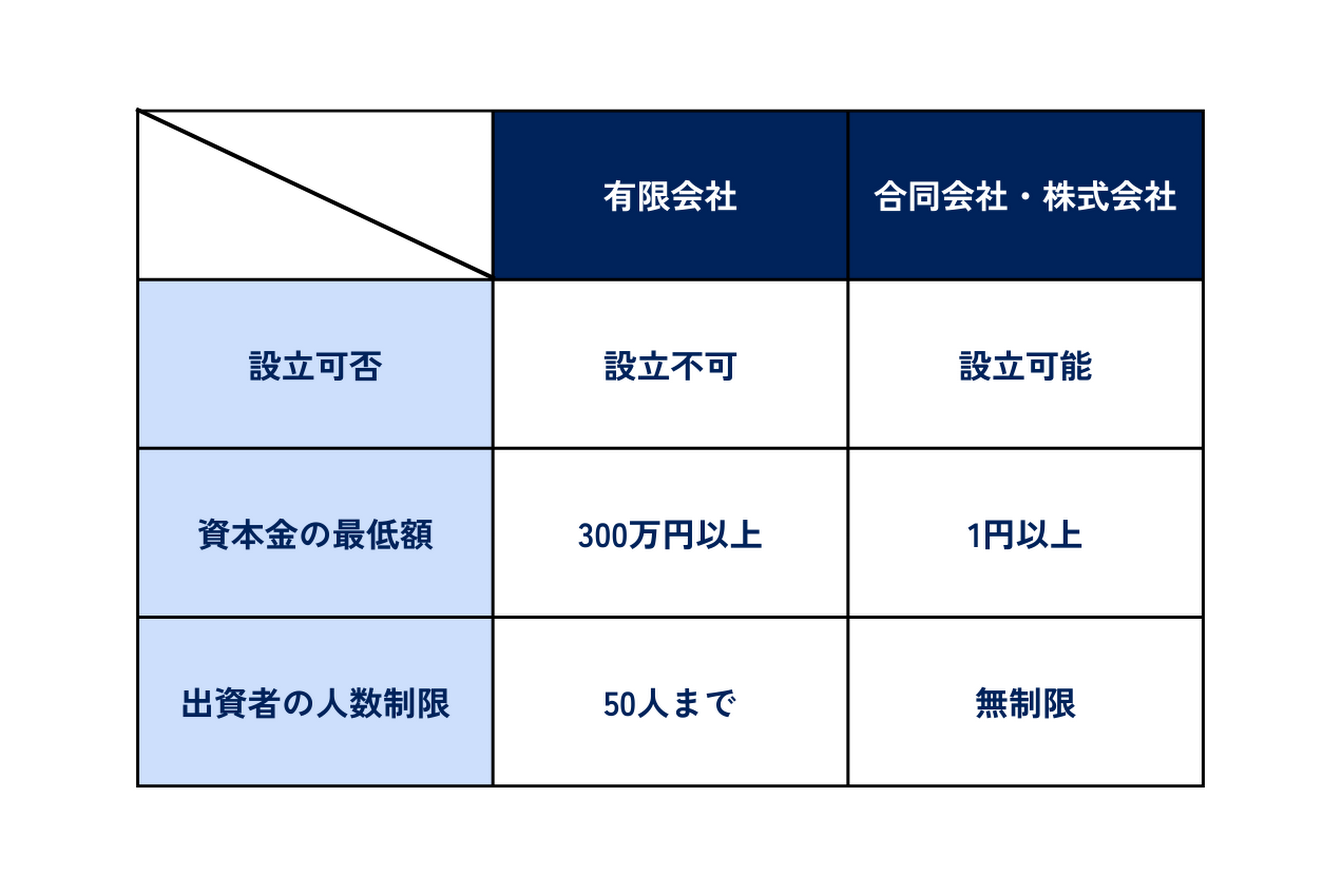
現在、日本国内で新しく有限会社を設立することは法律上できません。その契機となったのが、2006年5月に施行された会社法改正です。
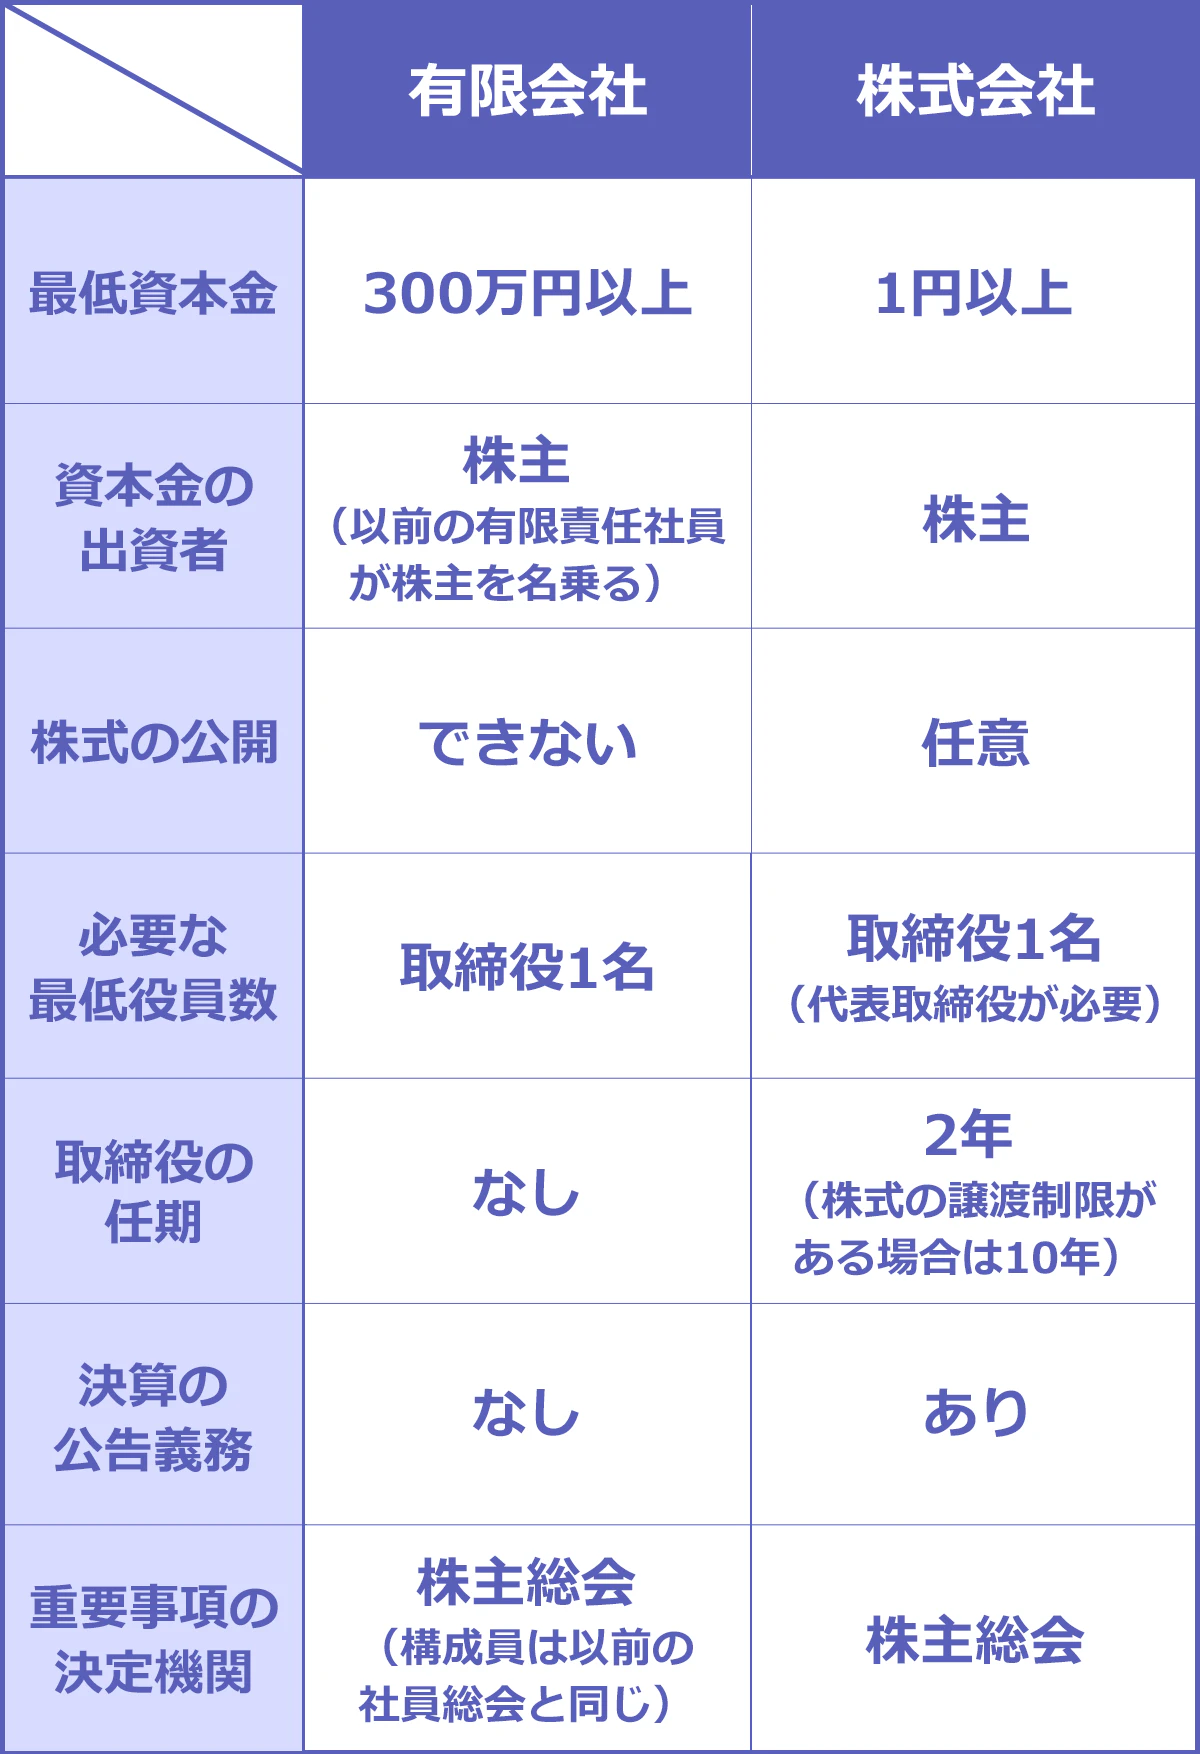
旧制度下では、起業時の最低資本金として株式会社には1,000万円、有限会社には300万円が必要でした。しかし、法改正によって「資本金1円」から株式会社を設立できるよう規制が緩和されたことで、有限会社という会社形態を新設枠として残す意義が薄れ、有限会社法そのものが廃止された経緯があります。
法改正以前から存在していた有限会社は強制解散させられたわけではなく、経過措置として「特例有限会社」という名称の株式会社の一種としてそのまま存続が認められました。これが、2026年の現在でも日本全国に数万社以上の有限会社が存在している理由です。
【徹底比較】有限会社と株式会社の決定的な7つの違い
有限会社(特例有限会社)と一般的な株式会社では、日々の企業運営や法務コストに大きな差が生じます。実務で直面する主な違いを比較しました。
第一に、役員の任期と更新手続きです。株式会社では原則2年(非公開会社は定款で最長10年まで伸長可能)ごとに役員の重任・退任登記が必要であり、その都度登録免許税や司法書士報酬が発生します。一方、有限会社には役員の任期制限自体が存在しないため、役員の変更がない限り定期的な登記費用が一切かかりません。
第二に、決算公告の義務です。株式会社は毎期、官報や電子公告などで決算を一般公開する義務(年間数万円規模の掲載費が発生)がありますが、特例有限会社には決算公告の義務が免除されています。財務状況を社外に秘匿したまま事業を営める点は、中小規模のファミリー企業にとって極めて大きな優位性といえます。
第三に、取締役・監査役の設置義務と機関設計の柔軟性です。株式会社では取締役会の設置や監査役の選任など組織設計の選択肢が広い反面、一定のガバナンス要件を満たす必要があります。対して有限会社は、取締役1名のみで成立し、監査役の設置も任意であるため、極めてスリムな経営判断体制を維持できます。
【メリット・デメリット】今なお有限会社が存続し続ける意外な理由
株式会社への移行手続きが用意されているにもかかわらず、多くの経営者が「有限会社」の屋号を手放さない背景には、コスト面以外の実利も絡んでいます。
最大の強みは、「業歴の長さ」がもたらす無言の信用力です。2006年以前から会社を維持し続けている証明になるため、地域密着型の商取引や古くからの取引先に対して「創業20年以上の健全経営企業」という安心感を与えます。特に伝統工芸、老舗飲食、地域インフラを担う建設・流通業では、あえて看板を変えない判断がブランド価値につながっています。
一方で、信用力と銀行融資の側面ではデメリットも生じ得ます。ベンチャーキャピタルからの出資受け入れや株式公開(IPO)を目指す場合、有限会社の形態のままでは不可能です。また、大規模な新規取引先との契約時や一部の金融機関との折衝において、株式市場を前提とした現代的なガバナンス体制を求められるケースでは、株式会社への変更が視野に入ります。
【移行の判断基準】株式会社へ変更すべきケースと見送るべきケース
自社の将来設計に合わせて、商号変更に踏み切るべきか現状維持を選ぶべきか、判断の分かれ目は明確です。
株式会社への変更を推奨する代表的なパターンは以下の通りです。
・外部からの大型資金調達や第三者割当増資を計画している
・事業承継を機に社名イメージを一新し、新卒・中途採用の応募母集団を増やしたい
・事業規模が拡大し、取締役会設置など権限分散型の組織統治へ移行したい
反対に、親族経営で後継者が内定しており、外部からの資金調達を必要としない場合は、有限会社を維持する方が合理的です。無駄な役員更新コストや決算公告の手間を半永久的にカットできる恩恵は、長期的なキャッシュフロー改善に直結します。
【手続きと費用】有限会社から株式会社へ変更する具体的なステップ
有限会社から株式会社への移行は、実質的には「商号変更による定款変更」という手続きを踏みます。会社を一度解散させて新設するわけではないため、許認可や資産、契約関係はそのまま引き継がれます。
具体的なステップは、株主総会における商号変更の特別決議から始まります。定款を株式会社向けに全面改定した上で、法務局へ「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請します。
手続きに際して発生する登録免許税の費用は、解散登記に3万円、設立登記に資本金の1000分の7(最低3万円)の合計6万円が法定費用として必要です。これに加えて司法書士への代行報酬(約5万〜10万円前後)や、新しい社名での社印作成代が実費として発生します。
【有限 と 株式 の 違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社に変更した際、銀行口座や許認可の名義変更は必要ですか?
A1:同一法人としての同一性が維持されるため契約自体は有効ですが、法人名義が変わるため銀行口座の改姓手続きや許認可庁への「商号変更届出」が必須です。各機関への事前確認を推奨します。
Q2:有限会社の資本金が300万円未満でも、そのまま存続できますか?
A2:存続可能です。法改正により最低資本金制度そのものが撤廃されたため、現行法において資本金の多寡によって解散を命じられることは一切ありません。
Q3:有限会社の役員が亡くなった場合、放置しても問題ありませんか?
A3:任期制限がない有限会社であっても、役員の死亡や就任による構成員変更が生じた際は、発生から2週間以内に役員変更登記を行わなければ過料(罰金)の対象となります。
まとめ:自社の事業フェーズに即した最適な法人形態の選択を
有限会社と株式会社の差は、単なる名称の響きではなく、維持コストや経営の自由度、外部からの見え方に直結する実務上の違いです。歴史の証明である「特例有限会社」の優位性を活かし続けるか、事業拡大を見据えて「株式会社」へ看板を掛け替えるかは、企業の次なるステージによって決まります。コストとブランド価値のバランスを見極め、自社にとって最善の選択を進めてください。 (出典: 有限 と 株式 の 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
